エネルギー転換は、ほとんどの削減が難しいセクターで進展していますが、2050年のネットゼロシナリオの達成に向けては、依然として軌道から外れています。
軌道に乗るためには、投資を促進し、排出量の明確な炭素基準と透明性を確立し、低炭素電源による電化を最大化する必要があります。
2050年までにネットゼロ排出を達成するには、バリューチェーン全体にわたり、政策立案者、業界団体、企業、金融機関、消費者による共同の取り組みが必要です。
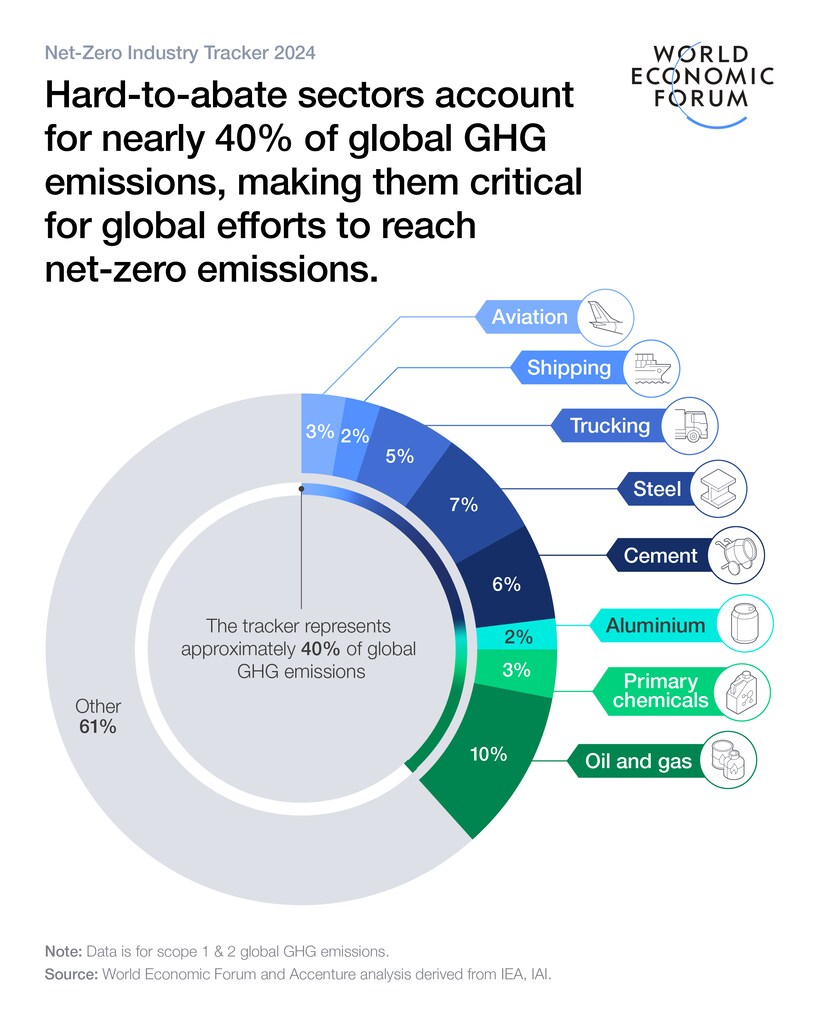
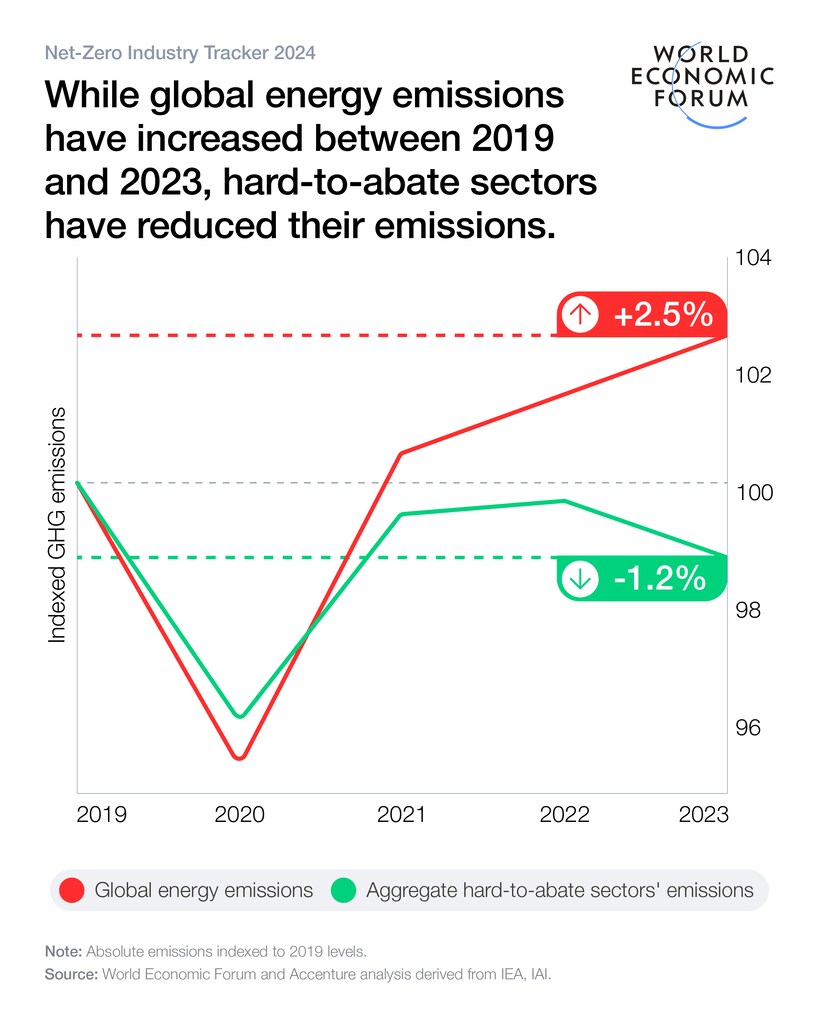
近年初めて、全体として、削減が難しいセクターは、2022年から2023年にかけて絶対排出量を0.9%削減しました(Net Zero Industry Tracker 2024)。これは、同期間における世界のエネルギー関連排出量が1.3%増加したこととは対照的です。2019年以降、これらのセクターの排出原単位は4.1%低下し、直近1年では1.2%減少しました。アルミニウム、セメント、化学、航空、トラック輸送を含む8つのセクターのうち5つが排出原単位を引き下げた一方、これらのセクター全体のエネルギー原単位は2022年に3.2%低下し、世界平均の1.6倍の速さでした。それでも、削減が難しいセクターは依然として世界の温室効果ガス排出量のほぼ40%を占めています。
これらの前向きな傾向は、これらのセクターにおいて大きな排出削減の可能性があることを示しています。「削減が難しい」セクターとは、伝統的に、多くの産業および重量輸送セクターにおいて、炭素含有量が多いことが多い、従来型のエネルギー密度の高い燃料への依存を減らすことの難しさを指す用語です。しかし、現在のペースでは、2050年のネットゼロ目標を達成するには不十分です。この進展を加速させるため、Net Zero Industry Tracker 2024では、エコシステムの関係者が、ネットゼロ排出に向けた進展を加速させるためにとることのできる主要な行動を示しています。
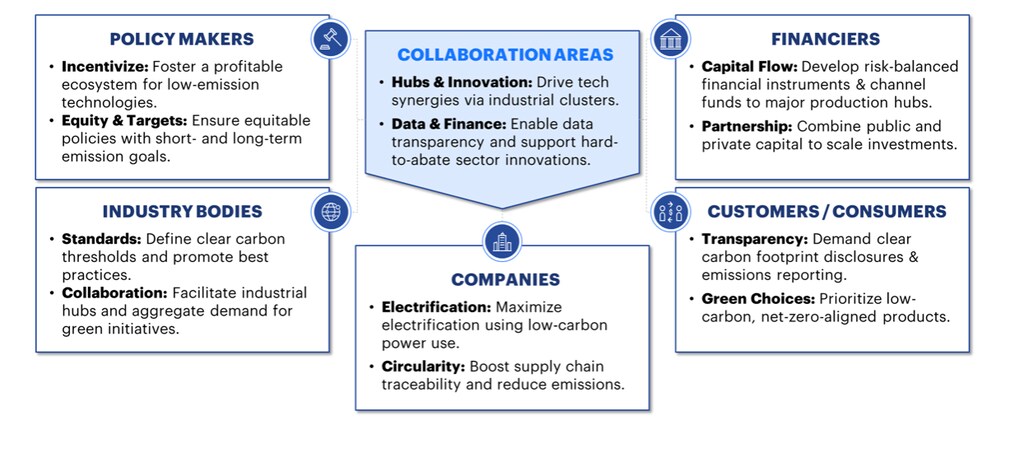
2050年までのネットゼロ排出の達成には、資金ギャップ、一貫性のない炭素基準、化石燃料への依存といった重大な障壁に対処するための明確な戦略とともに、セクターを越えた新たなレベルの協力が必要です。主要な関係者である金融機関、政策立案者、業界団体、企業、消費者は、実行可能なソリューションを生み出すために足並みを揃える必要があります。
エコシステムの関係者間の協力は、回復力と責任あるバリューチェーンを構築し、これらの取り組みが測定可能な影響へとつながることを確実にするうえで不可欠です。これらの各ステップが、削減が難しいセクターにおける排出削減の推進にどのように貢献できるか、詳しく見ていきましょう:
世界経済フォーラムは気候危機にどのように取り組んでいますか?
インセンティブとリターンを通じて、削減が難しいセクターへの投資を促進する
理由
次のNet Zero Industry Tracker 2024によると、 これらのセクターがネットゼロ目標を達成するためには、2050年までに追加で30兆ドルの資本が必要であり、そのうち57%はこれらのセクターの外にあるエコシステムの投資に直接依存しています。したがって、グリーンプレミアムの高さや資金の限界といった障壁を克服し、投資を拡大するためには、エネルギー産業全体、金融機関、政策立案者の協力が不可欠です。
内容
投資可能なエコシステムとは、金融支援と政策インセンティブ、そして明確性を組み合わせ、金融機関がリスクを低減して投資できるようにし、政策立案者が公平な競争条件を整えることでグリーンプレミアムを引き下げられるようにするものです。これは、規制された炭素市場や、炭素国境調整メカニズムのような仕組みを通じて実現できます。例えば、同メカニズムは炭素に対する共通価格を設定するものです。
方法
政策立案者、産業企業、金融機関は、産業クラスター転換およびFirst Movers Coalitionのような、インセンティブと官民パートナーシップを設けることで資金ギャップを埋める必要があります。これらは、グリーンスチールや低炭素セメントといったクリーン技術への投資を推進するものです。これらの取り組みは、透明性と協力を促進し、持続可能なソリューションを効果的に拡大させます。
製品レベルの排出量における明確な炭素基準と透明性を確立する
理由
「グリーン」の定義は企業ごとに異なります。これが市場の非効率性を生み出しています。UNGC Accenture CEO Studyによると、産業部門のCEOの64%が、責任ある透明性の高いサプライチェーンを優先しています。CEOはデータを活用してESG指標を追跡し、サプライチェーンを可視化し、再生可能エネルギーを製造に統合しています。しかし、拡大には標準化が必要です。
内容
業界団体は、自らの業界に対して明確な閾値を定めた明確な炭素基準を確立するよう努めるべきであり、一方、消費者は製品排出量およびカーボンフットプリントの透明性を求め、提唱すべきです。
方法
業界団体は、自らの業界のパフォーマンスに関する具体的な排出量ベンチマークを定義し、合意し、標準化できるほか、企業横断的な追跡可能性と学習のためにデータ共有を促進することもできます。消費者は、情報に基づいた購買を可能にするために、炭素表示と効果的な報告を提唱でき、それがバリューチェーン全体にわたって持続可能性を高める波及効果を生み出します。

全体的な解決策を見失うことなく、低炭素電源を用いて電化を最大化する
理由
再生可能エネルギーは、2050年までに世界の電力の大部分を供給すると予測されていることから、低排出電力の活用は、産業がネットゼロ目標を達成するうえで極めて重要です。最大の排出削減手段として、電化は、8つの削減が難しい製造および輸送セクターにおける累積排出削減量の23%に寄与すると見込まれています。これは、Net Zero Industry Tracker 2024による。
内容
企業は、特に低炭素電源が豊富な地域において、事業の電化を優先しなければなりません。製造、輸送、その他のエネルギー集約型事業を再生可能エネルギーへ移行することで、排出量を大幅に削減でき、再生可能エネルギーの低価格化に伴い長期的なコスト削減を実現できます。
方法
企業は、事業に再生可能電力を統合し、電化された技術に投資し、グリーンエネルギーを確保するために電力会社と協力することで、化石燃料を段階的に廃止できます。これにより、排出量を削減すると同時に、エネルギー価格の変動に対する将来への備えとなります。ただし、電化は解決策の一部にすぎません。削減が難しいセクターは、バリューチェーンのすべての部分を電化することはできず、水素やバイオ燃料などのクリーン燃料を採用し、CCUSを統合し、エネルギー効率を高め、その他の脱炭素化手段も取り入れる必要があります。
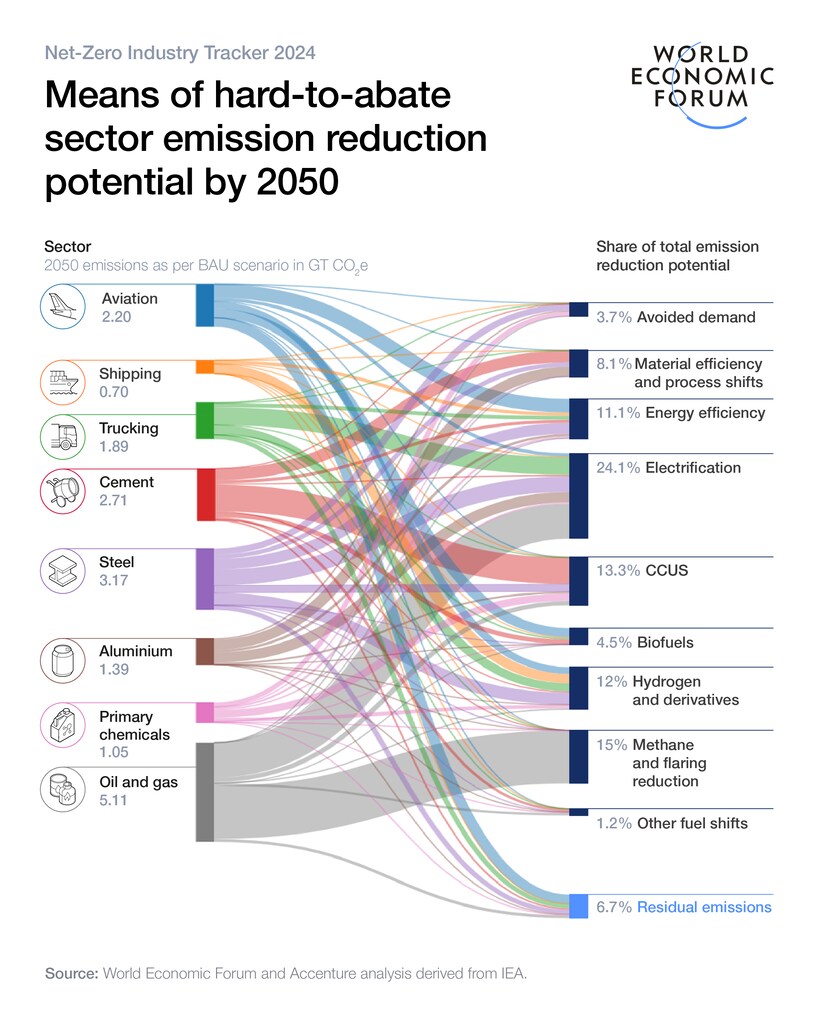
Net Zero Industry Tracker 2024は、削減が難しいセクターが進展を遂げてきた一方で、現在のペースでは2050年までにネットゼロ排出を達成するには不十分であることを強調しています。ネットゼロへの道のりには、すべてのエコシステムの関係者による大胆な行動が必要であり、持続可能性とネットゼロ目標への共通のコミットメントに基づくものでなければなりません。金融および政策インセンティブを組み合わせ、透明性のある炭素基準を実施し、再生可能エネルギーによる電化を最大化し、水素やバイオ燃料などのクリーン燃料を採用し、CCUSを統合し、エネルギー効率を高めることで、私たちは産業とサプライチェーン全体にわたる変革をもたらすことができます。




