私はマクロ経済学者だが、米国の経済学界を主導する二つの陣営、すなわち総需要の拡大に重点を置くネオ・ケインズ派と、減税に重点を置くサプライサイド派には異を唱える。両学派は近年、高所得国で続く低調な経済実績を克服しようと試みてきたが、成功していない。持続可能な投資主導型成長に基づく新たな戦略が必要だ。
マクロ経済学の中核的課題は、社会の資源を最も有効に活用できるよう配分することだ。働くことを望む人々には仕事が見つかり、工場は資本を効率的に活用し、消費ではなく貯蓄に回される所得の一部は、将来の福祉を高めるために投資されるべきである。
ネオ・ケインズ派とサプライサイド派がともに対応を誤っているのは、この三つ目の課題だ。米国、欧州の大半、日本など、ほとんどの高所得国は、将来の最善の用途に向けた十分かつ賢明な投資ができていない。投資には国内と海外の二つの方法があるが、世界はどちらも不十分だ。
国内投資には、機械や建物への企業投資、住宅への家計投資、そして人材(教育、技能)、知識(研究開発)、インフラ(交通、電力、水、気候変動への強靱性)への政府投資など、さまざまな形がある。
ネオ・ケインズ派の手法は、あらゆる種類の国内投資を増やそうとすることだ。実際、この見方では、支出はどれも同じ支出である。そのためネオ・ケインズ派は、極めて低い金利による住宅投資の促進、証券化された消費者ローンによる自動車購入の拡大、短期景気刺激策による「すぐ着工できる」インフラ事業の拡大を試みてきた。投資支出が動かないと、今度は「余剰」貯蓄を新たな消費ブームに振り向けることを勧める。
これに対し、サプライサイド派は、減税の拡大とさらなる規制緩和を通じて民間投資を促進したいと考える(もちろん公共投資ではない)。米国ではこれを何度か試みており、直近ではジョージ・W・ブッシュ政権下で実施された。残念ながら、その規制緩和がもたらしたのは短命な住宅バブルであり、生産的な民間投資の持続的な活況ではなかった。
政策がサプライサイド派とネオ・ケインズ派の熱意の間を揺れ動く一方、変わらず続いているのは、近年、ほとんどの高所得国で国民所得に占める投資の割合が大幅に低下していることだ。 IMFのデータによると、これらの国々の総投資支出は、1990年のGDP比24.9%から、2013年にはわずか20%にまで低下した。
米国では、投資支出は1990年のGDP比23.6%から2013年には19.3%に低下し、純額(総投資から資本減耗を除いた額)ではさらに顕著に落ち込んだ。欧州連合では、1990年のGDP比24%から2013年には18.1%に低下した。
ネオ・ケインズ派もサプライサイド派も、投資支出の持続的な減少に対する真の解決策に目を向けていない。私たちの社会には、特に、深刻な汚染を伴い、エネルギー集約的で炭素排出量の多い生産を、天然資源の効率的利用と低炭素エネルギー源への転換に基づく持続可能な経済へと変えるための投資が急務だ。こうした投資には、公共部門と民間部門による相互補完的な取り組みが必要となる。
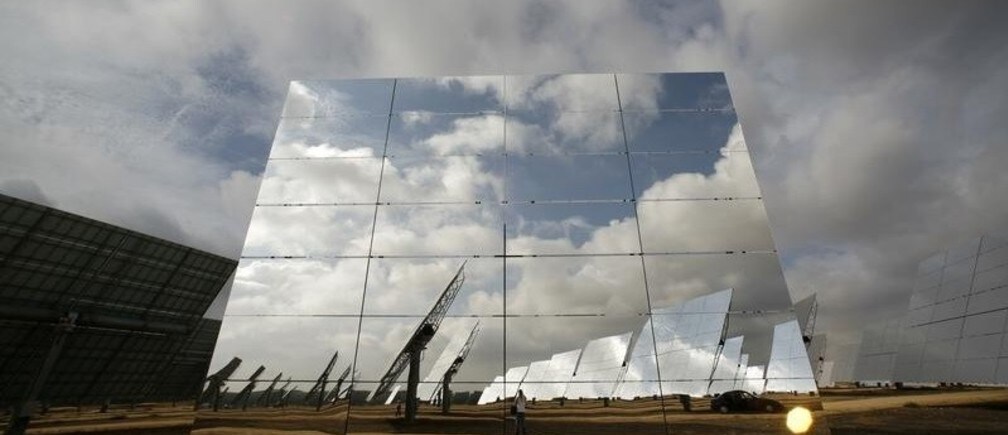
必要な投資には、太陽光発電と風力発電の大規模な導入、公共交通(バスや鉄道)と民間交通(自動車)の双方での電動化の拡大、エネルギー効率の高い建物、そして再生可能エネルギーを長距離輸送する送電網の整備が含まれる(たとえば、北海や北アフリカから欧州大陸へ、またカリフォルニア州のモハーヴェ砂漠から米国の人口集中地へ送る)。
しかし、社会がこうした投資を行うべきまさにその時に、米国と欧州の公共部門は事実上「投資ストライキ」に入っている。政府は財政均衡を名目に公共投資を削減している。また、公共規制下の送電網、責任ルール、価格算定方式、各国のエネルギー政策が不確かで激しい論争の的になっているため、民間投資家は代替エネルギーに安定して十分な投資を行えない。
米国では、公共投資支出が大幅に削減された。連邦政府にも州政府にも、次世代のスマートでクリーンな技術への投資を促す政治的な委任、資金調達戦略、長期計画がない。
ネオ・ケインズ派もサプライサイド派も、投資の停滞を誤解してきた。ネオ・ケインズ派は、公共投資も民間投資も、単なる別の形の総需要とみなす。スマートで環境的に持続可能な公共・民間投資を解き放つために必要な、エネルギーシステムやインフラに関する公共政策上の決定(新技術を促進するための重点的な研究開発を含む)を軽視している。そのため、力強い投資回復に必要な詳細な国家政策を求めるのではなく、金利ゼロや景気刺激策といった小手先の策を推進する。
一方、サプライサイド派は、民間投資が補完的な公共投資と明確な政策・規制の枠組みに依存していることを、まるで理解していないかのようだ。政府支出の大幅削減を唱え、民間部門が何とか魔法のようにその穴を埋めると素朴に信じている。しかし、公共投資を削減すれば、民間投資を妨げることになる。
たとえば、政府に長期的な気候・エネルギー政策がなく、低炭素エネルギー源を人口集中地まで運ぶ長距離送電線の建設を促す計画もなければ、民間の電力事業者は再生可能エネルギーによる大規模発電に投資しない。こうした複雑な政策の詳細は、自由市場を重視する経済学者がこれまであまり気にかけてこなかった。
国内貯蓄を活用して海外投資を促す方法もある。たとえば米国は、低所得のアフリカ諸国が米国企業から新たな発電所を購入できるよう資金を貸し付けることができる。こうした政策は、米国の民間貯蓄を世界の貧困との闘いに役立てると同時に、米国の産業基盤を強化するだろう。
しかし、この点でもネオ・ケインズ派、サプライサイド派のどちらも、開発金融の制度を改善するために大きな努力をしてこなかった。日本や中国に消費率を引き上げるよう助言するより、マクロ経済学者は、両国が豊富な貯蓄を国内投資だけでなく海外投資にも活用するよう促す方が賢明だ。
経済成長と環境の持続可能性を調和させる緊急の必要性を認識する人なら、こうした考えは十分に明らかだろう。私たちの世代が直面する最も差し迫った課題は、世界の汚染をもたらす炭素依存型のエネルギーシステムとインフラを、21世紀にふさわしいクリーンでスマートかつ効率的なシステムへと転換することだ。持続可能な経済への投資は、私たちの福祉を大幅に高め、「余剰」貯蓄をまさに適切な目的に活用することになる。
しかし、これは自動的に実現するわけではない。長期的な公共投資戦略、環境計画、技術ロードマップ、新たな持続可能技術に向けた官民連携、そして国際協力の強化が必要だ。こうした手段が、私たちの健康と繁栄を左右する新たなマクロ経済学を形作る。
以下は、 Project Syndicateとの協力により掲載された。
著者:ジェフリー・D・サックスは、コロンビア大学の持続可能な開発学教授、保健政策・経営学教授、アース・インスティテュート所長であり、国連事務総長のミレニアム開発目標担当特別顧問も務める。
画像:2009年10月7日、セビリア近郊サンルーカル・ラ・マヨールの「ソルカル」太陽光発電所で、先月稼働を開始した新しいPS20太陽光発電所を遠望する。ロイター/マルセロ・デル・ポソ


