産業は、インフラ、エネルギー、サプライチェーン、投資判断を通じて、ますます相互に結びつきつつあります。
エネルギー転換における業界横断的な連携を強化することで、脱炭素化を進めると同時に、競争力、手頃な価格、エネルギー安全保障、レジリエンスを高めることができます。
業界を問わず適用できる6つの促進要因があり、各分野の組織がこの変革を現実的かつレジリエントな形で拡大するのに役立ちます。
産業システムは、エネルギー、化学品、金属、輸送、物流、インフラが共有のサプライチェーン、物理的ネットワーク、協調的な投資判断を通じて密接に結びついた、相互接続型のエコシステムへと進化しています。
しかし、これらのエコシステムが個別に計画される場合、分断と非効率が生じます。分野間の連携が不足すると、資源の流れの最適化、クリーン技術の拡大、エネルギー転換の加速に課題が生じます。
これが重要なのは、エネルギー、素材、輸送への需要が増加を続ける一方で、サプライチェーンは依然として脆弱であり、インフラには負荷がかかっているからです。地政学的な分断と、貿易、産業、気候政策の変化により、相互に結びついた産業バリューチェーン全体での長期的な計画はさらに複雑になっています。
「エネルギー転換で最も大きな進展が見られるのは、供給、需要、インフラが足並みをそろえて発展する時です」とDHLグループCEOのトビアス・マイヤー氏は述べています。「長期的な投資において政策の枠組みは決定的な要因であり、持続可能なソリューションが世界で競争力を保つことを確かなものにします。世界はCO2排出のコストを価格付けし、引き上げる仕組みを必要としています。」
これらの課題で連携を強化することは、産業の脱炭素化を進めながら、競争力、手頃な価格、エネルギー安全保障、レジリエンスを強化することにつながります。
産業変革の限界
エネルギー・システムは、今日の産業の基盤の中核です。供給、インフラ、産業バリューチェーンをつないでいます。そして産業が互いにますます依存するようになっているため、エネルギー転換は、もはやサイロの中では進められません。
こうした相互依存により、産業、インフラ、サプライチェーンをまたいで判断を整合させる、より統合的な働き方が求められています。これにより、変革をより速く拡大し、すべての関係者に価値を生み出すことができます。そのためには、エコシステムとしての連携が必要です。
産業変革における、より効果的な分野横断的連携を支援するため、世界経済フォーラムは2025年に、エネルギー、化学品、金属、輸送、インフラの各業界にわたる一連の対話を開催しました。これらの厳選された対話セッションでは、供給と需要の両面からエネルギー・エコシステムに焦点を当てました。
参加者は、業界を問わず適用できる6つの促進要因を特定しました。これらについては、「集団的エコシステム概要」においても、より詳しく取り上げています。これらの要素は、現実的かつレジリエントな形で変革を拡大するうえで不可欠です:
1. 技術中立性とエネルギーの多様性を推進する
レジリエントで手頃な価格の持続可能な産業システムは、多様な技術とエネルギー源の組み合わせに依存しています。
また、技術と地政学的条件が変化するにつれ、競争力、安全保障、脱炭素化を推進するために、あらゆる分野で異なるエネルギー源と技術の組み合わせが必要になります。これには、従来型燃料、クリーン水素、持続可能な航空燃料(SAF)、炭素管理、電化が含まれる可能性があります。
クリーンエネルギーへの転換について、世界経済フォーラムは何に取り組んでいますか?
技術的な選択肢を開いたままにする政策は、さまざまな変革の道筋を可能にし、産業が変化する市場、インフラ、投資の現実に適応するのを支援できます。
2. 低炭素製品をより手頃な価格にする
技術の多様性だけでは成功は決まりません。低炭素ソリューションを拡大できるかどうかは、最終的には産業バリューチェーン全体での手頃な価格と利用しやすさに左右されます。
しかし、従来型製品と低炭素製品の間のコスト差は依然として大きく、特にエネルギーコストの上昇に直面する利益率の低い産業では顕著です。たとえばSAFは、地域や市場の状況によって異なりますが、一般に従来型のジェット燃料よりコストが高くなる傾向があります。化学品のバリューチェーンにも同様のグリーン・プレミアムが存在します。
そのため、多くの低炭素技術では、規模の経済によってコストを下げられるようになるまでに、多額の初期投資が必要です。的を絞ったインセンティブ、共有インフラ、より明確な長期需要のシグナルがなければ、産業変革はパイロット事業を超えて大規模な導入へと進むことに苦労するでしょう。
3. バランスが取れ、包摂的で地域に根ざした産業変革を実現する
技術が利用可能になり、投資環境が改善したとしても、産業変革が単一の世界的な道筋をたどることはありません。地域によって、インフラの成熟度、エネルギー・システム、産業能力、資金へのアクセスは異なります。そのため、長期的な産業変革には地域に応じたアプローチが不可欠です。
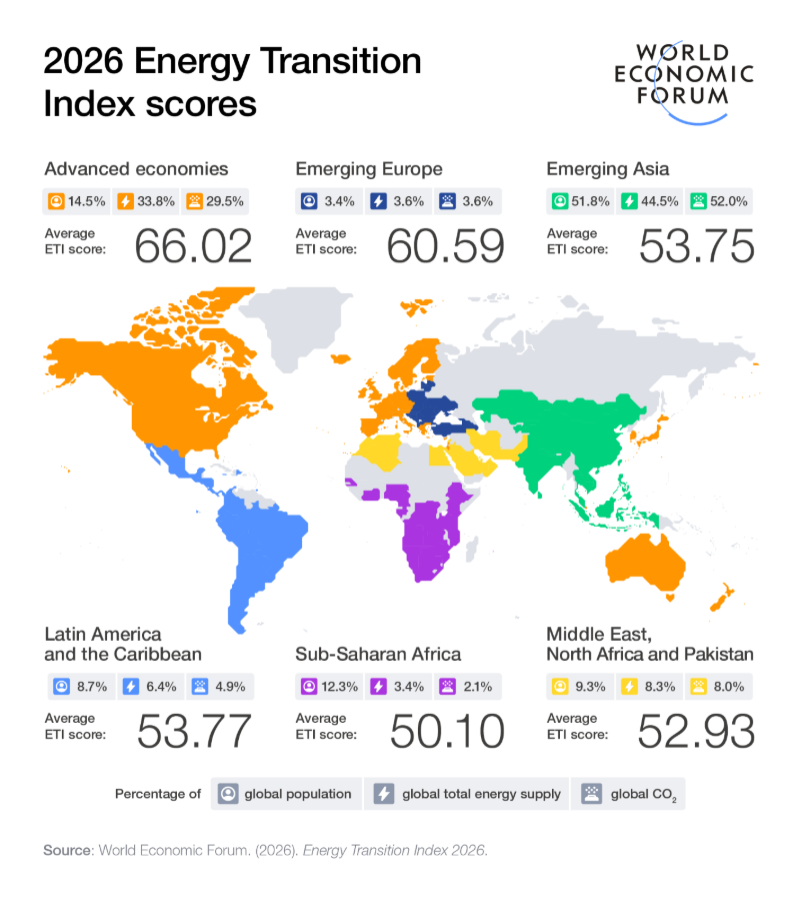
こうした違いは投資のパターンにも表れています。国際エネルギー機関によると、中国を除く新興経済国は、2015年から2024年にかけての世界のクリーンエネルギー投資の増加分のうち10%未満しか受け取っていませんが、これらの国々は今後のエネルギー需要の多くを牽引すると予想されています。
地域の現実を無視する変革戦略は、ある状況で有効な解決策が別の状況では実行可能でないことがあるため、レジリエンスではなく分断を生むおそれがあります。
4. 安定的で一貫性のある政策を設計する
産業変革は、数十年にわたり続きうる投資サイクルに依存しています。しかし企業は、急速に変化する政策環境の中で、長期的な投資判断を下すことをますます求められています。経済協力開発機構(OECD)によると、この不確実性は、投資を妨げ、資金調達コストを押し上げる可能性があります。
「産業変革には、新技術、インフラ、能力への大規模な投資が必要です」とENIのCEOクラウディオ・デスカルツィ氏は説明しています。「長期的で技術中立的な政策は、資本を解き放ち、競争力を高め、バリューチェーンとエネルギー・エコシステム全体での革新を加速させることができます。これにより産業は、安全保障、レジリエンス、持続可能な成長を実現できます。」
5. 脱炭素化に向けた、より効果的な市場メカニズムを開発する
安定した政策の枠組みは、低炭素ソリューションの導入を加速し、バリューチェーン全体での連携を可能にする、効果的な市場メカニズムの条件を生み出します。
しかし、バリューチェーンの一部だけを脱炭素化し、他の部分を脱炭素化しなければ、排出とコストを削減するのではなく、移転させてしまうリスクがあります。「バリューチェーン全体を脱炭素化したい場合、業界の一社だけでそれを行うのは非常に困難です」とクラリアントAGのCEO、コンラッド・カイツァー氏は述べています。同氏は、そのため化学などの業界では連携が「非常に重要」だと付け加えています。
より協調的な市場メカニズムは、それを支える政策の枠組みとともに、製品の炭素強度に関する透明性を高め、バリューチェーン全体でインセンティブを整合させ、共有インフラを支えることができます。これにより、産業は単独ではなく、共に投資し、拡大することができます。
6. エネルギー・インフラを変革する
これらの取り組みはすべて、最終的には信頼性の高いマルチエネルギー・インフラに依存しています。
港湾、送電網、パイプライン、物流ネットワークなどのインフラは、産業変革の基盤を形成していますが、その多くは古いエネルギー・システムやサプライチェーンを前提に設計されてきました。
産業が代替燃料、低炭素原料、新技術を採用するにつれ、インフラもそれに合わせて進化しなければなりません。官民による協調的な投資がなければ、野心的な転換戦略であっても、個別のプロジェクトを超えて大規模な導入へと進むことに苦労するでしょう。
そのため政府は、産業変革を大規模に可能にするために必要なエネルギー・インフラの計画、許認可、投資において、重要な役割を果たしています。
産業変革:分断から協調へ
これら6つの促進要因は、組織が産業変革にどのように取り組んでいるかについて、より広範な転換を示しています。成功は、産業、政府、インフラ事業者が相互に結びついたバリューチェーン全体でどのように連携するかに、ますます左右されます。
今、真の機会は、産業エコシステム全体で整合の取れた変化を加速させることにあります。