石油・ガス業界は、ますます不確実になる未来に向けた計画立案を始めなければならない。
成功の大きな鍵の一つは、地域、地方、そして世界レベルでの協調的な取り組みとなるだろう。
この協働は、業界に変革的な利益をもたらすだろう。
世界の石油・ガス業界はこれまでにも厳しい時期を経験してきたが、2020年に直面している状況は前例のないものである。新型コロナウイルス感染症のパンデミックによる需要の落ち込みが、すでに苦境にある業界をさらに打撃しているため、短期的な見通しは複雑だ。脱炭素化への圧力、エネルギー集約度を下げる社会習慣の構造的変化、そして豊富なエネルギー供給の存在を背景に、中期・長期の見通しも不透明である。業界は自らを再構築する必要があるかもしれない。
業界は過去に困難に直面した際、コストを削減し、投資を先送りし、原油価格の回復を待つことができた。今回は、フラットな供給曲線という状況の中で、エネルギー需要の経済性が大きく変化しているため、事情が異なる可能性がある。
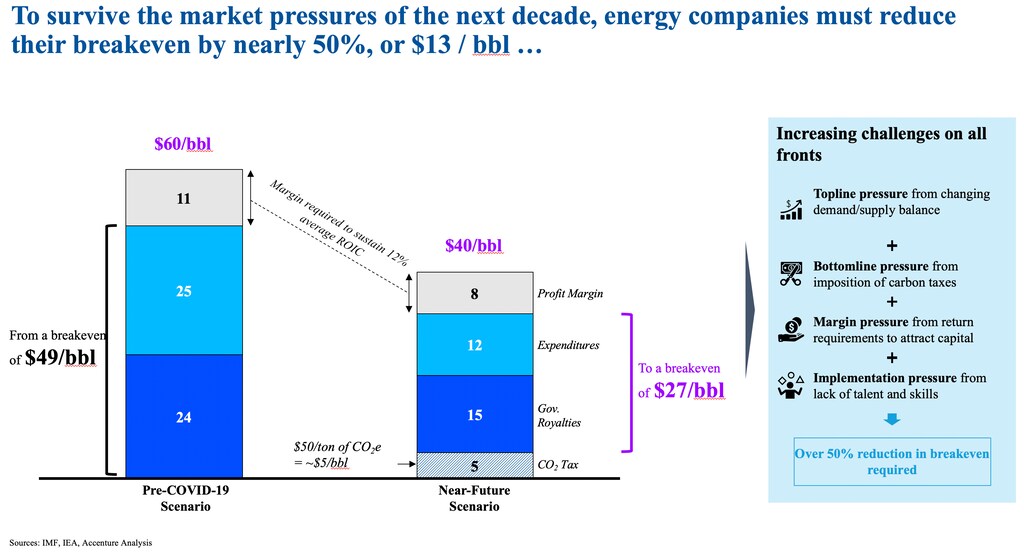
例えば交通分野では、特に二酸化炭素排出のコストが考慮される場合、2030年までに電気自動車(EV)が優位に立つ可能性がある。電池のコストと効率が大幅に改善されたことで、EVの総所有コスト(TCO)は急激に低下する可能性があり、内燃機関(ICE)向け燃料価格に圧力をかけ、目標損益分岐点を1バレル40ドル未満へと押し下げるだろう。それと並行して、炭素税によって原油1バレル当たりの価格が3ドルから8ドル上昇する可能性もあり、コスト曲線が変化する。その損益分岐点水準で二桁のリターンを維持するためには、業界は単位当たりの支出を50%以上削減し、約1バレル当たり12ドルにする必要がある(下図1を参照)。
同様に、石炭や天然ガスに代わる代替エネルギー源への需要も急速に高まっている。業界は、特に中国やインドといった主要市場において、液化天然ガス(LNG)を移行期の燃料として位置づけてきたが、この役割は、ガス火力発電が再生可能エネルギーの代替手段や石炭と競合できることを前提としている。これを実現するためには、上流のLNGコストを最大2025年までに40%削減する必要がある。
現状に挑戦し、再構築するための行動を求める声は、ますます大きくなっている。
業界全体の協働による変革の推進
変革の根本的な分野の一つは、業界がこれらの課題に対処するためにどのように連携するかである。端的に言えば、協働は業界の未来にとって不可欠だ。事業者は互いだけでなく、そのエコシステムとも協力しなければならない。未活用のままの大きな性能向上の機会が存在している。アクセンチュアは、少なくとも3,200億ドルの潜在的利益を特定している(下図2を参照)。
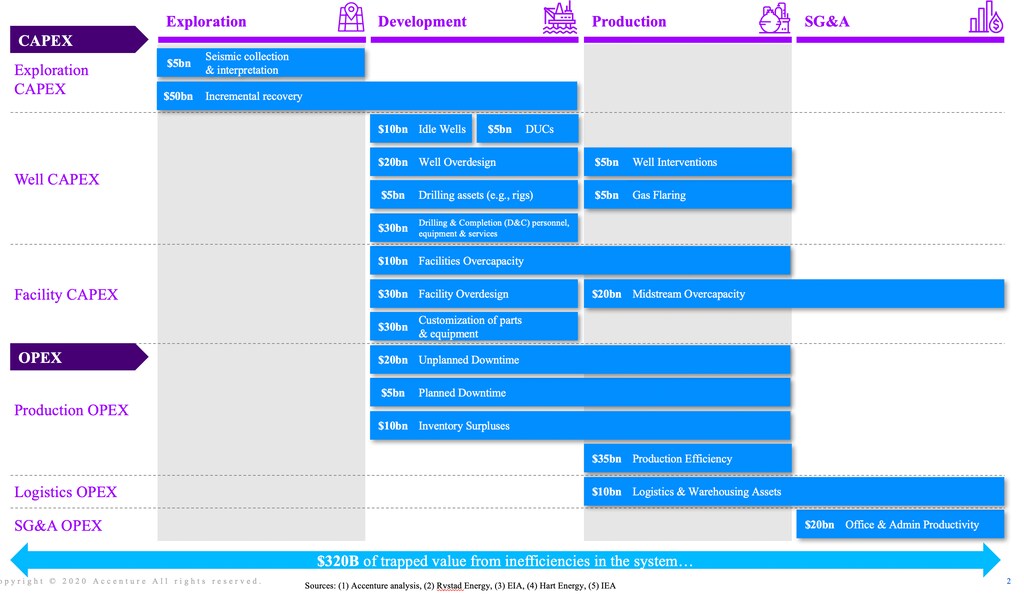
これらの利益の多くは、企業が協力することによってのみ実現できる。データ共有などの推進要因によって、その価値の約3分の1を引き出すことができる。企業間およびサプライヤーとの協働から生じる利益の代表的な例としては、以下のものが含まれる。
倉庫および物流資産の共有強化による70億ドル
部品および設備の標準化による150億ドル
計画外のダウンタイムの削減による90億ドル
新技術による回収率の向上による100億ドル
坑井および設備の過剰設計の最小化による200億ドル
過剰な掘削および坑井仕上げサービスの削減による140億ドル
ただし、協働を大規模に機能させるためには、業界は地域、地方、そして世界レベルで提携を築くための基本原則と設計の青写真を確立しなければならない。業界はこれまでにも協働モデルを試みてきた。例えば、「ロジック」プロジェクト(英国)において、北海の生産者はヘリコプター便の座席を共有し、マスターサービス契約などの業界標準契約を標準化し、天候や作業資格に関する特定の種類の情報を共有した。
同様に、マレーシアのCORAL(コスト削減同盟)2.0イニシアチブは、上流の生産者間の協働を促進した。CORAL 2.0の取り組みには、計画と坑井設計の最適化による掘削コストの削減、操業慣行、新技術の適用が含まれていた。生産者は、オペレーション管制塔を通じて物流資源の共通の計画とスケジューリングを確立するため、共同調達と実施戦略を検討した。マレーシアの国営石油会社(NOC)であるPETRONASは、CORAL 2.0が2015年の発足以来、ほぼ12億ドルの節約につながったと試算している。
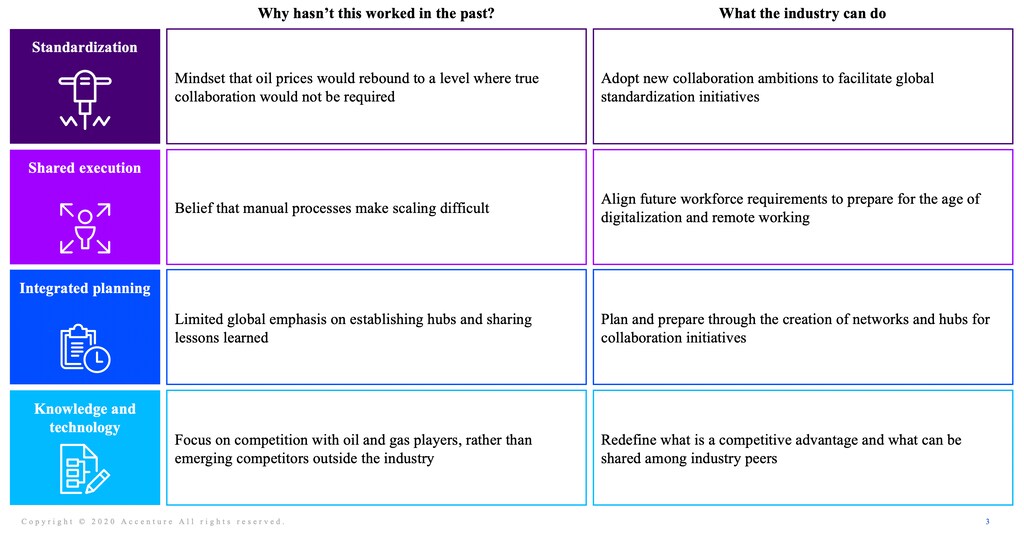
これらおよびその他の取り組みは、地域や国家レベルでは成功を収めてきたものの、協働を例外ではなく標準とするための大規模な取り組みは、真に開始されてこなかった。しかし、これは変わろうとしている。これを実現するため、業界のリーダーは、下図3に示す協働の4つの主要分野について青写真を作成することができる。
行動を起こす-今後の道筋
世界経済フォーラムの石油・ガス・コミュニティは、石油・ガス業界の企業とそのエコシステムとの協働を促進することを目的とした取り組みを模索するため、力を合わせている。
主要な取り組みには以下が含まれる。
1. グローバルなネットワークとハブの創設:オフショアの物流、倉庫、余剰在庫の共有を促進する地域ハブを設立し、インフラの利用率向上と過剰在庫の削減により、年間140億ドルを引き出す。
2. 世界的な標準化の取り組みの促進と調整:バルク材料および梱包の調達のための機器仕様の標準化により、機器の資本支出を10%から20%削減し、スケジュール短縮を最大40%もたらすと推定されており、その他の重要な利益も期待される。
3. データセットとデジタル協働プラットフォームの標準化:石油・ガスのエコシステム全体でデータアーキテクチャとAPIの共通標準を策定し、データ交換を可能にするとともに、デジタル化とデータ主導の意思決定を実現するための基盤を築く。
4. 将来の人材要件に関する連携:第四次産業革命が業界に及ぼす影響を調査し、リスキリングおよびアップスキリングのニーズの特定や、業界横断的な人材再配置の機会を含める。
結論
石油・ガス業界は複数の課題に直面しており、ますます複雑かつ不確実になる未来に備えなければならない。業界の成功は、主に重要なシグナルを見極め、断固として行動するリーダーの能力に大きく左右される。
一つの重要な決定は、地域、地方、そして世界レベルでの協調的な取り組みを推進することである。業界の同業者やサプライヤーと協力し、競争法および独占禁止ガイドラインを厳格に遵守しつつ、サプライヤーに連携と相互協力を促すことによって、業界は無駄を減らし、効率を高め、損益分岐コストを下げ、二酸化炭素排出量を削減できる。政府や規制当局の行動と組み合わさった協働は、業界がすべてのステークホルダーにより良く貢献し、クリーンエネルギーの未来への移行において重要な役割を果たすことに寄与しうる。




