海運業界は保守的かもしれないが、燃料費と環境規制が、同分野における長期的な技術・運用面の変化を促している。11月18日、政府と企業の幹部がソウルに集まり、The Economist eventsが企画し、GEが協賛した会議「View from the Bridge: Transformations in Global Trade」で、こうした変化について議論した。
従来、海運業界は船舶の動力源として、硫黄分の多い重油(HFO)に依存してきた。しかしHFOは硫黄分と炭素含有量が高いため、2015年1月1日以降、船舶は排出規制海域(ECA)を航行する際、硫黄分が最大0.1%の燃料を使用することが義務付けられる。現在の1%から引き下げられる。2020年までに世界的な規制も改定されるが、燃料の硫黄排出基準はやや緩やかな0.5%となる(現在は3.5%)。
移行にはコストが伴う。International Chamber of Shipping(ICS)の推計によると、硫黄分の少ない燃料への切り替えには、2020年まで海運業界に年間約700億ドルの費用がかかる可能性がある。業界は将来的なCO2排出上限も懸念している。しかし、現在の海運業界は供給過剰で競争が激しいため、こうした規制が最終利用者にどれほどのコストをもたらすかは不明だ。
ただし明らかなのは、燃料費がすでに人件費を上回り、航海費用の30~40%(2012年の数値)を占めるようになったことだ。これにより、船主にとって最大の運航費用となっている。この状況では、記録的な低水準の原油価格は業界にとって歓迎すべき救いだが、その効果は小さく一時的なものにすぎない。ICSによると、燃料費は過去15年間で約400%上昇している。
しかし、事業者が必ずしも新しい、より燃費効率の高い船舶を取得する必要はない。船首設計の変更、エンジンの定格出力の調整、プロペラのトリム調整、船体塗料の刷新など、船舶の改修によって水の抵抗を減らしたり、燃費効率を改善したりできる。航行速度を落とす「スロー・スチーミング」も、燃料消費と汚染を削減できる。
International Chamber of Shipping副会長で、シンガポールを拠点とする海運会社Avra Asia Pteの会長でもあるEsben Poulssonは、全体として大きな成果があったと述べた。IMOによると、業界は2007年から2012年の間に排出量を10%削減した。またPoulsson氏によれば、海運業界が世界の温室効果ガス総排出量の2.8%を占めると推計された2007年に対し、2012年には世界の船隊規模が拡大したにもかかわらず、その割合は2.2%に低下した。それでも、引き続き取り組みが必要だ。例えば、IMOの「現状維持」シナリオでは、同分野の排出量は2050年までに50~250%増加する可能性が示されている。
データにかかわらず、燃料費の高騰と環境面の要請が重なることで、造船所には明確な影響が及ぶ。「造船会社としての私たちの使命は、より高効率な船を造ることです」と、Daewoo Shipbuilding and Marine Engineering(DSME)のCEO、Ko Jae-hoは述べた。Ko氏によると、DSMEの研究開発投資により、5年間でHFO船の燃費効率を20%改善できた。またエンジン設計の変更により、液化天然ガス(LNG)運搬船の燃費効率は9%向上した。韓国の造船所が強い比較優位を持つ、成長著しい分野である。
将来の燃料として原子力を挙げた参加者がいた一方で、核をめぐる政治的事情が広範な利用を妨げると主張する参加者もいた。これに対し、LNGについては世界各地で活発な研究が進められている。
「中長期的には、LNGが他の燃料に取って代わると考えています」と、GEのCEO兼会長Jeff Immeltは述べた。北米のシェールガスに加え、世界各地で天然ガスの鉱床が発見されていると指摘し、「ディーゼルから天然ガスに切り替える機関車が出てくるかもしれませんし、ディーゼルから天然ガスへ移行する船舶用途も増えるかもしれません」と語った。
Ko氏によると、DSMEはすでにLNGを燃料とする中型コンテナ船を100% LNG燃料仕様で建造中だ。今後の環境規制を見越し、船主は同社の造船所に対し、新造船のタンクをLNG対応に改修できるようにすることを求めている。それでもLNG燃料船の数は少ない。World Ports Climate Initiativeによると、二元燃料船であるLNG運搬船を除けば、運航中のLNG燃料船はわずか48隻だ。2018年までに倍増すると予想されているものの、2013年に世界の定期船会社が運航していた非LNG船5,829隻と比べれば、依然としてごくわずかである。
燃料転換を妨げる要因の一つは、世界的な燃料補給施設の不足だ。デンマークのHirtshalsやシンガポール海事港湾庁など、先進的な港の一握りにしか船舶向けLNG燃料補給設備がない。しかし、この動きは広がりつつある。船級協会Det Norske Veritasによると、世界各地でLNG燃料補給施設の整備が計画されており、欧州、とりわけ北欧諸国、特にノルウェーとスウェーデンが先導的な役割を果たしている。
すでに環境性能の高い船舶に停泊料を15%割り引く優遇策を設けているBusan Port Authority(BPA)は、来年、LNG燃料補給施設の建設にも着手すると、BPAの社長Lim Ki-tackは述べた。ただし、短期的な収益性への懸念も示した。ECAの設置も需要を押し上げる要因になり得る。例えば、Lloyds Shipping Registerによる2014年の調査では、ECA内の港湾は、2020年までに供給燃料の13%をLNGが占めると見込んでいることが示された。
こうして天然ガスが有力な燃料になりつつあるようだが、業界にとっての「つなぎ」の燃料となるのか、最終的な「到達点」となるのかは、まだ分からない。多くはインフラがどれほど速く整備されるかにかかっている。
以下との共同制作: GE Look Ahead
著者:Andrew SalmonはGE Look Aheadに寄稿している。
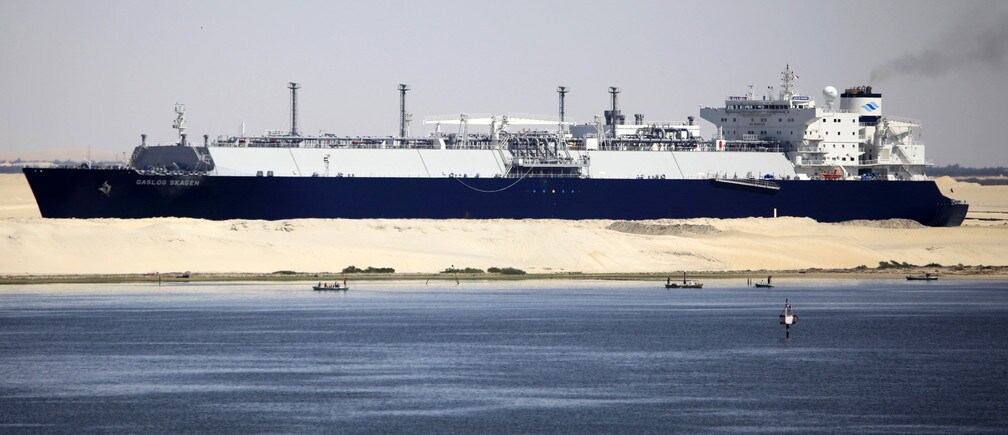
画像:Gaslog Skagen号がイスマイリア港近くのスエズ運河を通過する。REUTERS/Amr Abdallah Dalsh。