私が初めて 太陽光発電資産の証券化 について報じたのは、SolarCityが5,400万ドルの発行を発表した2013年11月のことだった。この小規模な発行(ウォール街の基準では)は、SolarCityが新たな資金調達手段の可能性を試し、資本コストを引き下げるためのものだった。2013年の発行は投資家に好評で、SolarCityは今や、太陽光発電の証券化にほんの少し足を踏み入れたという段階を超えている。
おさらい:証券化の仕組み
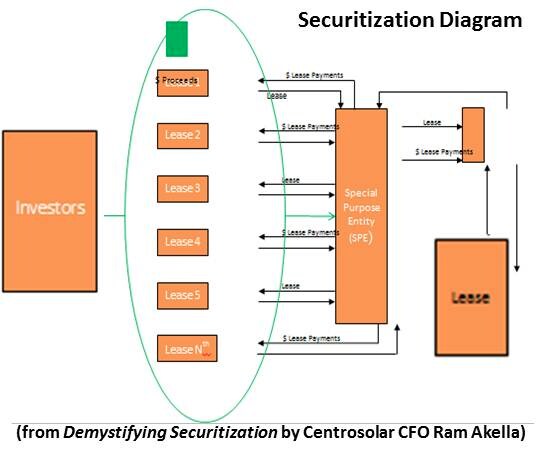
最近の証券化案件の詳細に入る前に、証券化とは何かをおさらいしておこう。 証券化 とは、個人向けに多数の融資やリースを行う組織が、契約上の債務をまとめて投資家に売却することをいう。証券化の例としては、住宅ローン、自動車ローン、航空機、列車、クレジットカード債務、生命保険がある。
債務を組成する組織にとっての利点は、何年にもわたる一連の支払いではなく、今日まとまった資金を受け取れることだ。組成者はこの資金を事業に再投入し、資本コストを削減できる。投資家が証券化を好むのは、大規模に投資でき、債務プールによる分散効果があらかじめ組み込まれているためだ。証券化の難点は、引受基準が債務のリスク特性と一致していない場合、予想を上回る債務不履行率が生じる可能性があることだ。これが、SolarCityの最初の発行が小規模で、リスクを軽減する特性を持つよう設計された理由の一つだった。
最新の案件
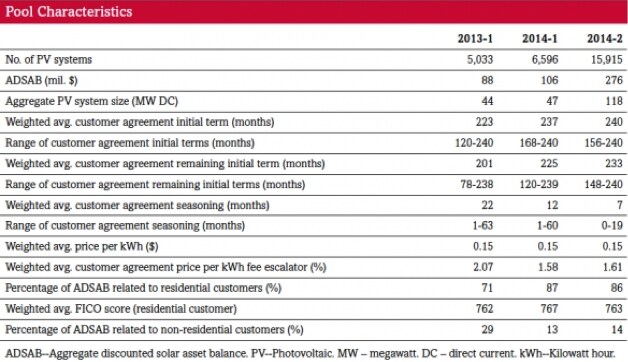
2014年7月、SolarCityは太陽光発電を裏付けとする債券7,020万ドルの 2回目の証券化 発行を完了した。この発行には6,596基の太陽光発電システムが含まれ、その87%は住宅用だ。発行利回りは4.59%で、初回発行の4.80%をわずかに下回る。2回目の発行における投資特性はすべて、初回と同等以上である点が重要だ。SolarCityはより多くのシステムをプールし、プールの平均FICOスコアを高めながら、より低い利率でシステムを売却することができた。
最初の2回の発行が成功した後、SolarCityは2014年7月に、最初の2回を合わせた額を上回る規模の3回目の発行を行った。投資特性の改善傾向は3回目の発行でも続き、はるかに大きなプールを実現した。3回目の証券化発行は2億100万ドルで、約1万6,000基の太陽光発電システムを含む。加重平均利回りは4.32%で、最初の2回の発行を下回る。
今後の展望
太陽光発電システムの証券化額は3億2,500万ドルを超え、この新たな資金調達手段に投資実績があることを太陽光発電業界は示した。ViventやSunRunのような企業も、SolarCityとともに証券化に参入すると予想される。これまで投資家の反応が好意的だったことを踏まえると、次回の太陽光発電証券化の投資プールは、これまでより大規模になる可能性が高い。また、投資税額控除が2016年に段階的に廃止される可能性がある中、証券化が太陽光発電業界の主要な資金源として税額控除関連のエクイティに取って代わると見る向きもある。太陽光発電の証券化は、低コスト資本の有効な供給源であることを示しており、今後も定着していくだろう。
本記事は、 The Energy Collectiveとの協力により掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味するものではありません。
アジェンダの最新情報を受け取るには、 週刊ニュースレターにご登録ください。
著者:Boyd Arnoldは再生可能エネルギー分野の専門家です。
画像:Walkawayの町の近く、パースから北へ約350 km(217 miles)のGreenough River Solarプロジェクトで、空に向かって並ぶ太陽光パネル。REUTERS/Rebekah Kebede


