3年間にわたり比較的安定していた原油価格は、2014年半ば以降、急落しました。この下落は幅広いエネルギー企業に大きな影響を及ぼし、多くの企業が投資、コスト構造、さらにはビジネスモデルの見直しを迫られています。また、原油価格が今後どこへ向かうのか、依然として極めて不透明です。歴史が示唆するように、価格は反発するのでしょうか。それとも、根本的に異なる価格環境から成る「新たな常態」に入ったのでしょうか。
原油価格の下落は、世界の天然ガス市場にもすでに一定の影響を及ぼしています。しかし、2つの燃料の間に相互作用があるため、原油価格が長期間にわたって1バレル当たり50~60ドルの範囲にとどまれば、その影響ははるかに大きくなるでしょう。一部の市場ではガス価格が依然として契約上、原油価格に連動しています。また、価格動向の変化に応じて利用者が石油とガスを切り替える代替効果もあります。
ただし、市場固有のさまざまな要因があるため、ガス市場の反応は一様ではありません。以下では、主要な3市場である米国、アジア、欧州を検討し、原油安が長期化した場合に予想される反応を測るとともに、業界企業に生じ得るリスクと機会を特定します。
米国市場:需要と供給の減少
原油価格の低迷が続けば、米国の天然ガス市場では需要と供給の双方に下押し圧力がかかるでしょう。まず需要を見てみましょう。
需要
2014年の米国の天然ガス需要は合計6,900億立方メートル(bcm)で、住宅・産業部門がその3分の2を占め、残りは発電でした。米国は依然として天然ガスの純輸入国であり、2014年の純輸入量は約35 bcmで、主にカナダから輸入していました。しかし、輸入量は前の10年間以降、大幅に減少しています。当時、米国は年間約100 bcmを輸入していました。
米国エネルギー情報局(EIA)は、米国の天然ガス需要が2020年に合計770 bcmになると予測しました。ただし、この予測は2014年初頭、つまり原油価格の下落前に発表されたもので、主要部門すべてで需要が伸びると想定していました。具体的には、LNG(液化天然ガス)プロジェクトの開発に伴うLNG輸出の拡大に牽引される天然ガス輸出、圧縮天然ガスがディーゼル燃料やガソリンにますます取って代わることで、トラックから特に強い需要の伸びが見込まれる輸送、ガスが石炭火力発電にますます取って代わる発電、そして主に産業活動の活発化を背景とする住宅・産業部門です。しかし、原油価格は2014年半ば以降、半分になっているため、こうした想定のうち、特に輸出と輸送に関するものは見直す必要があります。
まず輸出を見てみましょう。EIAは、世界市場での米国産供給の価格競争力を背景に、米国のLNG輸出が2020年に70 bcmを超えると予測しました。しかし、原油価格の下落により、この想定は揺らいでいます。米国のLNG輸出がアジアや欧州の買い手にとって魅力的であるには、米国のヘンリー・ハブ価格と、原油価格に連動するアジアの価格、ならびに主に英国のナショナル・バランシング・ポイントやオランダのタイトル・トランスファー・ファシリティなどのハブ価格に連動する欧州の価格との価格差が十分に大きくなければなりません。しかし、原油価格の下落に伴い、この価格差は大幅に縮小しました。
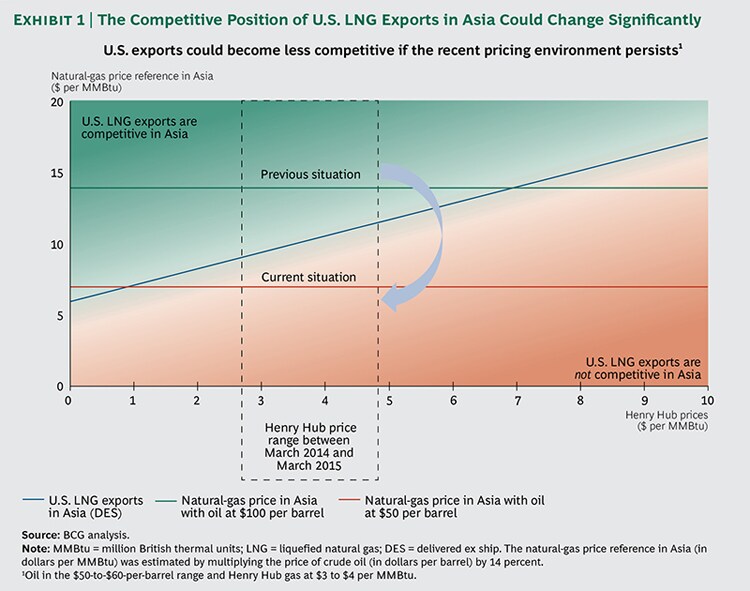
原油価格の下落に伴い、米国東海岸からのLNG輸出の本船渡し(FOB)コストとアジアのLNG輸入価格との価格差が縮小していることからも、これは明らかです。原油が1バレル当たり100ドルだったとき、価格差は100万英国熱量単位(MMBtu)当たり6.40~7.60ドルでした。(この範囲の算出にあたり、ヘンリー・ハブ価格を1 MMBtu当たり3~4ドルと仮定しました。)原油価格が長期間にわたり50~60ドルの範囲にとどまれば、価格差はマイナス0.60ドルから1.95ドルに縮小するでしょう。
価格差が縮小し、米国東海岸からアジアへの現在のLNG輸送コストが1 MMBtu当たり約2.50~3.50ドルであることを踏まえると、米国からアジアへのLNG輸出の採算性はますます低下しています。図表1は、原油が1バレル当たり50~60ドル、ヘンリー・ハブのガス価格が1 MMBtu当たり3~4ドルという最近の価格環境が長期間続いた場合、アジアにおける米国産LNG輸出の競争力がどのように推移するかを示しています。
こうした動向の結果、米国では一部のLNG輸出プロジェクトが遅延し、最終的には中止されると予想されます。主要な規制上の節目をすでに通過し、信頼できる買い手との間でプロジェクト容量について確固たる長期契約を確保している成熟段階のプロジェクトは、おそらく進展し、予定どおり完成するでしょう。これには、シェニエール・エナジーのサビーン・パス・ターミナル(テキサス州とルイジアナ州の州境)、フリーポート・ターミナル(テキサス州)、キャメロン・ターミナル(ルイジアナ州)が含まれます。他のプロジェクトの見通しは、より不確実です。開発の初期段階にありながら長期顧客契約を確保している一部のプロジェクトは、大幅な遅延の可能性はあるものの、前進するかもしれません。このカテゴリーには、サビーン・パスT5-T6、フリーポート拡張、シェニエール・エナジーのコーパスクリスティ・ターミナル(テキサス州)、ドミニオン・リソーシズのコーブポイント・ターミナル(メリーランド州)、サザン・ユニオンとBGグループのレイクチャールズ・ターミナル(ルイジアナ州)、ゴールデンパス・ターミナル(テキサス州)が含まれます。主な顧客が、第三者への転売を目的とするポートフォリオ買い手であるプロジェクトでは、特に遅延が起こりやすいでしょう。長期の買い手契約を確保していないプロジェクトは、価格差が拡大するまで棚上げされる可能性が高いでしょう。
以上の分析を踏まえ、米国の天然ガス輸出量は2020年に40~50 bcmとなり、70 bcmを大きく下回ると予想します。
輸送部門の需要増加予測も同様に下方修正する必要があります。EIAは、需要が2020年まで年率8%で伸び、同年には約2 bcmに達すると推定しました。天然ガスと石油製品、特にディーゼル燃料との価格差が大きいことで、後者から前者への代替が進むという想定です。(このシナリオは当然、それを可能にする下流インフラが十分に整備されることを前提としています。)しかし、原油価格が1バレル当たり50~60ドルであれば、その実現可能性ははるかに低いでしょう。実際、ディーゼル燃料価格とヘンリー・ハブ価格の価格差が回復しない限り、輸送部門の需要は2020年に1 bcm未満になると予想します。
原油価格の下落が、発電部門および住宅・産業部門の天然ガス需要に及ぼす影響は、はるかに小さいでしょう。米国の発電向け天然ガス需要は、主に石炭との競争(そして、程度は小さいものの、再生可能エネルギー発電との競争)によって生じています。実際、米国の電力の約70%は天然ガスと石炭で発電され、石油製品による発電は1%未満です。そのため、原油価格の低迷が発電向け需要に及ぼす影響は小さいはずです。
住宅・産業部門の需要も、原油価格の低下による影響を比較的受けにくいでしょう。米国の小売ガス価格はヘンリー・ハブ価格によって決まり、その動向は石油市場の動向とは切り離されています。また、現在の水準では天然ガス価格は原油価格に対して競争力があり、液化石油ガス(LPG)や暖房用燃料などの石油製品から天然ガスへ切り替える利用者の誘因は弱まっています。
総じて、原油価格が50~60ドルの範囲にとどまると仮定すると、米国の天然ガス需要は、価格下落前に策定された長期予測を確実に下回るでしょう。2020年の需要は約740 bcmとなり、EIAが2014年に発表した770 bcmの予測を大きく下回ると見込んでいます。
供給
原油価格の下落は、石油・ガス会社が開発を縮小すると考えられるため、米国市場の天然ガス供給量も減少させるでしょう。その理由はいくつかあります。ひとつは、これらの企業が現在保有する上流投資ポートフォリオが、原油価格1バレル当たり100ドルの時期に組まれたことです。原油価格が現在の水準にあると、多くのプロジェクトのコストは予想収益に比べて高くなっており、業界が新たな価格環境に合わせてコスト構造を調整するには時間がかかります。それまでの間、投資活動は抑制されるでしょう。
現在操業中の油田から得られるキャッシュフローが縮小し、石油・ガス会社の投資余力が低下しているため、この状況はさらに悪化します。その結果、企業は実施する投資案件をいっそう選別せざるを得なくなり、損益分岐価格が比較的高いプロジェクトは、現在の環境であれば一部のガス開発プロジェクトも含め、遅延または中止となる可能性があります。
さらに、米国の天然ガス生産の相当な割合は、湿性ガス貯留層から得られています。こうした貯留層で産出される天然ガス液(NGL)の比較的高い価値は、原油価格が1バレル当たり90~110ドルだった過去数年間、エネルギー業界の収益性を支える中核的な要因でした。しかし、原油価格が現在の水準にあると、湿性シェールガス開発プロジェクトの損益分岐価格が上昇し、企業の掘削意欲は低下しています。
需要と供給の動向を総合すると、原油安が長期化すれば米国の天然ガス市場は縮小することが明らかです。また、米国のLNG輸出国としての役割が限定され、輸送部門における天然ガス利用の拡大が遅れ、世界市場における米国産天然ガスの価格競争力も低下するでしょう。ただし、原油安が長期化しても、米国のLNG輸出価格に影響を与え、最終的に輸出競争力を維持させ得る要因が2つあります。第一は、米国でシェール開発技術が引き続き進歩していることです。第二は、新パナマ運河の開通により、米国東海岸から極東への輸送コストが低下することです。
アジア市場:価格低下と価格指標多様化の緊急性の低下
地域別に見ると、近年、アジアは世界で最も速い天然ガス需要の伸びを記録しており、過去5年間の需要は年率6%を超えるペースで増加し、2014年には600 bcmを上回りました。域内生産が比較的限られているため、アジアは歴史的に需要を満たすうえで輸入に大きく依存してきました。供給の安定を確保するため、アジアの買い手は主に長期契約に依存しており、その多くは原油価格に連動しています。この連動関係は、こうした戦略が始まった当時、同地域で天然ガスが石油製品に取って代わりつつあったことも反映しています。
アジアのガス契約が原油価格に連動しているため、最近の原油価格下落はアジアのガス価格に直接影響し、価格を大幅に押し下げるでしょう。既存の長期ガス輸入契約は、原油価格に6~12カ月の時間差をもって連動しているため、その影響は今後数カ月でいっそう明らかになります。これまでの影響は図表2に示されています。同図表は、アジアにおける天然ガス価格の2つの指標、すなわち日本の平均LNG輸入価格と北東アジアのLNGスポット価格の最近の推移を比較しています。

図表が示すように、北東アジアのLNGスポット価格はすでに大幅に下落しています。日本の平均LNG輸入価格に表される長期供給契約に基づく天然ガス価格は、2015年第1四半期以降、下落幅がさらに拡大するでしょう。原油価格が現在の水準にとどまれば、アジアのLNG輸入価格は2015年半ばまでに1 MMBtu当たり約7ドルに低下すると予想します。これは、長期契約の原油価格連動が通常、過去6~12カ月間の原油平均価格を基準としているためです。実際、現在の先物価格には、こうした価格下落の可能性がすでに織り込まれています。
アジアのLNG市場を圧迫するもうひとつの要因は、オーストラリアとパプアニューギニアで計画されているLNG開発プロジェクトであり、これらは市場に年間約90 bcmを供給する可能性があります。この追加供給は価格への下押し圧力を強めるとともに、アジアの買い手が上流部門に統合する誘因を弱めるでしょう。ただし、こうしたプロジェクトの多くは稼働開始が約2年遅れると予想され、その間に市場が需給を均衡させ、追加供給による価格圧力に備える時間が生まれます。
原油価格の低下がもたらす重要な短期的影響のひとつは、また、原油安が続けば長期にわたって残り得る影響のひとつは、アジアのLNG買い手が価格指標の多様化を必要と感じる度合いが低下することです。ここ数年、アジアの買い手はLNG供給を確保する際に用いる価格指標の組み合わせを広げようとしており、特に原油連動からヘンリー・ハブ連動の供給量へ移行する動きがありました。原油価格が約100ドルだったころ、ヘンリー・ハブ連動価格は原油連動価格に比べてますます魅力的になっていたためです。現在、原油価格はその水準を大幅に下回り、米国産LNGの競争力にも不確実性が増しているため、アジアの買い手は多様化戦略を見直す必要があります。
中期から長期的には、現在の原油価格環境が続けば、アジアにおける天然ガス市場の持続可能な発展を促進する可能性が高いと思われます。
欧州市場:価格への下押し圧力
欧州の天然ガス市場は、流動性の高い市場へと発展してきました。例えば2013年には、域内のすべてのハブで取引されたガス量の合計が、それらの国々の天然ガス需要の10倍を超えました。
今日、欧州の取引量の大半は、原油価格から切り離されたハブ価格に連動しています。この分離は2014年にはっきりと表れ、同年の大半において、原油価格と欧州の天然ガス価格は概ね逆方向に動きました。(図表3参照。)

過去10年間、欧州では原油価格と天然ガス価格の関係が大きく変化しました。これは同地域のガス契約における価格連動構造の変化を反映しています。2005年には、欧州の天然ガス取引量の約70%が原油および石油製品の価格に連動していましたが、2013年までに取引量のほぼ80%がハブ価格に連動し、原油および石油製品の価格に連動する量は約20%にとどまりました。
欧州市場構造のこの変化は、欧州の中流事業者(E.ON、RWE、GDF Suez、Eniなど)と主要な天然ガス供給者(Gazprom、Statoil、GasTerra、Sonatrachなど)との間で、複数回にわたり契約再交渉が行われた直接の結果です。この取り組みは数年前、中流事業者が供給ポートフォリオを当時のガス市場環境に適合させることを目的に始めました。取り組みは現在も続いており、欧州ではハブ価格連動がさらに拡大すると予想されます。
原油価格に連動する欧州の天然ガス契約については、原油価格の下落が契約価格に直接影響しました。そのため、こうした契約の保有者が再交渉を迫られる圧力は弱まっています。しかし、長期的には、利益率が大きく変動する可能性があることから、中流事業者にとって原油価格連動は引き続きリスクの高い戦略だと考えます。
原油安が欧州市場に及ぼす間接的な影響を考えると、欧州の主要中流企業にとって、原油価格連動戦略のリスクは短期から中期にかけてさらに大きくなる可能性があります。欧州は、国際LNGの余剰量を吸収する市場として機能しています。アジアのLNG価格が低いシナリオでは、カタールなど一部のLNG供給国やLNGポートフォリオ事業者が、供給量の一部を欧州市場に振り向ける可能性があります。その結果、ノルウェー、ロシア、アルジェリアなどの従来型パイプライン供給者と主要なLNG販売者との間で欧州の競争が促進されるでしょう。これにより、欧州のハブ価格は、現在の原油および石油製品価格に連動する天然ガス契約価格を下回る水準まで押し下げられる可能性があります。
原油価格の急落は、主要な3つの天然ガス市場すべてに重大な影響を及ぼします。アジア市場では、その影響は直接的です。アジアの買い手が契約再交渉を迫られる圧力が弱まり、価格指標の多様化や上流統合の必要性を感じる度合いも低下するでしょう。
米国市場と欧州市場では、影響は間接的です。原油価格が50~60ドルの範囲にとどまれば、米国市場で最も起こりやすいのは、LNGプロジェクトの遅延と、米国産LNGの競争力をめぐる不確実性による天然ガス需要の伸びの鈍化です。NGLの価値低下に起因する開発コストの上昇を受け、米国のガス価格も上昇する可能性があります。欧州市場では、現在の市場環境において欧州がLNGの余剰量を吸収する役割を担っているため、ガス価格の低下と、ハブ価格の変動性の上昇が起こる可能性があると予想します。
本稿はThe Boston Consulting Groupが最初に発表しました。BCGの見解をさらに読むには、 bcg.perspectivesをご覧ください。
Agendaの情報を引き続き受け取るには、 週刊ニュースレターにご登録ください。
著者:Iván Marténは、マドリードを拠点とするSenior Partner & Managing Director, Global Leader Energy Practiceです。Daniel Jiménezは、マドリードを拠点とするBCGのPrincipalです。
画像:2010年6月25日、イングランド北部リーズのテスコ店舗にあるガソリンポンプ。REUTERS/Nigel Roddis。


