原油価格が2014年6月の1バレル約105ドルから、現在の50~60ドル前後に下落したことで、米国のシェールオイル生産者の財務的な苦境により、買収の好機が訪れると多くの人が予想していた。
ただし、ノーブル・エナジーが5月にローゼッタ・リソーシズを買収したという注目すべき例外を除けば、2015年上半期と比べて米国経済全体のM&A活動が60%増加したにもかかわらず、非在来型(シェール)原油の上流部門では統合は起きていない。
代わりに、エナジー・インテリジェンスの調査・アドバイザリー担当マネージングディレクターであるデイビッド・カーシュ氏が指摘するように、同部門のM&A活動は2014年下半期に大幅に鈍化し、価格の不透明感により取引の評価が極めて困難になった2015年第1四半期には「急落」した。
米国のシェールオイル企業も、価格環境の変化に対応した。評価額のミスマッチにより、最も生産性の高い鉱区に注力し、効率を高める時間的余裕が生まれた。例えば、稼働中のリグ数は年初以来半減したが、米国エネルギー情報局(EIA)によれば、リグ1基当たりの新規坑井の平均原油生産量は23%増加し、その結果、損失の一部を埋め合わせた。
ヘッジは、サービス会社や請負業者への支払いを大幅に削減したことと並び、財務の存続可能性の維持にも寄与した。最大手のシェール採掘・生産企業のほぼ半数において、ヘッジがキャッシュフローの大半を占めていた。
JBCエナジーのシニアコンサルタントであるジュリアス・ウォーカー氏が指摘するように、全体としての結果は、「1バレル50~60ドルの原油でも、ほとんどの企業は持ちこたえられている」ということだ。
しかし、同部門でM&Aが乏しい状況は変化の前兆かもしれない。今秋には、借入基準額の再評価(エネルギー企業が融資担保として設定した資産価値を半年ごとに再計算する作業)が新たに行われる予定だ。
前回の春の見直しでは、価格下落は一時的なものであり、より容易に管理できるだろうとの見方があったことも一因となって、資産評価額は大幅には引き下げられなかった。しかし現在では、弱気相場が持続しているという認識が広がり、今秋には経営難に陥る資産が増え、より厳しい再評価が行われる土台が整いつつある。
いつものことだが、価格変動はM&Aの妨げになりがちだ。ただし、債務を返済しきれなくなった段階に達した企業は脆弱になるだろう。 エコノミスト誌 による調査では、米国の大手シェール探鉱・生産企業62社のうち、ほぼ半数(29社)が年間キャッシュフローの8倍を超える純負債を抱えていることが分かった。同調査はまた、ヘッジがなければ、業界は収支を均衡させるために設備投資を70%削減せざるを得ないことも明らかにした。シェール油田の資産は生産開始後に急速に枯渇するため、生産を維持し利益を確保するには多額の設備投資が必要となる。このため、中期的には問題となりかねない。
サービス企業やミッドストリーム企業などの生産関連分野も、影響を受けかねない。前者は手数料と全体的な設備投資の削減による収益低下のため脆弱になるだろう。一方、後者は原油価格の変動にもかかわらず、有利な税制と安定したキャッシュフローゆえに狙われる可能性がある。わずか数週間前にも、例えばEnergy Transfer Equityは、北米最大級の石油(および天然ガス)パイプラインネットワークを構築するため、Williamsの買収を試みた。この入札は不調に終わったものの、同社は依然として買収に積極的に取り組んでいる。
上流・中流を問わず、長期的には市場の力学により、最も非効率で債務負担の重い企業の資源が他社に買収されていくだろう。これは、原油価格がやがて上昇した際に、より大きな利益が得られることを示唆している。もっとも、多くのアナリストは1バレル80ドルの水準にすぐ到達するとは予想していない。
本記事は GE Look Aheadとの協力により掲載されています。本稿の掲載は、世界経済フォーラムによる見解への支持を意味するものではありません。
アジェンダの最新情報を追うには、 週刊ニュースレターにご登録ください。
著者:Charles Esser氏はGE Look Aheadに寄稿しています。
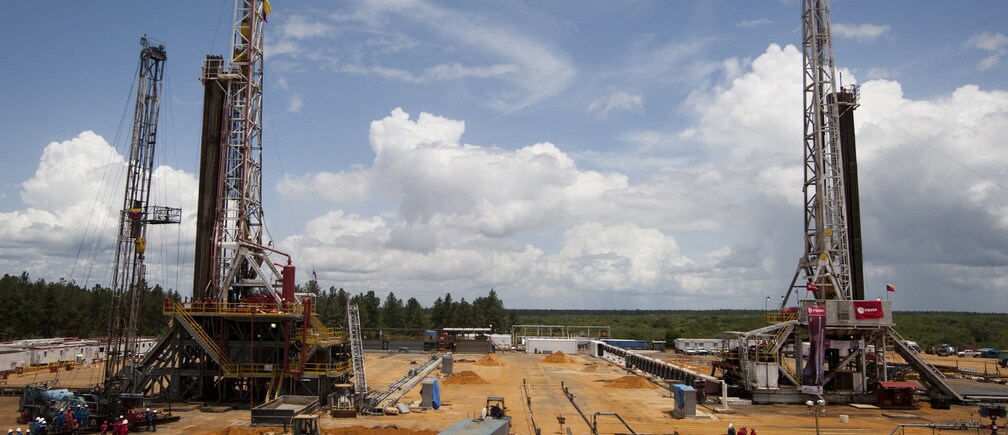
写真:ベネズエラ国営石油会社PDVSAが運営するモリチャルの油井で、掘削装置の作業に当たる従業員。REUTERS/Carlos Garcia Rawlins


