2014年は、インドの再生可能エネルギー分野にとってまさに転換点となる年であった。同国は再生可能エネルギーの目標を大幅に上方修正し、2022年までに175GWとした。内訳は風力発電容量60GWと太陽光発電容量100GWであり、これは現在の設備容量(それぞれ約22GWおよび約3GW)の6倍以上に当たる。
この大規模な飛躍は、インドにとって二つのことをもたらすだろう。一つは、限られた石炭火力発電設備が稼働することになる2018~2023年の期間を、同国が乗り切る助けとなることである。インドの通信産業と同様に、同国は化石燃料ベースの発電所を建設するという開発段階を飛び越え、再生可能エネルギーの時代へ直接移行することになるだろう。これにより、座礁した化石燃料発電所のコストを回避できるだろう。こうした問題は、ドイツのように再生可能エネルギーの設備容量が大きい国でさえ、重大な問題と思われる。
さらに重要なのは、再生可能エネルギーが環境面での利益をもたらし、インドの意図された国が決定する貢献(INDC)の目標達成に向けた推進力となる点である。その目標とは、2030年までに、GDPの排出原単位を2005年の水準を下回る形で33%から35%削減すること、2030年までに非化石燃料による発電設備容量の割合を設置電力容量の40%に高めること(2030年の発電量の26~30%に相当)、そして2030年までに森林および樹木被覆の追加を通じて、2.5~3 GtCO2eの追加的(累積)な炭素吸収源を創出することである。
目標が野心的すぎるだろうか?
マクロ経済的な観点から見ると、主要な指標はすべて、より高い成長、より低いインフレ、より低い金利を示している――そしてその結果、ルピーは相対的に強くなる。このため、クリーンエネルギーがインドの成長において果たす役割について疑いの余地はない。
興味深いことに、発表直後の熱狂が冷めると、関心は目標を達成するための財政的な裏付けがあるかどうかという問題へと移ってきた。インド政府の予算は、大きな財政赤字と複数の開発上の優先課題に制約されており、無理もないことながら、人々は目標が野心的すぎるのではないかと疑問に思っている。
太陽光および風力分野は、設備容量を倍増させるために今後5年間で約3兆ルピーを必要とするだろう。このうち約2兆ルピー(70%)は負債によって資金調達されるだろう。すでに逼迫している予算と、資産と負債の不一致による制約を考慮すると、再生可能エネルギープロジェクトへの投資意欲はほとんどない。銀行が魅力的な金利でより長期の負債を融資できないことは、発電コストの上昇につながっており、そのコストは主に資金調達コストに依存している。インドでは、再生可能エネルギープロジェクトは通常10~12年の期間で借り入れを行い、年利12~13%で借り入れる一方、欧州では17~18年の融資が年利4~5%で利用可能である。
大口投資家(すなわち、長期的な性質を持つ保険会社、年金基金、積立基金)は多額の資金規模を有しているが、投資は格付けの高い債券に限定されている。したがって、機関投資家の低いリスク選好と、再生可能エネルギープロジェクトの比較的高い信用リスク・プロファイルとの間のギャップを埋める必要がある。
状況
銀行/NBFIは、資産の融資期間全体にわたって発電事業に融資している。現在、ポートフォリオの大部分が不良債権(NPA)および不稼働資産で占められているため、電力セクターへのエクスポージャー上限の枯渇に直面している。この状況により、新規プロジェクトのためのプロジェクトファイナンスの余地が縮小している。太陽光発電所は通常25年の投資であることを考慮すると、銀行は資産の当初の2~3年の期間後に、上記の金融商品のいずれかへ債務を移転すべきである。
解決策
銀行/NBFIは、これらの資産に対するデューデリジェンスを行い、建設リスクを負う上でより適した立場にあるため、建設中の資産に融資する。
建設および安定化の後、これらの資産をインフラ信託を通じて証券化することにより、テイクアウト・ファイナンスを実施することができる。このアプローチは、銀行の貸出能力を再構築するだけでなく、運用期間中の借入金利も引き下げる。
さらに、保険会社および年金基金に対し、これらの証券化商品への投資の一定割合を義務付け、そのような商品の市場を確立し維持することができる。
注記:インド準備銀行(RBI)は、再生可能エネルギー分野を優先融資に含めるための最近の通知において、証券化された資産への投資(その原資産が再生可能エネルギー分野の要件を満たす場合)は、優先融資の要件を満たすものとして扱われると述べている。
NCEFを通じた信用保険/保証、再生可能エネルギーIPP向けの非課税債券、資産の証券化のためのインフラ信託といった手段により、再生可能エネルギー分野において投資家の余地と意欲を生み出すことが可能になる。
クリーンエネルギーのキャッシュフロー
一般に、再生可能エネルギー発電所は発電所の運営リスクが限定的であるため、キャッシュフローは予測可能である。このため、国際市場では、年金基金および保険会社が、再生可能エネルギー発電所に対して低い金利で資本を提供する大口の供給者となっている。インドでは、電力会社(ユーティリティ)の財務状況が悪く、これが再生可能エネルギー発電所への長期かつ費用対効果の高い資本の流れを妨げている。
政府機関が、手数料と引き換えに再生可能エネルギープロジェクトに保証を提供する信用保証制度を開始することができる。この保証は、NCEFの資金を利用する再生可能エネルギー発電事業者に提供されうる。例として、開発事業者が最初の、仮に3か月間の、請求書の未払いによる遅延リスクを負担し、その後、保証人から代金を請求できる状況を考えることができる。
要するに、資金調達コストを引き下げるためには、再生可能エネルギー分野に対して、新たな、より安価な資金源を利用可能にする必要があり、それにより再生可能エネルギーの料金が火力発電の料金と同等になるか、さらにはそれを下回るようにする必要がある。焦点は、以下の課題に対処するために提供されうる後押しに当てられる:
高く変動する金利 – 従来の太陽光または風力発電プロジェクトは、約12%~15%の金利でローンを受けている
インドの商業銀行からの借入期間の短さ – 従来のシニア債務の満期は約10~12年である
国際融資のための為替ヘッジ – いかなる国際機関にアプローチする前にも、慎重に考慮すべきコスト要素である。国内と海外の融資ソリューションの間の裁定取引は、事前に完了させておくべきだった。
2014年の再生可能エネルギーおよび燃料への世界投資は、2013年よりもほぼ17%高かった。途上国への投資は36%増加し、先進国への投資額にほぼ達した。高い日射量に恵まれ、西欧の類似プロジェクトと比べて50~70%多くのエネルギーを生み出せるインドが、日照を最大限に活用できない理由はない。
執筆者:Ratul Puri、Hindustan Power Projects(Hindustan Power)会長、インド
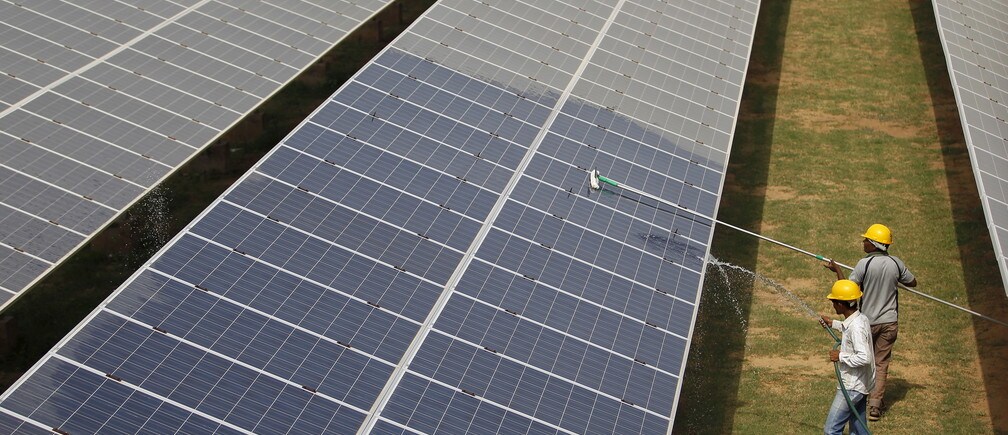
写真:2015年7月2日、インド・グジャラート州の太陽光発電所内で太陽光パネルを清掃する作業員。REUTERS/Amit Dave