MITと北京の清華大学の研究者たちは、現在、世界最大の二酸化炭素(CO2)排出国である中国が、今後20年以内にCO2排出量の増加傾向をどう反転させられるかについて、新たな知見をもたらすべく協力している。研究者たちは、中国のエネルギーシステム、産業活動、貿易フローの詳細を個別に表現する、新たに開発された世界エネルギー経済モデルを用いている。
最近の研究でチームは、炭素価格の導入、化石燃料資源への課税、原子力・再生可能エネルギーの導入目標など、中国が発表した新政策が、将来のエネルギー使用、CO2排出量、経済活動に及ぼす影響を推計した。研究者たちは、今、積極的な長期対策を設計し実施すれば、中国の政策立案者は、経済成長への影響を比較的抑えながら、最近表明した排出削減を達成する道筋に国を乗せられると結論づけている。
2014年11月、米国と中国の大統領は、両国が炭素排出を抑制するための新たな積極策に取り組むとする共同発表を行った。この公約は、世界的な気候変動交渉における突破口と見なされた。それまで拘束力のある公約を掲げていたのは、世界の炭素排出量の約15%を合わせて占める先進国グループだけだった。新たな取り組みには、先進国と発展途上国が参加し、両国を合わせると現在の排出量全体の45%を占める。さらに、米国と中国が互いに相手の先行を待ってきた長年の膠着状態を打ち破り、他の発展途上国が世界的な取り組みへの公約を表明する道を開くものとなった。
中国の公約は、急速に成長する国にとって野心的な目標を示すものだ。同国は遅くとも2030年までにCO2排出量の継続的な増加を反転させ、同年までにエネルギーに占めるゼロ炭素源の割合を20%に高めると約束した。これは、これまでに達成した割合のおよそ2倍に当たる。この公約は重大な問いを投げかける。これらの目標は現実的なのか。実現可能だとすれば、達成に向けてどのような新たな取り組みが必要なのか。
「新たな2030年目標を達成するには、中国は全国的な炭素排出価格の導入に加え、大規模な原子力・再生可能エネルギーの安全かつ効率的な導入に備えるなど、積極的な措置を取る必要があります」と、MITスローン経営大学院のグローバル経済・経営担当助教であり、 清華大学・MIT中国エネルギー・気候プロジェクト(CECP)のディレクターであるヴァレリー・J・カープラスは述べる。「しかし、強力な取り組みがあれば、中国の目標は信頼に足るものであり、達成可能です。」
彼女の評価は、共同公約の発表前から彼女とMIT、清華大学のCECPの同僚たちが進めていた研究に基づいている。この研究は、中国国内ですでに起きていた政策変更を背景に行われた。2013年1月、大気質が極端に悪化し、その後、世論の強い反発が起きたことを受け、同年9月に新たな大気汚染対策行動計画が採択された。数カ月後、主要な政府首脳会議で中国の政策立案者たちは、CO2排出に価格を付ける排出量取引制度や、企業に省エネを促す化石燃料資源への課税など、新たな市場ベースの手段を活用して環境問題に取り組むと表明した。
「大気質の悪化が理由であれ、気候変動への懸念の高まりであれ、市場改革への関心の深まりであれ、変化の風が吹いていたのです」とカープラスは述べる。「それで私たちは、『これはモデル化する必要がある』と考えました。」理論分析によって、こうした政策が中国のエネルギーシステムや炭素排出にどのような影響を及ぼすかについて知見を得られるほか、一定の排出削減を達成するために必要となり得る炭素税の水準を明らかにできる。これは、中国の政策立案者が計画の詳細をさらに定める際の指針となる情報だ。
新たなモデル、新たな分析
研究を行うにあたり、MITと清華大学の共同研究者たちは、中国・世界エネルギーモデル(C-GEM)を用いた。このモデルは、3年前に清華大学の大学院生たちがMITに滞在していた際に、MITの研究者と清華大学の大学院生が開発したものだ。「共同研究では、主にMITが提供した手法と、主に清華大学の同僚が提供した詳細なデータや知見を用いて構築したモデルを使っています」とカープラスは述べる。
具体的には、研究者たちは2007年と2010年の中国国内の経済・エネルギーデータを用いてモデルを調整した。また、エネルギー集約型産業をすべて単一の部門にまとめるのではなく、中国国内と、モデルで世界のその他の地域を表す18の追加地域の双方において、そのグループを6つの異なる部門に分けた。カープラスによれば、この細分化が重要なのは2つの理由による。6部門はエネルギー集約度と成長傾向が異なり、中国では多くの先進国と違って、経済活動に占める割合も排出量に占める割合も大きい。最後に研究者たちは、時間の経過とともに一人当たり所得が増加するにつれて生じ得る、中国の経済構造の変化をモデルに組み込んだ。特に、経済成長の主な原動力は、投資(例えばインフラ整備)から消費へと徐々に移る。
中国の政策構想を分析するにあたり、研究者たちは政策努力の水準が異なる2つのシナリオに加え、2010年以降にエネルギー政策も気候政策も実施されないと仮定するもう1つのシナリオを設定した。この手法は一般に持続不可能と見なされるが、ここでは比較の基準として用いられる。各シナリオの詳細な仮定は、上のスライドショーの図1に示されている。
継続的取り組み(CE)シナリオでは、中国が2050年まで、GDP1ドル当たりの炭素排出量であるCO2排出原単位を年約3%削減する道筋を維持すると仮定する。これは、2009年の国際気候変動協議で同国が行った公約を延長した場合に相当する。重要なのは、研究者たちが、このような炭素原単位の削減には炭素価格が必要だと見いだした点だ。必要なエネルギー効率の向上と排出削減は、過去のように通常の設備更新や改良によって生じるものではない。CEシナリオでは、原油、天然ガス、石炭への資源税、再生可能電力の発電事業者に収益を保証する「固定価格買い取り制度」、水力発電と原子力発電(ここでは政府の義務付けを想定)の導入拡大など、既存の措置の継続も想定している。
加速的取り組み(AE)シナリオは、より積極的なCO2削減、すなわち年4%の削減を達成するよう設計され、その目標に見合う炭素価格を含んでいる。CEシナリオと同じ固定価格買い取り制度を想定する一方、変動性再生可能エネルギーの統合コストはより低いと仮定する。また、化石燃料への資源税を引き上げ、2020年以降に原子力発電の導入をさらに拡大することも想定している。
エネルギー需要と排出量への影響
上のスライドショーの図2は、3つのシナリオにおけるエネルギー総需要の推移に加え、2010年の一次エネルギー使用量の実際の内訳と、その後についてはAEシナリオのみの推計を示している。図3は、各シナリオの2010年から2050年までのCO2総排出量を示す。
エネルギー政策も気候政策も実施されない場合(無政策、またはNPシナリオ)、CO2総排出量は2050年まで増え続け、ピークは見通せない。排出量の増加は主に、中国国内の石炭資源への依存が続くことによる。2050年には、エネルギー全体の66%超が石炭由来となる。これは現状の2.8倍を超える水準であり、現状でさえ中国国内で広く維持不可能と見なされている。
CEシナリオでは、エネルギー総使用量はNPシナリオを大きく下回り、その減少は排出量の不釣り合いに大きな削減をもたらす。炭素排出量は、2030年から2040年の間に約120億メトリックトン(bmt)で横ばいになる。この結果を達成するために必要なCO2課金額は、2030年にCO2 1トン当たり26ドル、2050年に58ドルに達する。非化石エネルギーの導入は大幅に進み、エネルギー総需要に占める割合は2020年の15%から、2050年までに約26%へ上昇する。原子力は大幅に拡大し、2050年には一次エネルギー総量の11%を占める。石炭は引き続き一次エネルギー需要の大きな割合を占める(2050年に39%)。天然ガス使用の割合は2030年から2050年の間にほぼ倍増し、石油使用の割合も同じ期間にわずかに増加する。
AEシナリオでは、CO2排出量は2025年から2035年の間に横ばいとなり、約100億bmtでピークに達する。これは現在の排出水準を約20%上回る。炭素価格は、2030年のCO2 1トン当たり38ドルから、2050年には115ドルに上昇する。これらの価格はCEシナリオの水準を大きく上回るが、CO2排出量のピークは最大で10年早まる。
3つのシナリオにおける中国のCO2総排出量
継続的取り組みシナリオと加速的取り組みシナリオにおけるエネルギー需要の減少(上のスライドショーの図3)は、CO2排出量をさらに大きく削減する。加速的取り組みシナリオでは、継続的取り組みシナリオよりも積極的な措置を講じるため、CO2排出量のピークが約10年早まり、その後の削減幅も大きくなる。
AEシナリオでは、2050年までに非化石エネルギーが一次エネルギー構成の39%を占める。風力、太陽光、バイオマス発電は2050年まで増加を続け(CEシナリオでも同様)、原子力はエネルギー構成全体の16%を占める。天然ガスは炭素含有量が比較的低いものの、炭素価格の上昇によって最終的に不利な扱いを受ける。2045年から2050年の間には、天然ガスは絶対量でも減少し始める。石炭の割合は、2010年の70%から2050年には約28%へと大幅に低下し、使用量はおよそ2020年にピークを迎える。これに対し、エネルギー使用に占める石油の割合は2050年まで増え続ける。
石炭と石油で結果が異なる主な理由は、代替手段の利用可能性とコストにある。石炭は最も安価に置き換えられる燃料であり、電力部門の風力、太陽光、原子力、水力、産業工程の天然ガスやバイオマスなど、多くの代替手段がある。対照的に、輸送に使われる石油由来の液体燃料には代替手段が少なく、例えばバイオ燃料や電気自動車などの選択肢への切り替えは、CO2排出量を削減する方法として比較的高くつく。「その結果、石油消費は炭素価格の影響を比較的受けにくいのです」とカープラスは述べる。「したがって、検討対象期間を通じて、中国は世界の石油需要のかなりの割合を占めることになりそうです。」
中国の新たな公約との関連性
清華大学・MITの分析結果は、中国の現在の政策立案に直接関係する。米国との新たな二国間合意の下で、中国は遅くとも2030年までに排出削減を始める必要がある。AEシナリオで研究者たちは、今から取り組みを始めれば、中国は2050年までに国内消費のわずか2.6%にまで高まる追加コストで、2030年目標を達成できるはずだと見いだした。これは同国の経済発展への影響として比較的小さい。「現在、詳細な計算を進めていますが、中国の石炭依存度の高いエネルギーシステムに伴う環境・健康コストの削減によって、経済コストは少なくともある程度相殺されると予想しています」とカープラスは述べる。
CECPの研究者たちは、中国のさまざまなエネルギー政策や気候政策を、米中合意の達成にどう役立てられるかを引き続き研究している。例えば、中国の複数地域で現在試験運用中の炭素取引制度を調べ、特に炭素価格の下でどの省が利益を得るか、または損失を被るか、そして政策設計の選択肢によって不均等な影響をどう緩和できるかを検討している。また、炭素価格が大気汚染にどう影響するか、大気汚染対策が炭素排出にどう影響するかも調査している。
カープラスは、彼らの研究は未来を告げる水晶玉を意図したものではないと強調する。「これは、中国のエネルギーシステムを変えるために必要な取り組みの水準について、私たちの集団的な直観を育むことを本当に意図しています」と彼女は言う。「また、CECPには中国と米国双方の研究者が参加しているため、二国間関係の強化に取り組む両国の政策立案者から、信頼され価値あるものと受け止められる分析や成果を提示できる立場にあります。」
清華大学エネルギー・環境・経済研究所の所長で、CECPの責任者を務める張希良教授によると、中国の政策立案者はすでにCECPの恩恵を受けている。同氏は、「CECPの研究は、中国の政策立案者が、同国の低炭素エネルギー転換に伴う課題と機会を理解するうえで重要な役割を果たしてきました」と述べる。
本研究は、MIT・清華大学中国エネルギー・気候プロジェクトの創設スポンサーであるEni S.p.A.、フランス開発庁、ICF International、Shell International Limitedの支援を受けている。(Eni S.p.A.とShellはMITエネルギーイニシアチブの創設メンバーでもある。)米国エネルギー省エネルギー情報局とエネルギー財団も、継続的スポンサーとして本研究を支援した。さらに、中国国家自然科学基金委員会、中国科学技術部、中国国家社会科学基金、Rio Tinto China、およびMIT地球変動の科学と政策に関する共同プログラムを通じた産業スポンサーと米国連邦政府助成金の コンソーシアム から追加支援を受けた。
この記事は、 MIT Newsとの協力により掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味しません。
Agendaの最新情報をお届けします。 週刊ニュースレターに登録してください。
著者:ナンシー・スタウファーはMIT Newsの寄稿ライター。
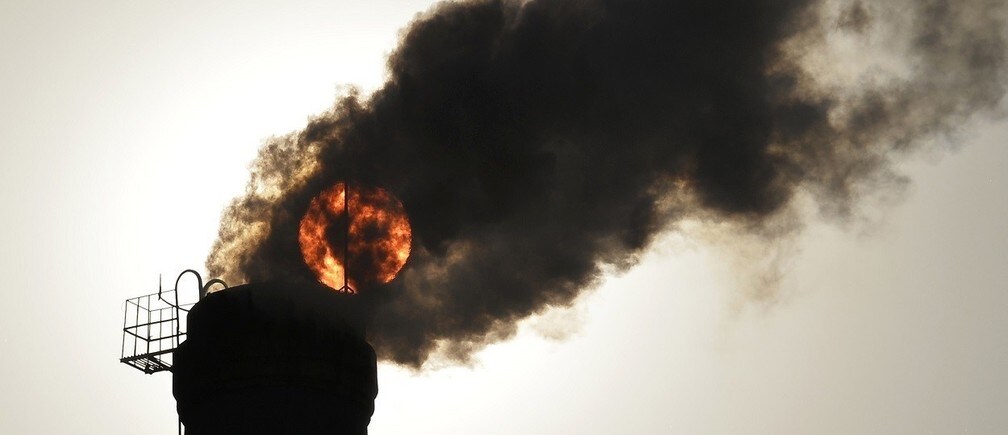
画像:2013年12月9日、山西省太原市の暖房施設の煙突から煙が立ち上る背後に太陽が見える。REUTERS/Stringer。


