世界の電力使用量は2030年まで年間1,100テラワット時増加すると予測されており、既存資産のより効率的な活用と新たなインフラ整備が不可欠となるだろう。
世界中で、電力システムは需要の増加に対応しつつ、信頼性と手頃な価格を維持することが求められている。利用可能なネットワーク容量を明らかにするセンサーから、大口顧客が電力消費量を調整できる仕組みまで、こうした課題解決に役立つ技術の多くは既に実用化されている。しかし、有望な事例をいかにして日常的な運用に落とし込むかは、依然として容易ではない。
課題の規模は相当なものだ。世界の電力需要は約100%増加すると予測されている。 1,100テラワット時(TWh) 2030年まで毎年、 2,500ギガワット(GW)を超える再生可能エネルギー、蓄電、および大規模負荷プロジェクト 送電網接続待ち行列で停滞している。新たなインフラ整備は不可欠だが、変化のスピードが速いため、既存の資産の活用方法についても疑問が生じる。
世界経済フォーラムの 電力時代の実現:実績のあるソリューションから大規模な実行まで アクセンチュアとの共同開発によるこのホワイトペーパーでは、既存ネットワークのより効果的な活用、システムをサポートする条件での大規模ユーザーの接続、そして新しいインフラストラクチャのより効率的な提供という、相互に関連する3つの分野にわたる10の優先行動を特定しています。これらの行動は、実績のあるソリューションの普及を促進するルール、データ、資金、および提供条件に対応しています。
既存のネットワークの中にスペースを見つける
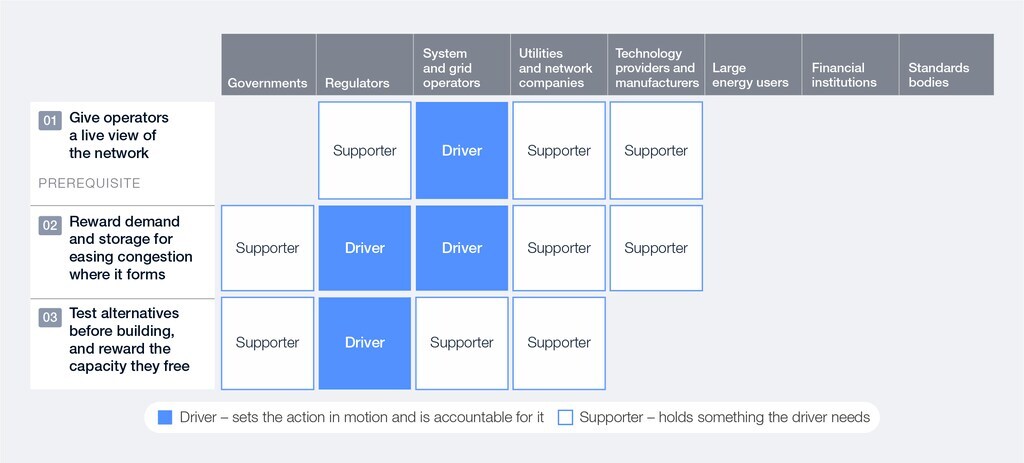
電力ネットワークは、機器の故障時に安全性を維持するために予備容量を必要とします。保守的な仮定と限られた運用情報では使用可能な余裕が残ってしまうため、ネットワークのリアルタイムビューが実用的な出発点となります。送電線や変電所からの測定値は、オペレーターが制約を特定し、資産が安全に処理できる容量を評価するのに役立ちます。たとえば、米国のミネソタ州では、 グレートリバーエナジー 推測だけに頼るのではなく、実際の送電状況を測定するためのセンサーを設置した。
可視性によって、需要と貯蔵の柔軟性を高め、混雑が発生する場所とタイミングを緩和する地域的な報酬を支えられる。英国は具体的な例を示している。2024年には、配送ネットワークは記録的な縮小を見せた。 9ギガワット(GW)の柔軟性と、22ギガワット時(GWh)の稼働容量料金支払者にとっての節約額は3億8300万ポンド(5億300万ドル)を超えると推定されている。
これらの選択肢を日常的に利用できるようにするには、新たな送電線を建設する前に、柔軟性、蓄電、送電網強化技術をテストし、これらの代替手段によって実際に解放される容量に応じて電力会社に報酬を与えることも必要となる。
大規模ユーザーの接続方法を再考する
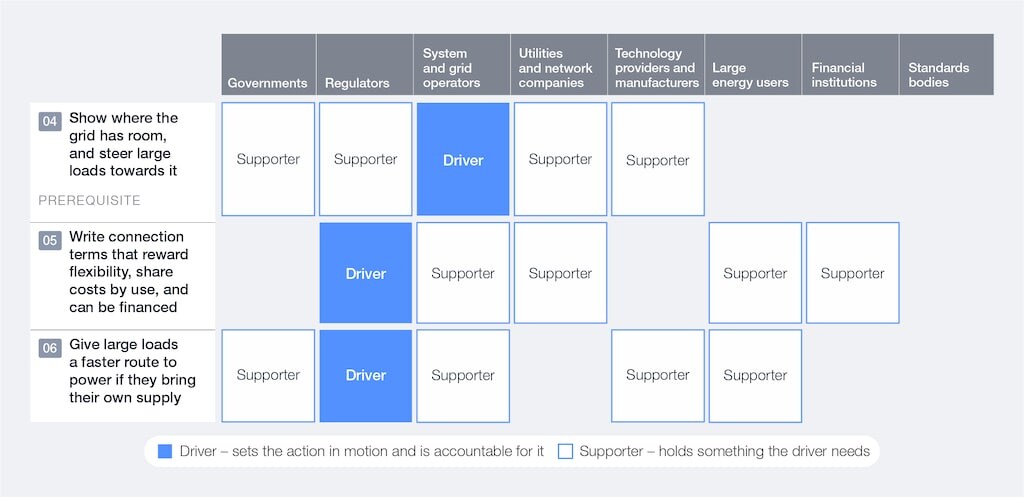
大規模な電力消費は、また別の課題をもたらします。データセンターの建設には1~3年かかる一方、それに必要な送電網の整備には5~15年かかる場合があります。施設の電力消費量は、電力使用量だけでなく、立地場所や、送電網が逼迫した際に需要を調整できるかどうかにも左右されます。
一つの対応策は、新たな需要の発生源を把握するために、利用可能な送電網容量を早期に公表することである。日本の 「ウェルカムゾーン」マップ 開発者に対し、ネットワークがより大きな負荷を容易に処理できる可能性のある場所を示す。別の方法としては、検証可能な柔軟性を奨励し、ネットワークコストを公平に配分し、プロジェクトが資金を確保できるよう、出力制限条件を明確に設定した接続契約を作成することである。
オランダは、これらの要素がどのように連携して機能するかを示している。 時間依存型の輸送権参加ユーザーは、年間利用時間の少なくとも85%については契約通りのアクセス権を保持し、それ以外の時間帯における制限を受け入れる代わりに、より低い料金でサービスを利用できます。
オランダの送電システム事業者であるTenneTは、この取り決めにより約9GWの高圧送電容量が追加で利用可能になると推定している。別の方法としては、大規模電力利用者が自社の発電設備、蓄電設備、または接続インフラをより早く導入できるようにしつつ、共有送電網サービスの利用料金を引き続き適正に支払うという方法もある。
必要不可欠なインフラ整備をより容易にする
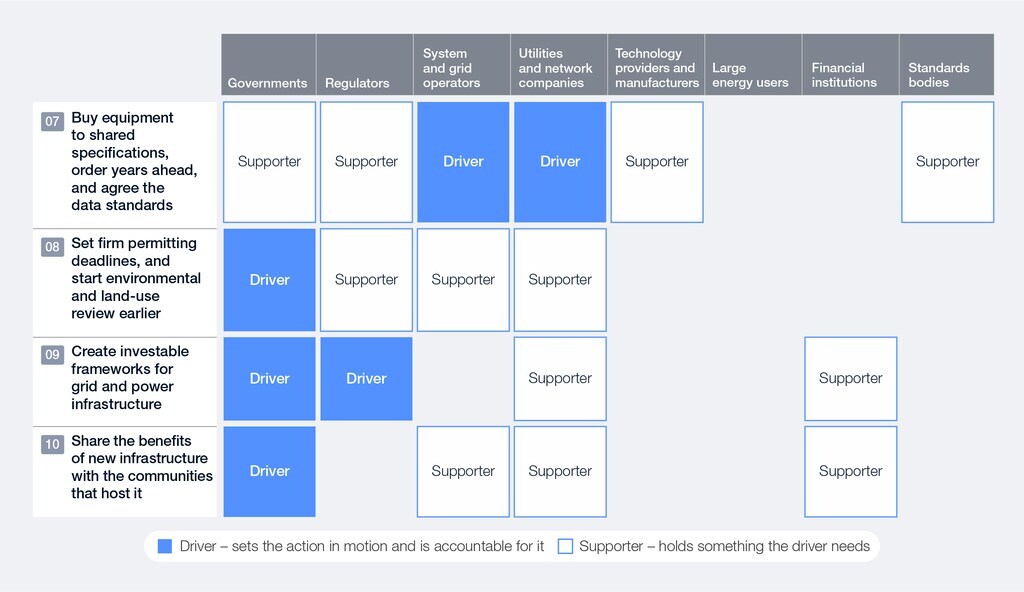
既存資産をより効果的に活用することで余裕が生まれる可能性はあるものの、建設の必要性がなくなるわけではない。2040年までに約8000万キロメートルの送電線を新設または交換する必要がある。技術的な解決策が明確であっても、機器不足、承認手続きの長期化、資金制約、地域住民の反対などがプロジェクトの遅延につながる可能性がある。
より予測可能な納品は、機器仕様の共有、データ標準の共通化、数年先の確定発注から始まり、メーカーに確実性をもたらします。例えば、フランスのRTEは、数年にわたる発注を約 5,200kmの高圧地下ケーブル 5社の欧州サプライヤーと提携している。さらに、当局が対応できる能力を備えている限り、厳格な許可期限の設定や環境・土地利用審査の早期実施は、回避可能な遅延を減らすことができる。 チリの2025年改革 これは、逐次的な許可ではなく、並行的な許可の例を示している。
プロジェクトには投資可能な枠組みも必要です。予測可能な収益、より明確なリスク配分、そして現地の状況に適した資金調達です。インドのPOWERGRIDインフラ投資信託は、 送電設備の運用から資本をリサイクルする一つの方法。
最後に、ホストコミュニティと持続的な利益を共有することで、最初から地域社会の関与を事業実施の一部にすることができます。オーストラリアのニューサウスウェールズ州では、土地所有者が 送電線を敷設する対価として20年間にわたり支払いを受ける標準的な報酬に加えて。
個々の成功事例から共通の実践へ
これらの変化は密接に関連している。ネットワークデータの改善も、事業者が広く活用しなければ柔軟性を確保することはできない。早期に発注した機器は、許可取得の遅れでプロジェクトが停滞している場合、ほとんど役に立たない。また、資金調達だけでは、これまで実質的に関与してこなかった地域社会の懸念を解消することはできない。
WEFのホワイトペーパーは、これらの依存関係をまとめています。 5つの前提条件規制と市場設計、資金調達可能性、デジタル基盤、提供能力、包括的な展開。
市場によって優先事項は異なるだろう。しかし、事例が示唆しているのは、進歩は単一の画期的な成果よりも、互いに強化し合う意思決定に大きく依存するということだ。政府、規制当局、事業者、投資家、製造業者、そして電力利用者にとってのチャンスは、既に効果を上げている手法をより容易に導入、資金調達、そして繰り返し実施できるようにすることである。