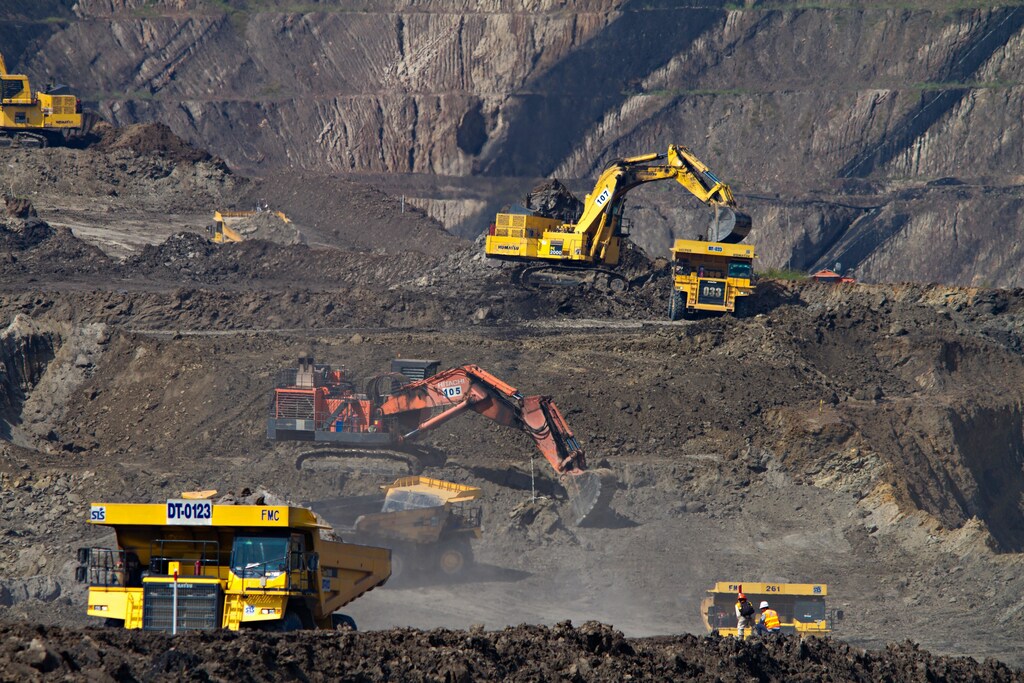
石炭は、エネルギー関連のCO2排出量で単独で最大の発生源である。
米国とEUでは需要が減少している一方、アジアの一部の国では増加を続けている。
気候目標の達成を支援するため、既存のエネルギーインフラは脱炭素化するか、廃止しなければならない。
再生可能エネルギーの成長、安価な天然ガス価格、排出削減の緊急性に対する認識の高まりに加え、COVID-19パンデミックによって停滞したエネルギー需要も相まって、米国と欧州における石炭需要の増加傾向の終わりを告げる可能性がある。
しかし、排出量の多いこの化石燃料の時代はまだ終わっていない。
急成長するアジアの一部の経済国からの需要は、石炭から離れつつある国々が残した空白を埋める可能性があり、石炭の未来はアジアで決まるかもしれない。
需要の変化
世界全体では、石炭需要は2020年に5%減少し、第二次世界大戦以来最大の落ち込みとなる見通しである(国際エネルギー機関(IEA)の「Coal 2020」報告書によれば、同報告書は石炭産業の過去の動向を分析し、今後5年間にそれらがどのように推移するかを予測している)。2021年の反発は一時的なものにとどまる可能性があり、パンデミックからの経済回復が続き、政策措置が変わらなければ、2021年から2025年の間に需要のさらなる増加は見込まれていない。
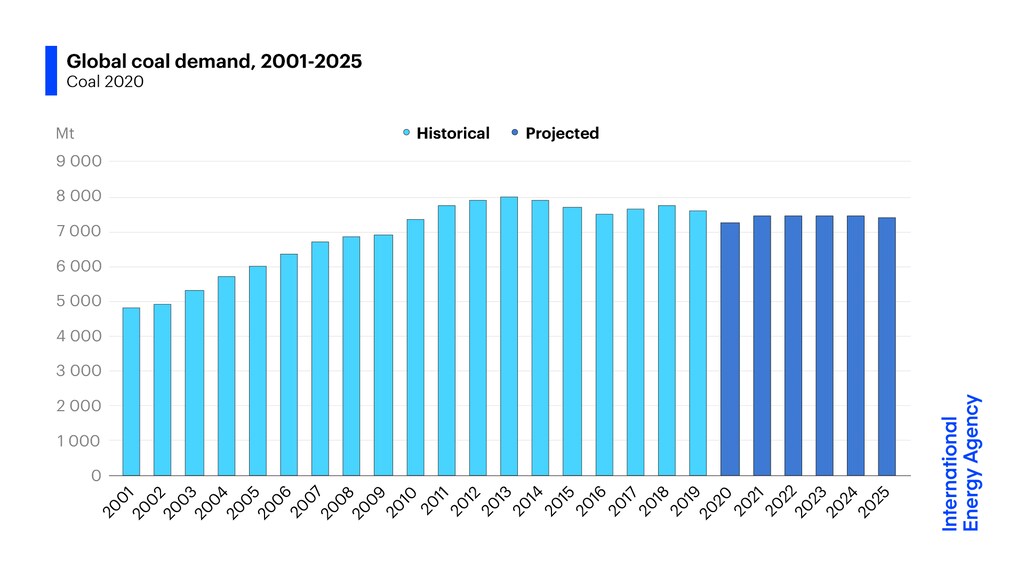
今後数年間の世界全体の状況は需要の横ばいを示しているものの、中国やインドなどの経済国が、米国、欧州連合、その他の地域での減少を相殺するなど、地域による不均衡が存在する。
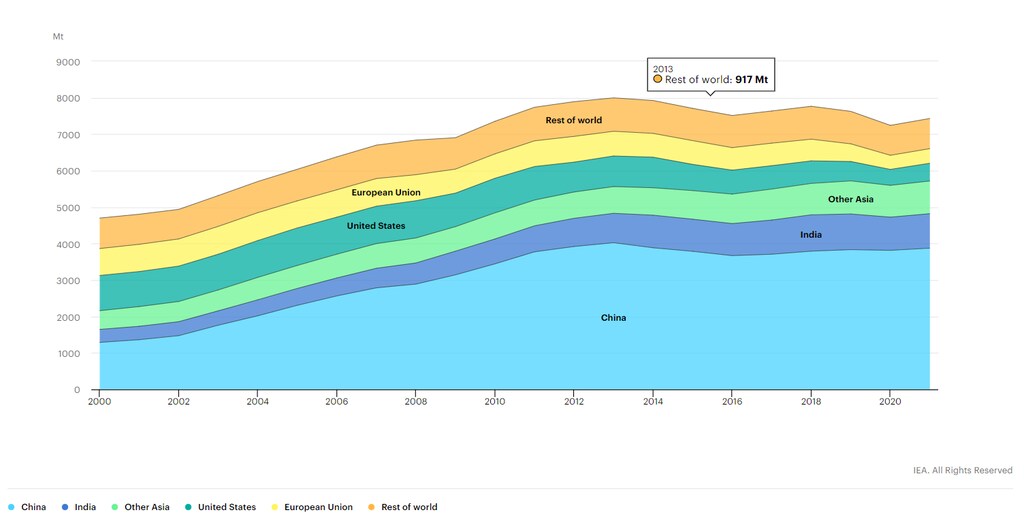
中国は世界最大の石炭生産国、輸入国、消費国である。――世界の石炭消費量の半分以上(65%)を占めている。2019年には、中国と東南アジアの一部の国のみが石炭消費を増加させた一方、ほとんどの地域ではその年に減少が見られた。
石炭は、以下の国々において依然として電力供給の基盤となっている。中国、インド、その他のアジア諸国で、これらを合わせると世界の石炭需要の約75%を占める。EUと米国でより多くの主体が石炭から離れるにつれ、その行動が石炭産業の将来に与える影響は小さくなる。対策が講じられなければ、アジアの石炭消費の増加は地球に深刻な影響を及ぼしかねない。
エネルギーインフラの転換が必要である
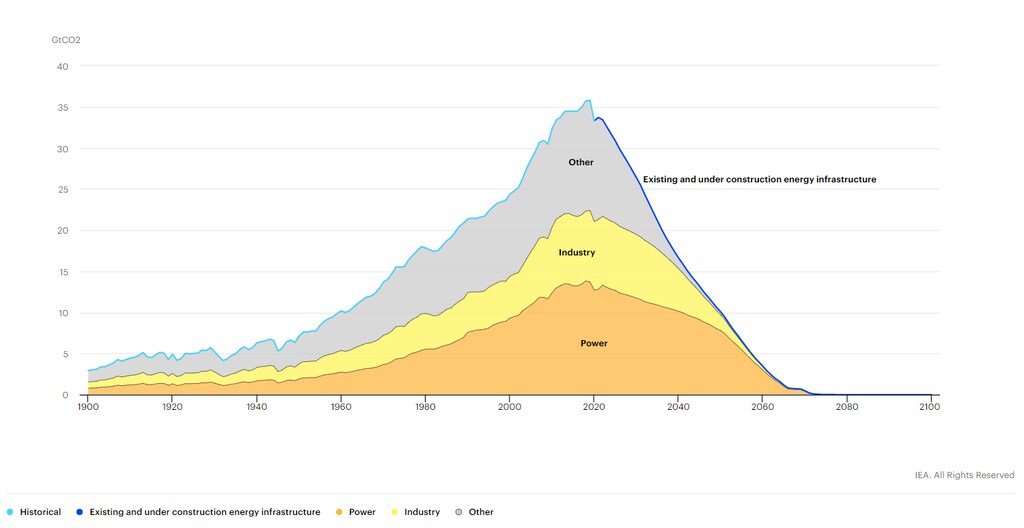
石炭は、世界のエネルギー関連CO2排出量で単独で最大の発生源である。そのため、新規エネルギープロジェクトからの排出を抑制するだけでは、気候目標を達成するには不十分である。
発電所、工業施設、建物、車両など、既存のエネルギーインフラが過去と同様の耐用年数で稼働し続けた場合、IEAの「World Energy Outlook 2020」によれば、それだけで世界の気温は産業革命前の水準より1.65℃上昇するとされている。IEAの「World Energy Outlook 2020」。
これらの既存資産についても、特に石炭火力発電所のような重大な汚染源は脱炭素化が必要である。IEAの「持続可能な開発シナリオ」は、2030年までに石炭火力による排出量を半減させるため、既存の石炭火力発電所を改修、転用、または廃止する必要性を示している。
英国は、2024年までに石炭火力発電所を段階的に廃止する計画しており、同国最大の発電所であるドラックスは、2021年3月までに石炭の使用を停止することを公約している。




