再生可能エネルギーと化石燃料のコスト差は、これまで新たな再生可能エネルギーの導入を左右してきた。特に開発途上国では、市場経済性から新たな化石燃料発電のほうが安価とされることが多かった。電力需要の増加に低炭素電力で応えるという気候変動対策上の要請を考えれば、これは危険な選択だった。
しかし、そうした時代は終わりつつある。Bloomberg New Energy Finance(BNEF)の 「Climatescope 2014」報告書によると、アフリカ、アジア、ラテンアメリカおよびカリブ海地域の新興国55カ国では、再生可能エネルギーによる電力が化石燃料と同程度に手頃な選択肢になっている。
BNEFは、これらの市場ではすでに再生可能エネルギーに有利な方向へ潮目が変わった可能性があると示唆している。調査対象国のクリーンエネルギー設備容量は2008年から2013年の間に143%増加し、より豊かな経済協力開発機構(OECD)加盟国のほぼ2倍の速さで伸びた。この期間に2倍以上となり、合計142ギガワット(GW)に達した。
電力需要の増加、再生可能エネルギー需要の増加
Climatescopeは、開発途上国における クリーンエネルギーの市場環境 を年次分析するもので、市場構造、電力価格、需要などの実現条件、クリーンエネルギー投資と気候変動対策資金、低炭素ビジネスのバリューチェーン、排出量管理を対象としている。過去の版では ラテンアメリカおよびカリブ海地域の26カ国を対象としていたが、今年の版では対象を拡大し、 アフリカの19カ国 と アジアの10カ国を加えた。中国の15省とインドの10州に重点を置いている。
かつて化石燃料に有利だった条件が、今では再生可能エネルギーを後押ししている。その筆頭が 世界的な電力需要の増加だ。2008年から2013年にかけて、Climatescope対象国では603GWの新規発電容量が追加され、送電網の総容量は3分の1近く増えて2,013GWとなった。一方、OECD加盟国では258GWの追加、9.6%の増加で、送電網の総容量は2,887GWだった。
「エネルギー需要は、先進国よりも開発途上国で速く伸びているだけでなく、割合で見てもクリーンエネルギーの需要は開発途上国でより速く増加している」と、BNEFのアナリスト、 イーサン・ジンドラー氏は述べた。大規模水力発電を含めると、再生可能エネルギーの設備容量はClimatescope対象国で660GWを超え、OECD加盟国の806GWに迫る。
中国が先頭を走るが、他国も続く
BNEFによると、クリーンエネルギー設備容量の大幅な増加は中国で最も顕著だ。中国は 世界で最も重要な新興経済国である。Climatescopeの順位で首位となり、2008年から2013年に416GWの新規発電容量を加え、その過程で 世界最大の電力システムと最大の排出国 となった。
これにより世界最大のグリーン経済も形成された。中国は風力・太陽光設備の世界最大の製造国となり、再生可能エネルギー設備容量への世界最大の需要も抱える。2006年以降、電力会社規模の再生可能エネルギー投資として3,020億ドルが中国に流入し、さらに近隣のアジア諸国 へ波及して、地域の設備製造拠点を生み出した。
しかし、中国だけではない。ブラジルは、再生可能電力契約をめぐる最近の 政府主導の入札、拡大するクリーンエネルギー製造網、国立開発銀行を通じて利用できる低コスト資金を背景に2位となった。南アフリカは3位で、2012~2013年に100億ドルの新たなクリーンエネルギー投資を呼び込み、一連の逆オークションを通じて投資が「爆発的」に増加した。
市場経済性が示す明快な構図
BNEFによると、有利な市場経済性が再生可能エネルギーの急成長を支える鍵だ。化石燃料の高コストが 再生可能エネルギー価格の低下と交差している。化石燃料の輸入価格が変動しやすい国がClimatescope対象国に多いことを考えると、これは特に重要だ。「多くの国で、クリーンエネルギーは低コストの選択肢になっている」と、 ジンドラー氏は インタビューで述べた。「技術は今、コスト競争力を備えている。将来ではなく、今だ。」
Climatescope対象国における産業用電力の小売価格は、2013年に平均で1メガワット時(MWh)当たり147.90ドルだった。23カ国では産業用電力価格がMWh当たり142ドルを超え、32カ国では82ドルを超えていた。BNEFの世界均等化発電原価(LCOE)調査によると、新設する陸上風力発電のコストはMWh当たり82ドル、太陽光発電は142ドルであり、風力と太陽光が 化石燃料を飛び越える市場機会を示唆している。
小売電力市場における再生可能エネルギーの可能性には注意点もある。送電網の電力価格には送電、供給、電力会社の販売コストも含まれるため、BNEFの風力・太陽光LCOEを単純に一対一で比較することはできない。例えば、米国ではこうした追加コストが小売電力価格の30~60%を占めることがある。
ただし、この機会がより明確なのは 分散型発電だ。BNEFによると、Climatescope対象国の家庭用電力価格は2013年に1キロワット時(KWh)当たり14.7セントで、20カ国ではKWh当たり15セント超、16カ国では22セント超だった。一方、太陽光発電の設置済みLCOEは世界平均でKWh当たり15セントだった。消費者は屋根置き太陽光発電を直接導入することで、電気料金を削減し、供給の信頼性を高められるため、送電網や電力会社の料金がLCOEに加算される場合より、ここではコスト削減の可能性をより正確に捉えられる。
大気汚染や送電網の信頼性などの 外部コスト を考慮すれば、構図はさらに有利になる。停電時や送電網のない地域では、一般にディーゼル発電機や灯油が最初の選択肢となる。つまり消費者は価格変動の大きい市場で燃料を継続的に購入する一方、局地的な粒子状物質の排出問題も引き起こすことになる。
政府の政策は形になりつつあるが、なお成長の余地
有利な市場環境はクリーンエネルギー設備の追加を促すかもしれないが、成長を可能にするには支援政策がまず必要だ。BNEFによると、少なくとも359の政策が導入されており、さかのぼると2006年に始まる。2008年以降に306件、2011年以降に210件が追加されており、化石燃料以外にもエネルギー供給を多様化しようとする政策担当者の関心を反映している。
「率直に言えば、多くの場合、各国はクリーンエネルギーを導入できると分かり、実際に投資し、それを促す政策を整えている」と、 ジンドラー氏は述べた。「ここ数年で大きく変わった点だ。」
Climatescopeによると、改善の余地が最も大きいのは、明確で安定した政策の導入だ。特に送電網へのアクセス率が最も低い国々で重要となる。こうした国の多くでは、市場構造が小規模な設備の導入を根本的に難しくしている。特に、オフグリッド発電設備を開発する際の自律性や規制の明確さが課題となる。
それでも、Climatescope対象国でクリーンエネルギーの導入は鈍化していない。中国だけでも2014年に 記録的な6GWの太陽光発電 を導入する見込みであり、55カ国の設備容量の純増は今年、OECD加盟国全体の純増を上回る可能性がある。割合だけでなく、絶対量でも上回ることになる。
この記事は The Energy Collectiveとの協力により掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味しません。
Forum:Agendaの最新情報を受け取るには、 週刊ニュースレターにご登録ください。
著者:Silvio MarcacciはMarcacci Communicationsのプリンシパル。
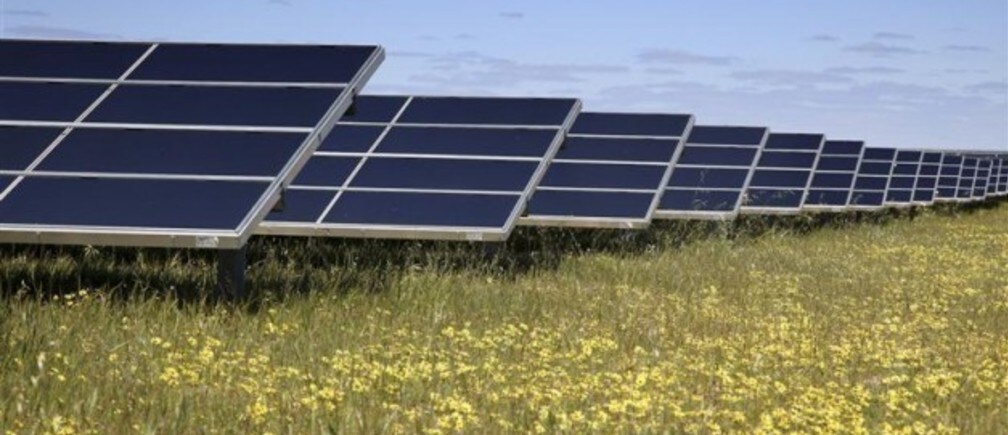
画像:パースの北約350km(217マイル)、ウォーカウェイの町の近くにあるグリーナフ・リバー太陽光発電プロジェクトで、空に向かって並ぶ太陽光パネル。REUTERS


