最近、原油価格が急落し、生産者、輸出国、政府、消費者など、あらゆる人々に影響を及ぼしています。全体として、これは世界経済を後押しするものだと考えられます。私たちのシミュレーションは世界経済の状況を予測するものではない点に留意すると、原油価格が下落しなかったシナリオと比べ、2015年の世界GDPは0.3~0.7%増加すると見込まれます。しかし、この複雑で変化し続ける問題には、まだ多くの側面があります。このブログでは、現在および今後の石油市場の仕組み、さまざまな国々のグループや金融安定への影響、そして政策担当者が自国経済への影響にどう対処すべきかを検討します。
要約すると:
6月以降の急激な価格下落には、供給要因と需要要因の双方が関与したと考えられます。先物市場は、原油価格が反発するものの、近年の水準を下回ったままになることを示唆しています。ただし、今後の展開に伴う供給要因と需要要因の変化には、大きな不確実性があります。
どの国も同じ形で価格下落を経験するわけではありませんが、共通点もあります。先進国の石油輸入国、そしてそれ以上に新興市場は、家計所得の増加、投入コストの低下、対外収支の改善から恩恵を受けると見込まれます。石油輸出国は収入が減り、予算と対外収支に圧力がかかるでしょう。
金融安定へのリスクは高まっていますが、依然として限定的です。これまで通貨への圧力が生じたのは、ロシア、ナイジェリア、ベネズエラなど、少数の石油輸出国に限られています。世界的な金融の結びつきを踏まえると、こうした動向に対して各方面で警戒を強める必要があります。
石油輸出国は、財政支出を急激に削減せず、調整を円滑に進めたいと考えるでしょう。しかし、貯蓄基金や強固な財政ルールを持たない国では、予算と為替レートへの圧力が大きくなる可能性があります。適切な金融政策がなければ、インフレ率の上昇とさらなる通貨下落につながりかねません。
原油価格の下落は、多くの国にとって、エネルギー補助金を削減し、その節減分をより対象を絞った移転給付に充てる機会となります。また、一部の国ではエネルギー税を引き上げ、他の税を引き下げる機会にもなります。
需要が弱く、従来型の金融政策でできることの大半が尽くされているユーロ圏と日本では、原油価格の下落に直面するなか、中期的なインフレ期待を安定させるため、中央銀行のフォワードガイダンスが極めて重要です。
改めて述べると、原油価格下落の影響に関する私たちのシミュレーションは、2015年以降の世界経済の状況を予測するものではありません。世界経済の見通しについては、IMFが1月に発表する次回の「世界経済見通し」で示します。同報告書では、成長率、インフレ、世界的な不均衡、金融安定を左右するその他多くの相反する動向も検討します。
以下では、原油価格下落をめぐる7つの重要な問いに答えます。
需要要因と供給要因は、それぞれどのような役割を果たしているのでしょうか。
原油価格は6月以降、ほぼ50%、9月以降では40%下落しました(図表1参照)。[2] 世界経済の動きに原油価格以上に反応することが多い金属価格も下落しましたが、その幅は原油価格より大幅に小さくなっています(図表2参照)。この単純な観察結果から、原油市場に固有の要因、とりわけ供給要因が、原油価格の下落を説明するうえで重要な役割を果たした可能性がうかがえます。


詳しく見ると、この結論はさらに裏付けられます。国際エネルギー機関による需要予測の6月から12月にかけての改定(図表3参照)と、短期の石油供給弾力性の推計を組み合わせると、その間の予想外の需要減少が価格下落に占める割合は、わずか20~35%と考えられます。
供給面では、予想外の石油生産増加など、いくつもの要因が証拠から示されています。その一因は、9月にリビアの石油生産が予想より早く回復したことと、騒乱にもかかわらずイラクの生産が影響を受けなかったことです。[3]
しかし、最大の要因は、OPEC最大の産油国であるサウジアラビアが、他のOPEC加盟国と非加盟国による石油供給の着実な増加に対抗しない意向を公表したこと、そして供給過剰との見方があるなか、OPECが11月に日量3,000万バレルの協調生産上限を維持する決定をしたことでしょう。
世界の石油生産が着実に増加していたことは、「吠えなかった犬」と見ることができます。つまり当時は、OPECが価格の下支えをしているとの認識があったため、世界の石油生産が増加傾向にあったにもかかわらず、原油価格は比較的高い水準を保っていました。しかし、スイング・プロデューサーの方針転換は、世界の石油供給の将来の経路に対する期待を根本的に変えるきっかけとなり、原油価格下落の時期と規模の両方を説明する一因となりました。その結果、価格は競争市場の均衡水準に近づきました。同様に劇的な下落は1986年にも起きています。サウジアラビアが自発的にスイング・プロデューサーの役割をやめたことで、原油価格は1バレル27ドルから14ドルに下落し、その後2000年、15年を経てようやく回復しました。
従来の需要要因と供給要因に加え、価格下落の要因として「金融化」、すなわち金融投資家が原油などの商品を独立した資産クラスとみなすことや、「投機」を挙げる人もいます。[4] これが要因だとする証拠はほとんど見当たりません。国際エネルギー機関の最新報告によると、原油在庫は過去2年間で最高水準に達しています。これは、価格下落ではなく、価格上昇の予想を示唆しています。
この供給シフトはどの程度続くと考えられるでしょうか。
主に2つの要因によって決まります。
第1の要因は、OPEC、なかでもサウジアラビアが、今後減産する意思があるかどうかです。これは一部には、戦略変更の動機と、その決定における地政学的要因と経済的要因の相対的な重要性によって決まります。1つの仮説は、非OPEC産油国の供給が着実に増えるなか、スイング・プロデューサーとして高価格を維持するにはコストがかかりすぎると、サウジアラビアが判断したというものです。そうであれば、また、収入減の痛みを受けて他のOPEC産油国とロシアが今後、より広く減産を分担することで合意しない限り、戦略が近く変わる可能性は低いでしょう。もう1つの仮説は、OPECが非加盟産油国の利益と投資を減らし、最終的には供給を抑えようとしているというものです。非加盟国のなかには、主要なOPEC産油国より採掘コストがはるかに高い国もあります(石油の採掘方法別に追加の1バレルを生産する費用を示した世界の限界費用曲線は、図表4を参照)。
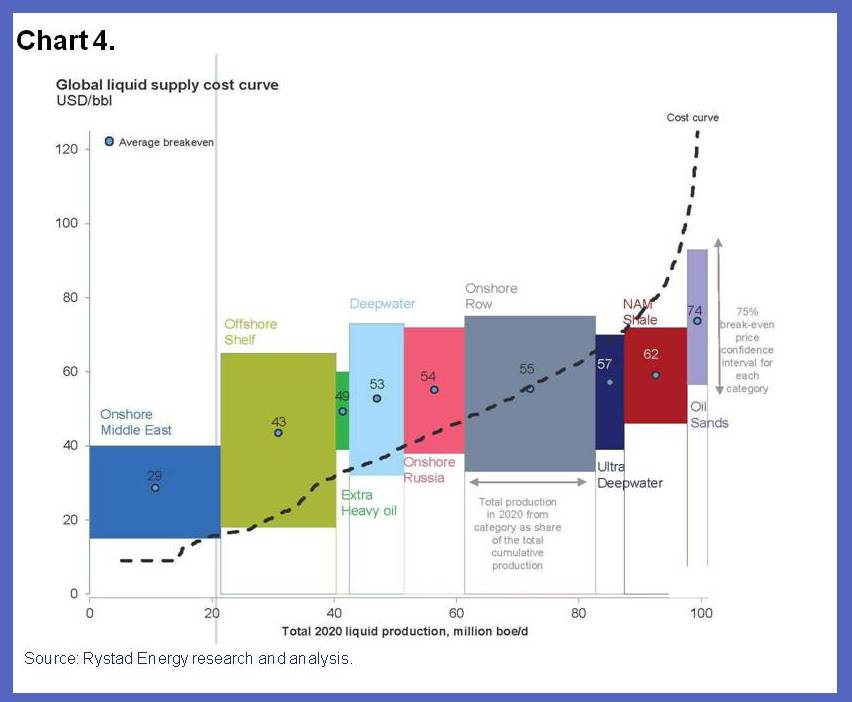
第2の要因は、原油価格の低迷に投資がどう反応し、それが石油生産にどう影響するかです。石油生産への設備投資が減少し始めたことを示す証拠がいくつかあります。Rystad Energyによると、主要石油会社全体の設備投資は、2014年第3四半期に前年同期比で7%減少しました。
同じ情報源が公表している予測では、設備投資は2017年を通じて大幅に減少します。シェールなどの非在来型石油は、現在、世界の供給量である日量9,300万バレルのうち400万バレルを占めています。その採算分岐価格、すなわち採掘が採算に合う原油価格は、米国の主要なシェール油田(バッケン、イーグル・フォード、パーミアン)では通常、1バレル60ドルを下回ります(米国のシェール油田の採算分岐価格は図表5を参照)。
現在の価格(1バレル約55ドル)を前提とするRystad Energyの予測では、石油生産量は減少する可能性があるものの、2015年の減少幅は4%未満と小幅にとどまる見込みです。しかし、投資収益率は大きく低下し、価格下落に備えたヘッジをしていない多額の負債を抱える企業のなかには、すでに財務的な圧力に直面し、設備投資を削減し、大幅な人員削減を進めているところもあります。

したがって、他の条件が同じであれば、低価格が供給に及ぼす動的な影響によって、当初のシフトと比べて供給が減少し、価格は部分的に回復するはずです。図表6左側のパネルに示された先物市場の動向もこれを示唆しており、2019年までに価格が1バレル73ドルに回復すると予想されています。
こうした予測に伴う不確実性は、供給要因だけでなく需要要因からも生じます。
供給面では、例えばOPECの戦略が変わる可能性や、リビア、イラク、ウクライナ、ロシアの地政学的緊張を軽視すべきではありません。需要面では、世界経済活動、ひいては派生需要としての石油需要に関する不確実性が依然として大きいままです。図表6右側のパネルに示された先物価格のインプライド分布(オプション価格に基づく)の幅が、これを如実に示しています。2019年の価格の68%信頼区間は48~85ドル、95%区間は38~115ドルと、実に幅広い範囲に及びます。

世界経済にはどのような影響が及ぶと考えられるでしょうか。
総じて、供給シフトによる原油価格の下落は世界経済にとって朗報です。当然ながら、石油輸入国と輸出国の間で大きな分配効果も生じます。供給シフトの影響を数量化するうえで重要な前提は、その規模と持続期間をどの程度と見込むかです。これらの前提は、調整の経路だけでなく、消費者と企業の初期反応も左右します。
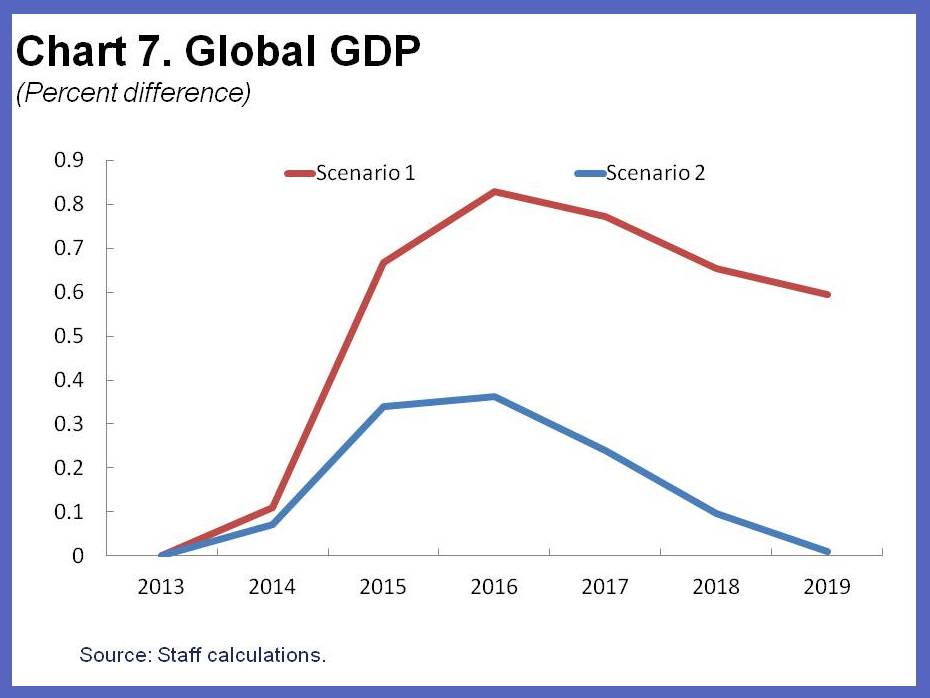
現在および将来に見込まれる供給シフトの相対的重要性には不確実性があるため、妥当な前提の範囲を示すと考える2つのシミュレーション結果を提示します。いずれも他の条件を一定とするもので、世界経済の予測ではなく、世界経済に影響する可能性のある他のあらゆるショックを無視しています。第1のシミュレーションでは、先物市場に反映された価格下落の60%を供給シフトが占めると仮定します。第2のシミュレーションでも、当初は価格下落の60%を供給シフトが占めると仮定しますが、前述の理由からこのシフトは時間とともに一部解消され、価格下落への寄与は2019年にかけて徐々にゼロになるとします。[5]
以下に示すシミュレーション結果が捉えるのは、原油価格下落のうち供給に起因する部分の影響だけです(需要に起因する価格下落は世界経済活動の減速の原因ではなく、その兆候です)。シミュレーションで使う原油価格の予測はIMFの価格予測に基づき、同予測は先物契約に基づいています。
世界GDPの結果は図表7に示されています。第1のシミュレーションでは、原油価格が下落しない基準シナリオと比べて、世界の生産は2015年に0.7%、2016年に0.8%増加します。当然ながら、第2のシナリオでは生産への影響は小さく、2015年に0.3%、2016年に0.4%程度です。この影響の範囲には、先進国について既存の実証推計を用いた場合に得られる予測も含まれます。例えば、BlanchardとGaliの推計(2009年)では、供給要因による恒久的な原油価格10%下落は、米国の生産を約0.2%増加させるとされています。[6] 価格下落のうち供給要因による部分が約25%(全体の40%の下落の60%)であることを踏まえると、これらの推計が示す生産の増加は約0.5%となります。
世界全体の結果の背後には、各国で異なる非対称な価格下落の影響が隠れています。勝者は純石油輸入国、敗者は純石油輸出国です。しかし、それぞれのグループ内にも重要な違いがあります。
石油輸入国にはどのような影響が及ぶと考えられるでしょうか。
原油価格の下落が石油輸入国に影響する主な経路は3つあります。第1は実質所得の増加が消費に及ぼす影響です。第2は最終財の生産コストの低下を通じた利益と投資への影響です。第3は総合インフレ率とコアインフレ率の両方への影響です。
こうした影響の強さは国によって異なります。
例えば、米国は現在、消費する石油の半分超を国内で生産しているため、実質所得への影響はユーロ圏や日本より小さくなります。実質所得と利益への影響は、各国のエネルギー集約度にも左右されます。中国とインドは先進国より依然として大幅にエネルギー集約度が高く、エネルギー価格の低下からより大きな恩恵を受けます。GDPに占める石油消費の割合は平均で、米国が3.8%、中国が5.4%、インドとインドネシアが7.5%です。[7]
コアインフレ率への影響は、原油価格の低下が総合インフレ率に及ぼす直接的な影響と、原油価格が賃金やその他の価格に波及する度合いの双方に左右されます。波及の強さは、実質賃金の硬直性、すなわち名目賃金がCPIインフレ率にどう反応するかと、インフレ期待が安定しているかによって決まります。
通常であれば、金融政策はコアインフレ率の低下に対応し、名目金利をそれ以上に引き下げることで、実質金利を低下させます。しかし、現在は通常の状況ではありません。量的緩和を別にすれば、主要先進国の金利はゼロに達しており、政策の余地が限られています。ゼロ金利下限からの脱却に近づいている米国は、インフレ率が下がれば脱却の時期を遅らせることで対応できます。一方、長期にわたってゼロ金利下限にとどまると見込まれるユーロ圏と日本は、従来型の金融政策を大幅に変更することができません。
私たちのシミュレーションでは、エネルギー集約度、国内生産の石油の割合、金融政策上の制約の違いを、可能な限り反映しています。米国、ユーロ圏、日本ではインフレ期待が同程度に安定していると仮定し、波及率を約0.2としています。つまり、総合インフレ率が1パーセントポイント低下すると、コアインフレ率は0.2パーセントポイント低下します。
先に説明した2つのシミュレーションについて、GDPへの影響を図表8に示します。
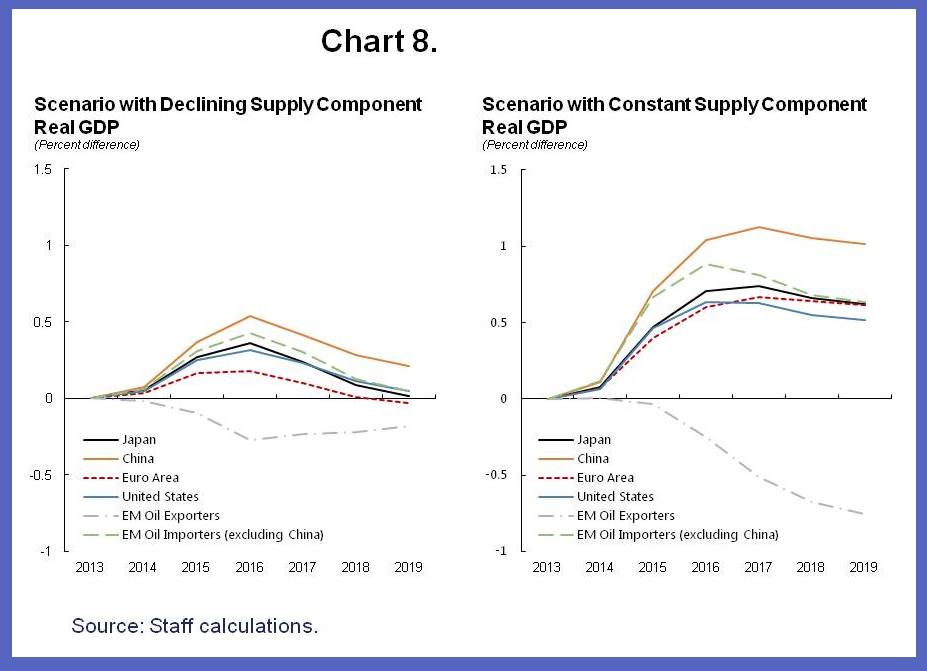
どちらのシナリオでも、中国への影響は日本、米国、ユーロ圏諸国より大きくなります。中国ではGDPが基準シナリオを上回り、2015年に0.4~0.7%、2016年に0.5~0.9%増加します。米国では、基準シナリオを上回るGDPの増加幅は2015年に0.2~0.5%、2016年に0.3~0.6%です。(シミュレーションの前提には、原油価格下落を受けて各国政府が実施する可能性のある政策による相殺効果は含まれていません。例えば中国は、原油価格の下落に対応して金融政策または財政政策を引き締める可能性があります。)
シミュレーションには織り込まれていないものの、関連する影響もあります。主なものは次のとおりです。
6月以降、円とユーロはそれぞれ14%、8%下落しました(その大半は原油価格の下落とは無関係の理由によるものです)。そのため、円建ておよびユーロ建ての原油価格の下落幅はドル建てより小さく、それぞれ36%、40%でした。こうした通貨安により、シミュレーションと比べて日本とユーロ圏への原油価格急落の影響はある程度和らいでいます。
従量税、つまりガロンやリットル当たり一定額のドルまたはユーロを課すエネルギー税が大きい国では、世界の原油価格が同じ割合で下落しても、消費者や企業が支払う価格の下落率はより小さくなります。また、原油価格の低下を機にエネルギー補助金を削減する国もあります。IMFは一般にこうした措置を推奨しており、これも消費者や企業が支払う価格の下落幅を小さくします。
石油輸入国のなかには、石油輸出国の動向に大きく左右される国もあり、原油価格の低下から得られる恩恵が小さくなる場合があります。例えば、ベネズエラのペトロカリベ制度を通じた移転給付を受けているカリブ海地域の低所得輸入国は、ベネズエラ自身が圧力にさらされることで、移転給付が大幅に減る可能性があります。コーカサスと中央アジアの石油輸入国は、石油輸出国である近隣国、とりわけロシアの成長減速による悪影響を受ける可能性が高く、その結果、非石油輸出と送金が減少するでしょう。マシュリク諸国とパキスタンも、特に中期的には、湾岸協力会議加盟国からの非石油輸出、公的移転、送金の減少を通じて悪影響を受ける可能性があります。
石油輸出国にはどのような影響が及ぶと考えられるでしょうか。
図表8が示すとおり、予想どおり、石油輸出国への影響はマイナスです。ただし、ここでも国によって大きな違いがあります。
どの国でも実質所得が減少し、石油生産の利益も減少します。これは石油輸入国で起こることの裏返しです。しかし、減少の度合いと原油価格下落がGDPに及ぼす影響は、石油輸出への依存度と収入のうち国庫に入る割合に大きく左右されます。
石油輸出は石油輸入よりも国ごとの差が大きく集中しています。言い換えれば、石油輸出国は石油輸入国よりも石油への依存度が高いということです。
例を挙げると、エネルギーはロシアのGDPの25%、輸出の70%、連邦政府歳入の50%を占めています。中東では、湾岸協力会議諸国の連邦政府歳入に占める石油の割合はGDP比22.5%、輸出比63.6%です。アフリカでは、石油輸出がGDPに占める割合はガボン、アンゴラ、コンゴ共和国で40~50%、赤道ギニアで80%です。また、石油はアンゴラ、コンゴ共和国、赤道ギニアの政府歳入の75%を占めています。ラテンアメリカでは、石油が公的部門の歳入に占める割合はエクアドルとベネズエラでそれぞれ約30%と46.6%、輸出に占める割合は約55%と94%です。[8] これらの数字は、各国が直面する課題の大きさを示しています。
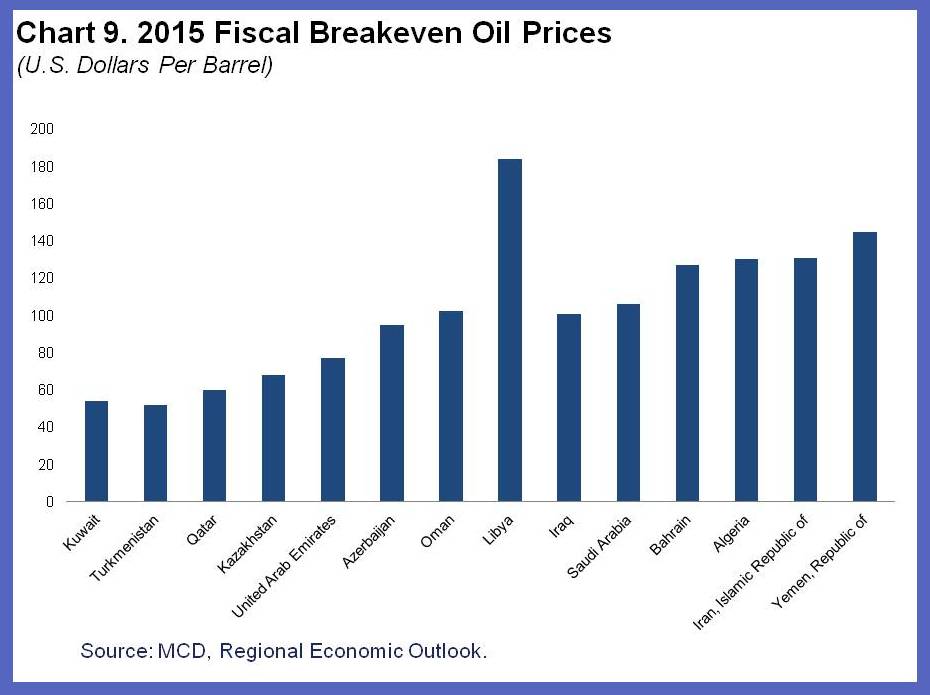
多くの国では、原油価格の下落によって機械的に財政赤字が生じる可能性があります。石油輸出国の脆弱性を示す方法の1つが、いわゆる財政均衡原油価格、すなわち石油輸出国政府が予算を均衡させられる原油価格を算出することです。この価格は国によって大きく異なりますが、多くの場合かなり高水準です。[9] 中東と中央アジアの国々では、財政均衡価格はクウェートの1バレル54ドルからリビアの184ドルまで幅があり、サウジアラビアも106ドルと高水準です(図表9参照)。財政均衡価格のデータが得られない国については、予算上の原油価格、つまり各国が予算編成時に想定する原油価格も、価格下落への脆弱性を測る手がかりになります。
アフリカでは、価格下落を受けて2015年の予算上の原油価格が引き下げられました(図表10参照)。ラテンアメリカでは、予算上の原油価格はエクアドルで79.7ドル、ベネズエラで60ドルです。

今回の調整に対処する備えが、過去の局面より整っている国もあります。例えばノルウェーのように、財政ルールや貯蓄基金といった政策上の緩衝措置を導入し、より信頼性の高い金融政策の枠組みを備える国がいくつかあります。これらは国内収支と対外収支を切り離すうえで役立っています。
しかし、多くの国では、調整によって財政引き締め、生産の減少、通貨安が生じるでしょう(固定為替相場制度を採用する石油輸出国が多いため、通貨安の実現はより困難です)。インフレ期待が十分に安定していない場合、通貨安はインフレ率の上昇につながる可能性があります。
金融面ではどのような影響があるでしょうか。
原油価格の下落は、原油価格自体が及ぼす影響を通じて直接的に、また、それに伴う為替レートの調整を通じて間接的に、金融面にも影響します。
原油価格の低下は、エネルギー部門の企業、特にドル建てで借り入れている企業の財務状況を悪化させます。それにより、エネルギー部門に大きな債権を持つ銀行などの機関の財務状況も悪化します。利払い余力比率(キャッシュフローの利払いに対する比率)が2を下回るエネルギー企業の割合は、新興国で31%に達しており、実際にリスクにさらされている企業もあることを示しています。新興市場のハイイールド社債のスプレッドを反映するCEMBIスプレッドは、6月以降100ベーシスポイント上昇しています。
過去数年間、複数の石油輸出国を対象に金融安定性評価の一環として実施したストレステストでは、一部の銀行がテストに合格しなかった国はわずかでした。その場合も、必要な資本再注入は最大でGDP比数ポイント程度でした。しかし、テスト当時の資本バッファーや銀行の収益性が変化している可能性があるため、過去のストレステスト結果はあまり参考にならないかもしれません。金融部門に対する制裁の影響を踏まえると、ロシアは両面で状況が急速に変化している好例です。総じて、石油輸出国の銀行に対する原油価格低下の影響は、価格下落がどれほど続くか、それが経済活動にどう影響するか、そして現在のバッファーの水準に大きく左右されます。
原油価格の下落は通常、原油輸入国の通貨、特に米ドルの上昇と、原油輸出国の通貨の下落にもつながる。原油価格の下落は、ロシアやナイジェリアを含む複数の産油国で通貨が急落する一因となった。原油価格の下落はルーブル下落の理由の一つにすぎないが、ロシア通貨は今年に入って40%、9月以降では56%下落した。管理された通貨安は産油国の調整に役立つ一方、債務がドル建ての企業や政府の財務問題を悪化させる。また、期待が十分に安定していない国では、制御不能な通貨安が急速に非常に高いインフレを招く可能性がある。
原油価格の低迷が続けば、ドル建て債務やエネルギー関連のエクスポージャーが大きい債券保有者や銀行に、影響が集中し、実質的な打撃をもたらすことになる。しかし、世界の銀行システムのエクスポージャーは、引当要件を中程度以上に増やすほど大きくないとみられ、原油輸入国や関連セクターの信用力の改善によって一部相殺されるはずだ。それでも、一部の原油輸入国は原油輸出国と金融面で結びついており、後者の経済・金融動向の影響を受ける可能性がある。例えばオーストリアの銀行はロシアへのエクスポージャーが大きく、最近、株価が非常に急落した銀行もある。
ただし、この比較的楽観的な評価には明確な警告を添える必要がある。世界金融危機から得られた教訓の一つは、価格や為替レートの大幅な変動と、それに伴う一部企業や国の状況をめぐる不確実性の高まりが、世界的なリスク回避姿勢を強め、リスクの再評価や資本フローの変化に重大な影響を及ぼし得るということだ。ロシアで起きていることなど、ほかの動向と重なる場合には、なおさらである。このテールリスクを完全に無視することはできない。
原油輸入国と輸出国は、どのような政策対応を取るべきか。
原油価格下落への適切な政策対応は、その国が原油輸入国か輸出国かによって明らかに異なる。例外は、低い原油価格がエネルギー補助金とエネルギー税を改革する共通の機会をもたらすことだ。IMFは長年、エネルギー補助金の撤廃で生じる節約分を、より対象を絞った給付に充てるよう各国政府に提言してきた。[10] 低価格は、政治的コストを抑えて補助金を撤廃する絶好の機会となる。例えばインドは最近、ディーゼル補助金を削減できたが、価格が上昇しなかったため抗議は起きなかった。また、複数の先進国にとっては、エネルギー税を引き上げ、その節約分を労働税など他の税の引き下げに充てる機会となるかもしれない。
次に、原油輸入国について考えよう。通常の状況で、例えば産出ギャップがなく、インフレ率が目標水準にあり、経常収支が均衡しているなど、マクロ経済が健全な国に対しては、過去の原油価格変動から得られた、十分に練られた助言がある。すなわち、総合インフレ率が低下する局面でもインフレ期待を安定させ、基調インフレ率の安定維持を目指すよう、金融政策を運営すべきだ。これが金利の引き上げを意味するのか引き下げを意味するのかは明確でない。一方では、需要の高まりは金利上昇を求める。他方では、基調インフレ率の低下を防ぐには、金利を引き下げる必要があるかもしれない。一般に、金利がどう動くかにかかわらず、経常収支の改善は為替レートの上昇をもたらす可能性が高い。この上昇は自然なものであり、望ましい。
しかし、今は通常の状況ではない。主要な先進国の多くは大きな産出ギャップと目標を下回るインフレ率に直面し、金利がゼロ近辺にあるため、従来型の金融政策にも制約がある。これは、現段階では需要の増加が歓迎される一方、金利引き下げで相殺できないインフレ率の低下は、より危険であることを示している。このような状況では、中期的なインフレ期待を安定させ、持続的なデフレを回避するために、フォワードガイダンスの活用が極めて重要だ。
原油輸出国に適切な政策対応は、原油輸入国の場合と同じで、符号を逆にすればよいと考えるかもしれない。しかし、輸入国と輸出国には二つの重要な違いがある。第一に、経済規模に対するショックの大きさは、原油輸出国の方が輸入国よりはるかに大きい。第二に、財政収入に占める原油収入の割合は、一般にかなり高い。したがって、どの国でも財政収入の減少と、価格低迷がしばらく続くリスクを踏まえ、政府支出をある程度削減する必要がある。
過去の高価格期に多額の資金を蓄積した国では、より大きな財政赤字を容認し、しばらくその資金を取り崩すのが適切だ。固定為替相場を採用しており、調整に必要な実質的な通貨安の実現に時間がかかる輸出国では、なおさらそうである。
そのような財政余地がなく、財政赤字を拡大する余地も限られている国では、調整はより厳しいものとなる。そうした国には、より大幅な実質通貨安が必要だ。また、その通貨安がインフレ率の持続的な上昇とさらなる通貨安につながるのを防ぐため、強固な金融政策の枠組みが必要となる。これは一部の産油国にとって、まさに課題となるだろう。
参考文献
Arezki, R.、Loungani P.、van der Ploeg, R.、Venables T.(2014)「国際商品価格変動を理解する」『Journal of International Money and Finance』第42巻、4月、1–8ページ。
Blanchard, Olivier J.、Jordi Gali、2009年。 「原油価格ショックのマクロ経済効果:2000年代はなぜ1970年代とこれほど異なるのか?」 所収:J. Gali、M. Gertler(編)『International Dimensions of Monetary Policy』、University of Chicago Press(イリノイ州シカゴ)、373–428ページ。
Baumeister Christiane、Gert Peersman、2013年。「原油市場のボラティリティ変化を説明する上での、時間とともに変化する価格弾力性の役割」『Journal of Applied Econometrics』、John Wiley & Sons, Ltd.、第28巻第7号、1087–1109ページ、11月。
Cashin, Paul、Kamiar Mohaddes、Maziar Raissi、Mehdi Raissi(2014)「石油の需要ショックと供給ショックが世界経済に及ぼす異なる影響」『Energy Economics』第44巻、2014年7月、113–134ページ。
Clements, Benedictほか『エネルギー補助金改革:教訓と含意』(ワシントン:国際通貨基金)。
Hamilton, James D.、2003年。「石油ショックとは何か?」『Journal of Econometrics』、Elsevier、第113巻第2号、363–398ページ、4月。
Kilian, Lutz、2009年。「すべての原油価格ショックが同じではない:原油市場における需要ショックと供給ショックの切り分け」『American Economic Review』、American Economic Association、第99巻第3号、1053–69ページ、6月。
Parry, Ianほか、2014年、『エネルギー価格を適正に:原則から実践へ』(ワシントン:国際通貨基金)。
Peersman, Gert、Van Robays, Ine、2012年。「石油ショックの影響における国ごとの違い」『Energy Economics』、Elsevier、第34巻第5号、1532–1547ページ。
脚注
[1] とりわけThomas Helbling、Ben Hunt、Douglas Laxton、Prakash Loungani、Akito Matsumoto、Gian Maria Milesi Ferretti、ならびにモデリング・商品チームと、アフリカ局、アジア太平洋局、欧州局、財政局、中東・中央アジア局、金融資本市場局、戦略政策審査局、西半球局の同僚を含む、多くの同僚に感謝する。また、設備投資とコスト構造に関する独自データを快く提供してくださったRystad Energyと、特にPer Magnus Nysveenにも謝意を表する。
[2] これらの価格変動は、英国ブレント、ドバイ、ウエスト・テキサス・インターミディエートの単純平均である、IMFの平均石油スポット価格(APSP)に基づく。
[3] 国際エネルギー機関の最新報告によると、9月のリビアの増産による増加分は、11月には逆転した。
[4] 商品価格変動を左右するファンダメンタルズと金融化それぞれの役割については、Arezki、Loungani、van der Ploeg、Venables(2014)および同論文中の参考文献を参照。
[5] 第2のシナリオにおける供給要因の割合は、2014年が60%、2015年が45%、2016年が30%、2017年が20%、2018年が10%、2019年がゼロである。
[6] 原油価格下落の影響に関する最近の評価で、ドイツ連邦銀行は価格が10ドル下落すると1年目のGDPが0.2%増加すると推計し、フランス当局は同じ価格下落によって2年後にGDPが0.1%増加すると推計している。学術文献では、Hamilton(2003)とKilian(2009)が、供給ショックと需要ショックの識別に関する議論を含め、原油価格とマクロ経済の関係を実証的に検証している。Baumeister and Peersman(2012)、Peersman & Van Robays(2012)、Cashinほか(2013)は、国ごと、および時期によって変化する、原油価格が産出に及ぼす影響の推計を提示している。
[7] 原油コストシェアは、2004~2014年の期間における原油消費量とGDPの平均値の比率として算出している。データの出典はBP Statistical Review(2014)およびスタッフ独自の計算である。
[8] ベネズエラについて、公共部門に占める石油の割合に関する最新の推計は2013年のものであり、中央政府歳入に占める割合を示す。
[9] 財政収支均衡原油価格の計算では、通貨安による相殺効果を考慮していない。一般に、為替レートの下落は、現地通貨建ての石油輸出収入に対する原油価格下落の影響を部分的に相殺する助けとなる。
[10] エネルギー補助金改革については、Clementsほか(2013)を参照。また、Parryほか(2014)も参照。同論文は、多くの国でエネルギー価格が、エネルギー消費による負の外部性を完全に反映する水準を下回っていると指摘している。
本記事は、 IMF Directとの協力により掲載されている。掲載は、世界経済フォーラムが見解を支持していることを意味しない。
Forum:Agendaの最新情報を受け取るには、 週刊ニュースレターに登録してください。
著者:Rabah Arezkiは、IMF調査局の商品チームを率いる。Olivier Blanchardは現在、MITを休職し、国際通貨基金の経済顧問および調査局長を務めている。
画像:2013年3月12日、カイロのガソリンスタンドで車のタンクに給油する作業員。REUTERS/Mohamed Abd El Ghany。