アルミニウム業界は、2050年までにネットゼロを達成するための3つの主要な道筋をたどることができます。それは、低炭素電力による生産、直接排出に対応する技術、そしてリサイクルとサーキュラリティのプロセスです。
今後10年の終わりまでに30の低炭素施設を新設または改修する計画があり、今後24か月以内に最終投資決定を加速させることが極めて重要です。
ネットゼロを達成するには、一次生産、特に低炭素電力の利用と製錬所への投資として、約1兆ドルが必要と見積もられています。
アルミニウムの需要は引き続き堅調です。これは、飲料缶からスマートフォンに至るまで、21世紀の生活において重要な役割を果たしていることを考えれば当然のことです。その軽量性から、航空および自動車製造業においても欠かせない素材となっています。
従来のアルミニウム生産はエネルギー集約的であり、炭素排出量も多く、世界の温室効果ガス排出量の年間 2%を占めています。現在、この業界は2050年のネットゼロ目標の達成に向けて取り組みを進めています。
国際アルミニウム協会の脱炭素シナリオによると、ネットゼロに向けた3つの主要な道筋があります。
生産プロセスにおける低炭素電力の割合を高めること。
生産に伴う直接排出に対応する先駆的技術を活用すること。
リサイクルアルミニウムの利用を最大化し、その他のサーキュラリティ対策を講じること。
アルミニウムが目標を達成するためには、産業クラスターの文脈における幅広い協力が不可欠となります。
Mission Possible Partnership(MPP)のグローバル・プロジェクト・トラッカーは、現状を示すとともに、この移行に向けた業界リーダーおよび公共部門の関係者の取り組みの進捗を詳述しています。アルミニウム分野全体にわたり、世界中のネットゼロに整合したプロジェクトの投資決定と事業活動を可視化しており、プロジェクトのパイプラインが拡大していることを明らかにしています。
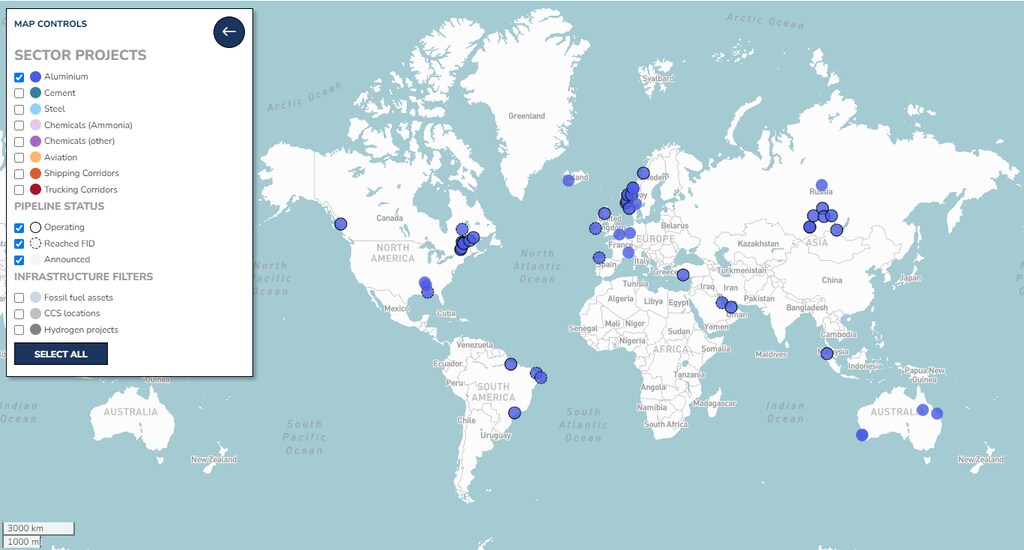
世界全体で2030年までに目標とされている70の低炭素アルミニウム生産施設のうち、40施設は今後6年以内に新設または改修が必要です。2023年初頭と比べて、発表されたプロジェクトは3倍に増え(現在13件)、最終投資決定に至ったプロジェクトは2件から5件へと2倍になりました。しかしながら、投資の誘致と開発の拡大を加速させる戦略が不可欠です。
ステップ1 – 変革が必要な点の認識
業界は、二次(リサイクル)アルミニウムの利用を拡大するとともに、一次アルミニウム生産(例:採掘、精錬、製錬)のすべての工程、ならびに電力関連およびその他の輸送、廃棄物、原材料などからのすべての排出について、削減、回収・利用、またはオフセットのいずれかを行う必要があります。これにより、アルミニウム生産においてネットゼロを達成する必要があります。
ネットゼロに向けた最初の大きな一歩は、現在生産されているアルミニウムが、ネットゼロの目標に整合するよう排出原単位を削減しなければならないと認識することです。アルミニウム生産者は現在、約4トンの二酸化炭素(CO2)相当の低炭素フットプリントの一次アルミニウムを販売しています。ただし、利用可能な業界ガイダンスがあるにもかかわらず、すべての生産者がこの値を同一条件で報告しているか、またゆりかごから門までのすべての排出を含めているかは不明です。
現時点で、一次アルミニウムの炭素フットプリントを最も低く抑える方法は、100%の電力を水力発電、その他の再生可能エネルギー、または低炭素エネルギー源から調達して製錬を行うことです。
第2の大きな取り組みは、研究開発(R&D)のレベルを高めることです。業界の専門家と投資家は協力し、炭素フリーのアノードや炭素回収・利用・貯留といった、直接排出に対応する新技術の試験導入を加速させる必要があります。
これらのプロジェクトの多くはまだ研究段階にありますが、一部はすでに最終投資決定に至っており、2030年までに商業化とスケールアップが可能になる見込みです。業界関係者がこれらのプロジェクトをどの程度迅速に展開できるかが、成功の鍵となります。
ネットゼロへの道筋には、長期的な戦略と短期的かつ即時の対策の両方に焦点を当てた、総合的なアプローチが必要であることは明らかです。
ステップ2 – 解決策の特定
2022年、アルミニウム生産に由来する温室効果ガスの総排出量は、生産量の増加に伴うものではありませんでした。この乖離は初めて相関関係が見られなくなった出来事であり、排出原単位を削減する取り組みが相殺効果をもたらしたことを示唆しています。増加しなかった。
最も大きな効果をもたらした対策は、アルミニウム製錬における低炭素電力への転換でした。中国は水力発電を導入し、オーストラリアと中東は他の再生可能エネルギー源を利用しています。この影響は、低炭素電力の確保の重要性を裏付けるものであり、業界全体の排出量を3分の1以上削減することに寄与しました。
リサイクルの拡大もまた、重要な役割を果たしてきましたし、今後もその役割を果たし続けます。
北米やスカンジナビアなどの地域では、既存の再生可能エネルギーインフラの恩恵を既に受けています。100%の製錬所が、水力発電、再生可能エネルギー、低炭素グリッドに接続されているか、電力購入契約を締結しています。
一方、現地で同様の天然資源を利用できない地域では、炭素フットプリントを削減するための別の手段を模索しています。一部の国では、再生可能エネルギーの成長を活用し、その拡大に貢献するために送電網への接続を進めています。アラブ首長国連邦(UAE)では、Emirates Global Aluminium(EGA)が、送電網から太陽光発電を調達しています。これにより、同社が「CelestiAL」と呼ぶ、世界初の太陽光発電によるアルミニウムの製造を行っています。
「CelestiALは、EGAの総金属生産量のうち小さな割合を占めるにすぎませんが、この割合を拡大する余地は大きにあります。アルミニウム製錬所による大規模かつ安定した電力需要は、送電網における再生可能エネルギーの開発を促進しており、これはUAEが2030年までに再生可能エネルギーの発電容量を3倍にし、さらに原子力発電を発展させるという目標とも合致しています」と、Emirates Global AluminiumのESG・サステナビリティ担当エグゼクティブ・バイスプレジデントであるSalman Abdullaは述べています。
別の戦略として、エネルギーミックスに再生可能エネルギーを組み込み、電力利用の増加に対応するためにアルミニウム生産設備を改修するとともに、アルミナ精製所に電気ボイラーを導入して電力利用の増加に対応することが挙げられます。
ブラジル・バルカレナにあるHydroのAlunorteアルミナ精製所は、実際に達成可能な取り組みの一例です。「同社は、設備を石油と石炭から天然ガス、再生可能エネルギー、バイオマスの組み合わせへと転換する投資を行っています。これにより、精製所の年間CO2排出量は140万トン削減される見込みであり、2030年までに(焼成工程を除き)完全な脱炭素化を達成する軌道に乗せることになります」と、Norsk HydroのBauxite & Alumina担当エグゼクティブ・バイスプレジデントであるJohn Thuestadは強調しています。、Norsk HydroのBauxite & Alumina担当エグゼクティブ・バイスプレジデント。
スペインのナバラ工場は、第2の事例です。Hydroはここでグリーン水素を用い、最初のロットのリサイクルアルミニウムを製造しました。これは、2030年までの低炭素アルミニウムに向けた短期的な道筋における重要な貢献となっています。
ステップ3 – 市場の創出
現在の試算によると、ネットゼロを達成するためにアルミニウム業界は1兆ドルの投資が必要となる見込みです。その大部分は、低炭素電力の利用と製錬所の能力構築に充てられます。低炭素アルミニウムに対するグリーンプレミアムは、この投資の償却に大きな役割を果たすと見られますが、今後も多くの課題が控えています。
世界のアルミニウム市場は、炭素国境調整メカニズムから、すべての排出を考慮した低炭素アルミニウムのより優れた定量化システムに至るまで、さまざまな課題について共通の認識を見出そうと取り組んでいます。また、顧客はより環境に配慮した素材を求める一方で、その対価として大幅なプレミアムを支払うことには消極的であるという、継続的な緊張関係も存在します。
一次アルミニウム市場における既存のプレミアムは低いと判断されており、今後必要とされる上流工程における主要な脱炭素投資を促すには不十分と見られます。ただし、一部のアルミニウム生産企業は、今後需要とプレミアムが上昇すると予測し、低炭素の製品や技術への投資を戦略的に決定しています。
このような動向は、供給側と需要側の協力の極めて重要性を示しています。2022年5月、First Movers Coalitionは、発表しました。同コアリションは、加盟企業による低炭素アルミニウムの購入コミットメントを集約するためのアルミニウム・セクターを立ち上げることを発表し、具体的には、世界平均の温室効果ガス排出原単位の約5分の1で生産されたアルミニウムを対象としています。
さらに、First Suppliers Hubは、低炭素製品の需要と供給が出会い、市場に弾みをつけるために必要なオフテイク契約を結ぶ場を提供しています。
この状況は、アルミニウム分野の円滑な移行に向けて、イノベーションを促進し、既存技術を拡大し、新たな技術を先駆的に開発するための、セクターと地域を越えた協力エコシステムを求めています。




