最近のデータを見ると、インドは高い経済成長を遂げてきたものの、その成長の大部分は雇用を伴わないものだったという結論を避けがたい。インドでは教育と雇用の分野に大きな推進力を注ぐことが不可欠である。これはインド経済が直面する最も重要な政策課題だ。
2012年、インドの人口は12億3,000万人で、そのうち65%が労働年齢だった。インドはすでに、労働年齢人口に対する高齢者の割合が中国より低い。したがって、時間の経過とともに、インドの若者が生産的な形で活躍すれば、民間の金融貯蓄と実物資本への投資が大きく伸びる可能性が高い。中国とは対照的に、インドの人口は2025年を過ぎても増加し続ける見込みであり、こうした傾向は遠い将来まで続く可能性が高い。その頃には、インドは高所得国、あるいは高中所得国になっているかもしれない。おそらく、現在これほど恵まれた状況にある国はなく、実際、かつてそうした状況に恵まれた国もごくわずかだ。
若者への大規模な教育と、生産性の高い仕事への有償雇用は、インドの人口ボーナスを生かすうえで中心的な課題である。しかし、教育と雇用の両面でインドの実績は振るわない。義務教育の期間と9歳児の授業時間を除けば、初等教育におけるインドの実績は低調だ。
WDI2013のデータによると、1999年には1年生に進んだ男子生徒のうち5年生まで到達したのは63%、女子生徒では60%にとどまった。これは低中所得国の割合を下回る。WDIのデータはまた、若者(特に女性)の労働参加率が低く、無給の家族従業者の割合が高いことも示している。
新たな政策枠組み
新たな雇用創出の多くは、農業以外の分野から生まれなければならない。インドの農業の平均収量は低い。2012年の平均は1ヘクタール当たり2.3トンで、主な理由は農地の規模が小さいことだった。非農業分野で1億1,500万人分の雇用を創出するとともに、農業インフラに大規模投資を行うという、きめ細かな政策により、2022年までに収量を1ヘクタール当たり4トンに引き上げられる可能性がある。
新たな雇用の大半は、教育・インフラの初期条件が整っていない州で創出する必要がある。そのためには、公的・民間投資の大幅な拡大と、改革を後押しするプログラムが必要であり、製造業と建設業を中心に据えるべきだ。以下に提案を示す。
インドのインフラ・建設需要に対する統合的なアプローチを、計画委員会に代わって設立された組織、Niti Ayogの主要な取り組みの一つとして設計する。
大企業と中小企業に適用される、労働市場と製品市場に関する膨大な規制を削減しなければならない。これらの規制は労働移動や国内外の市場ニーズへの適応を妨げ、さらに広くは事業運営の行政コストを増大させている。
プロジェクトの許認可をワンストップ化し、電子政府の強固な文化を育む必要がある。
税制上のゆがみを減らし、十分に調和の取れた物品・サービス税を導入しなければならない。
州をまたぐ物品・サービスの流通を妨げる、その他の製品市場のゆがみも削減しなければならない。
こうした雇用創出に不可欠なのは、インドの若者の技能習得を迅速に進めることだ。学校教育の大幅な刷新に加え、全国的な徒弟制度プログラムを抜本的に再設計し、拡充する必要がある。その多くは通常の教室での学習を通じて実施される一方、たとえば新たに策定されたDigital Indiaイニシアチブを通じた遠隔学習も重要な役割を果たすだろう。
これほど大規模な雇用創出に必要な投資を、民間部門だけで賄うことはできない。財政規律を重視するプログラムによって財政赤字を縮小し、限界的には、公的支出を現在の補助金から投資へと振り向けることができる。これにより民間投資とFDIが促進され、投資率を40%に近づけることが可能になる。高い成長率と雇用創出を維持するには、この投資率が必要だ。大幅な経常赤字による不安定化を避けるため、貯蓄率もそれに応じて上昇しなければならない。
政策立案者に求められるおそらく最も重要な変化は、公的部門と民間部門の双方における意識の変革だ。成長と貧困に固執する現状は理解できる。しかしインドの開発理念は、若者の教育と雇用に対するインドのアプローチを抜本的に変えなければ、中期的な高成長も、持続的な貧困削減も実現できないことを認識しなければならない。失敗した場合の結果は深刻になりかねない。
この記事は当初、 世界銀行「Jobs and Development」ブログに掲載された。
本記事の掲載は、世界経済フォーラムがその見解を支持することを意味しない。
アジェンダの最新情報を受け取るには、 週刊ニュースレターにご登録ください。
著者:Raghbendra Jha教授は、キャンベラにあるオーストラリア国立大学アジア太平洋学部のArndt-Corden経済学部門長。
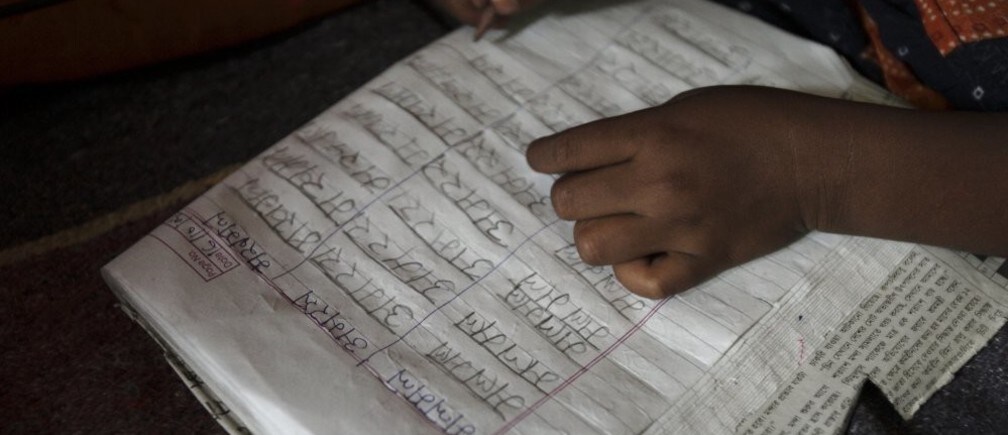
画像:学校で文字を書く練習をする子ども。REUTERS/Tim Chong


