世界経済フォーラムが2012年3月7日水曜日に公開した報告書「経済成長のためのエネルギー」に先立つ 一連の記事 で、ケネス・ロゴフが第二次大収縮期の商品価格への影響について語る。
金融危機後の世界的な景気減速における際立った特徴の一つは、商品価格全般、とりわけ原油価格が相対的に底堅かったことである。金融危機の最中、原油価格は1バレル当たり40米ドルまで下落したが、それでも2001年初頭の1バレル当たり20米ドルを大きく上回っていた。2008年以降、世界経済の停滞と脆弱さが続くなか、価格は2倍以上に上昇した。原油価格が相対的に底堅かった主な理由はよく知られている。先進国経済の回復が極めて遅い一方、新興市場はよりV字型の回復を遂げてきた。急成長するこれらの経済、とりわけ中国に加え、中東やその他の産油国からの需要が、富裕国で失われた成長分を大幅に補っている。それでも、石油市場がどれほど劇的に変化したか、改めて振り返る価値がある。
世界の財・サービス輸出のほぼ3分の2をなお占める先進国経済は、大恐慌以来最も深刻な世界的景気減速に陥っている。実際、金融危機の発生時点の一人当たりGDPを回復した国はほとんどない。第二次世界大戦後に標準となっていた景気後退後の急速な回復を考えると、その極めて緩慢な回復は意外に思えるかもしれない。しかし、カルメン・M・ラインハートと私が研究(2009年の著書『This Time Is Different』を含む)で示したように、深刻な金融危機の後には、回復が遅く、足踏みを繰り返すのが通常である。各国が危機前の一人当たりGDPを回復するまでには通常4年以上かかり、失業率も同じくらいの期間上昇し続ける。
今日進行しているように見える、金融危機後のソブリン債務不履行の波さえ、かなり典型的なものだ。私たちが論じたように、現在の景気減速は「第二次大収縮」と呼ぶのがより正確であり、1930年代が最初の大収縮に当たる。この収縮は生産や雇用だけでなく、信用などの変数にも及ぶ。「第二次大収縮」という呼称は、景気後退初期に付けられた「大不況」という名称よりも、景気後退とその後の緩慢な回復をはるかに正確に表している。後者の名称は、景気後退が深刻でも、適切な政策を実施すれば、回復はそれに比例して力強くなることを示唆しているように思われる。しかし、先進国経済の回復は決して正常とは言えず、今日も成長率は低調で変動が大きい。
これに対し、ほとんどの新興市場はV字型の回復を遂げた。2008年末、世界貿易の歴史的な縮小がアジア経済を襲った(大恐慌初期の貿易縮小に匹敵する規模だった)にもかかわらず、新興市場は、多くの論者や政策立案者が先進国経済に予想していた力強い回復を実現した。その回復が、世界の商品価格の力強い反発の根底にある。商品価格も概してV字型の回復を示した。
それでも、世界輸出の3分の2を占める経済が大収縮に陥り、V字型の回復を遂げたのが残る3分の1だけだったことを考えると、商品価格がこれほど底堅く推移したのは自明ではない。理由は何だろうか。ここでも、よく知られた要因がいくつかある。新興市場の限界的な成長は、富裕国よりもはるかにエネルギー集約的である。その一因は生産構成にあり(世界の製造業のシェアがますます大きくなり、発展途上国へ移っている)、また一部の新興市場で、エネルギー価格を世界市場価格より大幅に低く抑える政策がとられていることも一因だ。しかし、金融市場も、必ずしも有害とは言えない形で役割を果たしてきた。第一に、世界の実質金利が極めて低いことは、ほぼ間違いなく、特に金属とエネルギーに大きな影響を与えている。低金利は長期保有資産の価格を押し上げる。金利と商品価格の実証的な関係は、商品市場における投機取引が近年拡大するよりずっと前から存在している。
投機的な商品市場が大幅に深化したことも、役割を果たしている。投機筋によるテクニカル取引が折に触れて価格変動を増幅してきたのは確かだが、市場の深化によって、価格が新興市場の長期的な成長見通しをより適切に反映するようになったとも言える。中国、インドをはじめとする新興市場が拡大を続けるなら、当然、エネルギー需要は急増し続け、今後も価格に大きな上昇圧力がかかるだろう。
この圧力を和らげるのは、新技術、とりわけ天然ガスの新たな採掘方法によっても、部分的にとどまるだろう。十分に機能する金融市場なら、長期保有される商品に対する将来の需要予測を、現在の大幅な価格上昇に反映させるはずだ。概して、実際にそうなっている。したがって、金融市場の深化と新興市場の大幅な成長が組み合わさり、商品価格の相対的に堅調な推移を支えている。
金融発展の次の段階では、エネルギー輸出国が将来の所得を多様化する仕組みを見いだす必要がある。その仕組みは、現在と将来の世代にとって公平で、強靱かつ信頼できるものでなければならない。長期保有資産を反映するエネルギー価格は、常に変動する。だが、その変動による経済的損害を軽減できる可能性のある方法はある。
著者:ケネス・ロゴフは、米国ハーバード大学のトーマス・D・カボット公共政策教授、経済学教授。
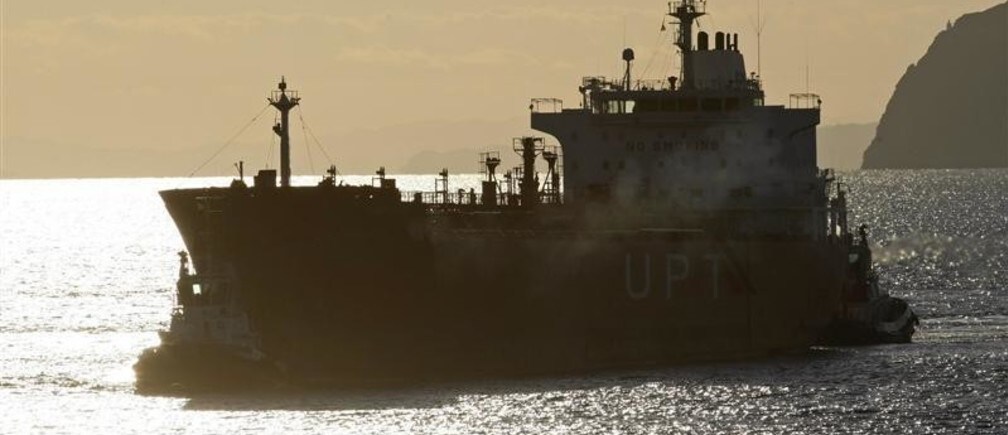
写真:2012年2月15日、スペイン東部カルタヘナのレプソル製油所の港に入る石油タンカー。イラン、その他の中東の産油国、アフリカからの供給に対する懸念が世界経済の健全性をめぐる懸念を上回り、水曜日には原油価格が1バレル当たり約120ドルと6か月ぶりの高値を付けた。イランのPress TVが、イランはイスラム国家に対する欧州連合の制裁への報復としてEU加盟6か国への輸出を禁止したと報じた後、価格は急騰したが、イラン石油省が報道を否定すると上げ幅を縮小した。ロイター/フランシスコ・ボニージャ


