世界各地で金融システムがますます複雑化し、リスクも高まるなか、人々が自らの財政を管理することは難しくなっています。
新たな研究によると、学校での金融教育は長期的な金融行動を変え、地域社会全体に恩恵をもたらし得ます。
これは、人々の家計管理を支援し、長期的なマクロ経済の安定を高める、比較的低コストな方法です。
世界の消費者は、きわめて複雑な金融システムや高まり続ける市場リスクに対処する備えが、ますます不十分になっています。一方、70か国以上がこれに対応して、国の金融教育戦略を積極的に実施または策定しています。しかし、経済協力開発機構(OECD)によると、こうしたプログラムの真の投資収益率については、依然として懐疑的な見方があります。
生徒は学校で金融の概念を学ぶかもしれません。しかし、大人になって金融システムに加わる頃には、その知識は薄れてしまっているのではないでしょうか。
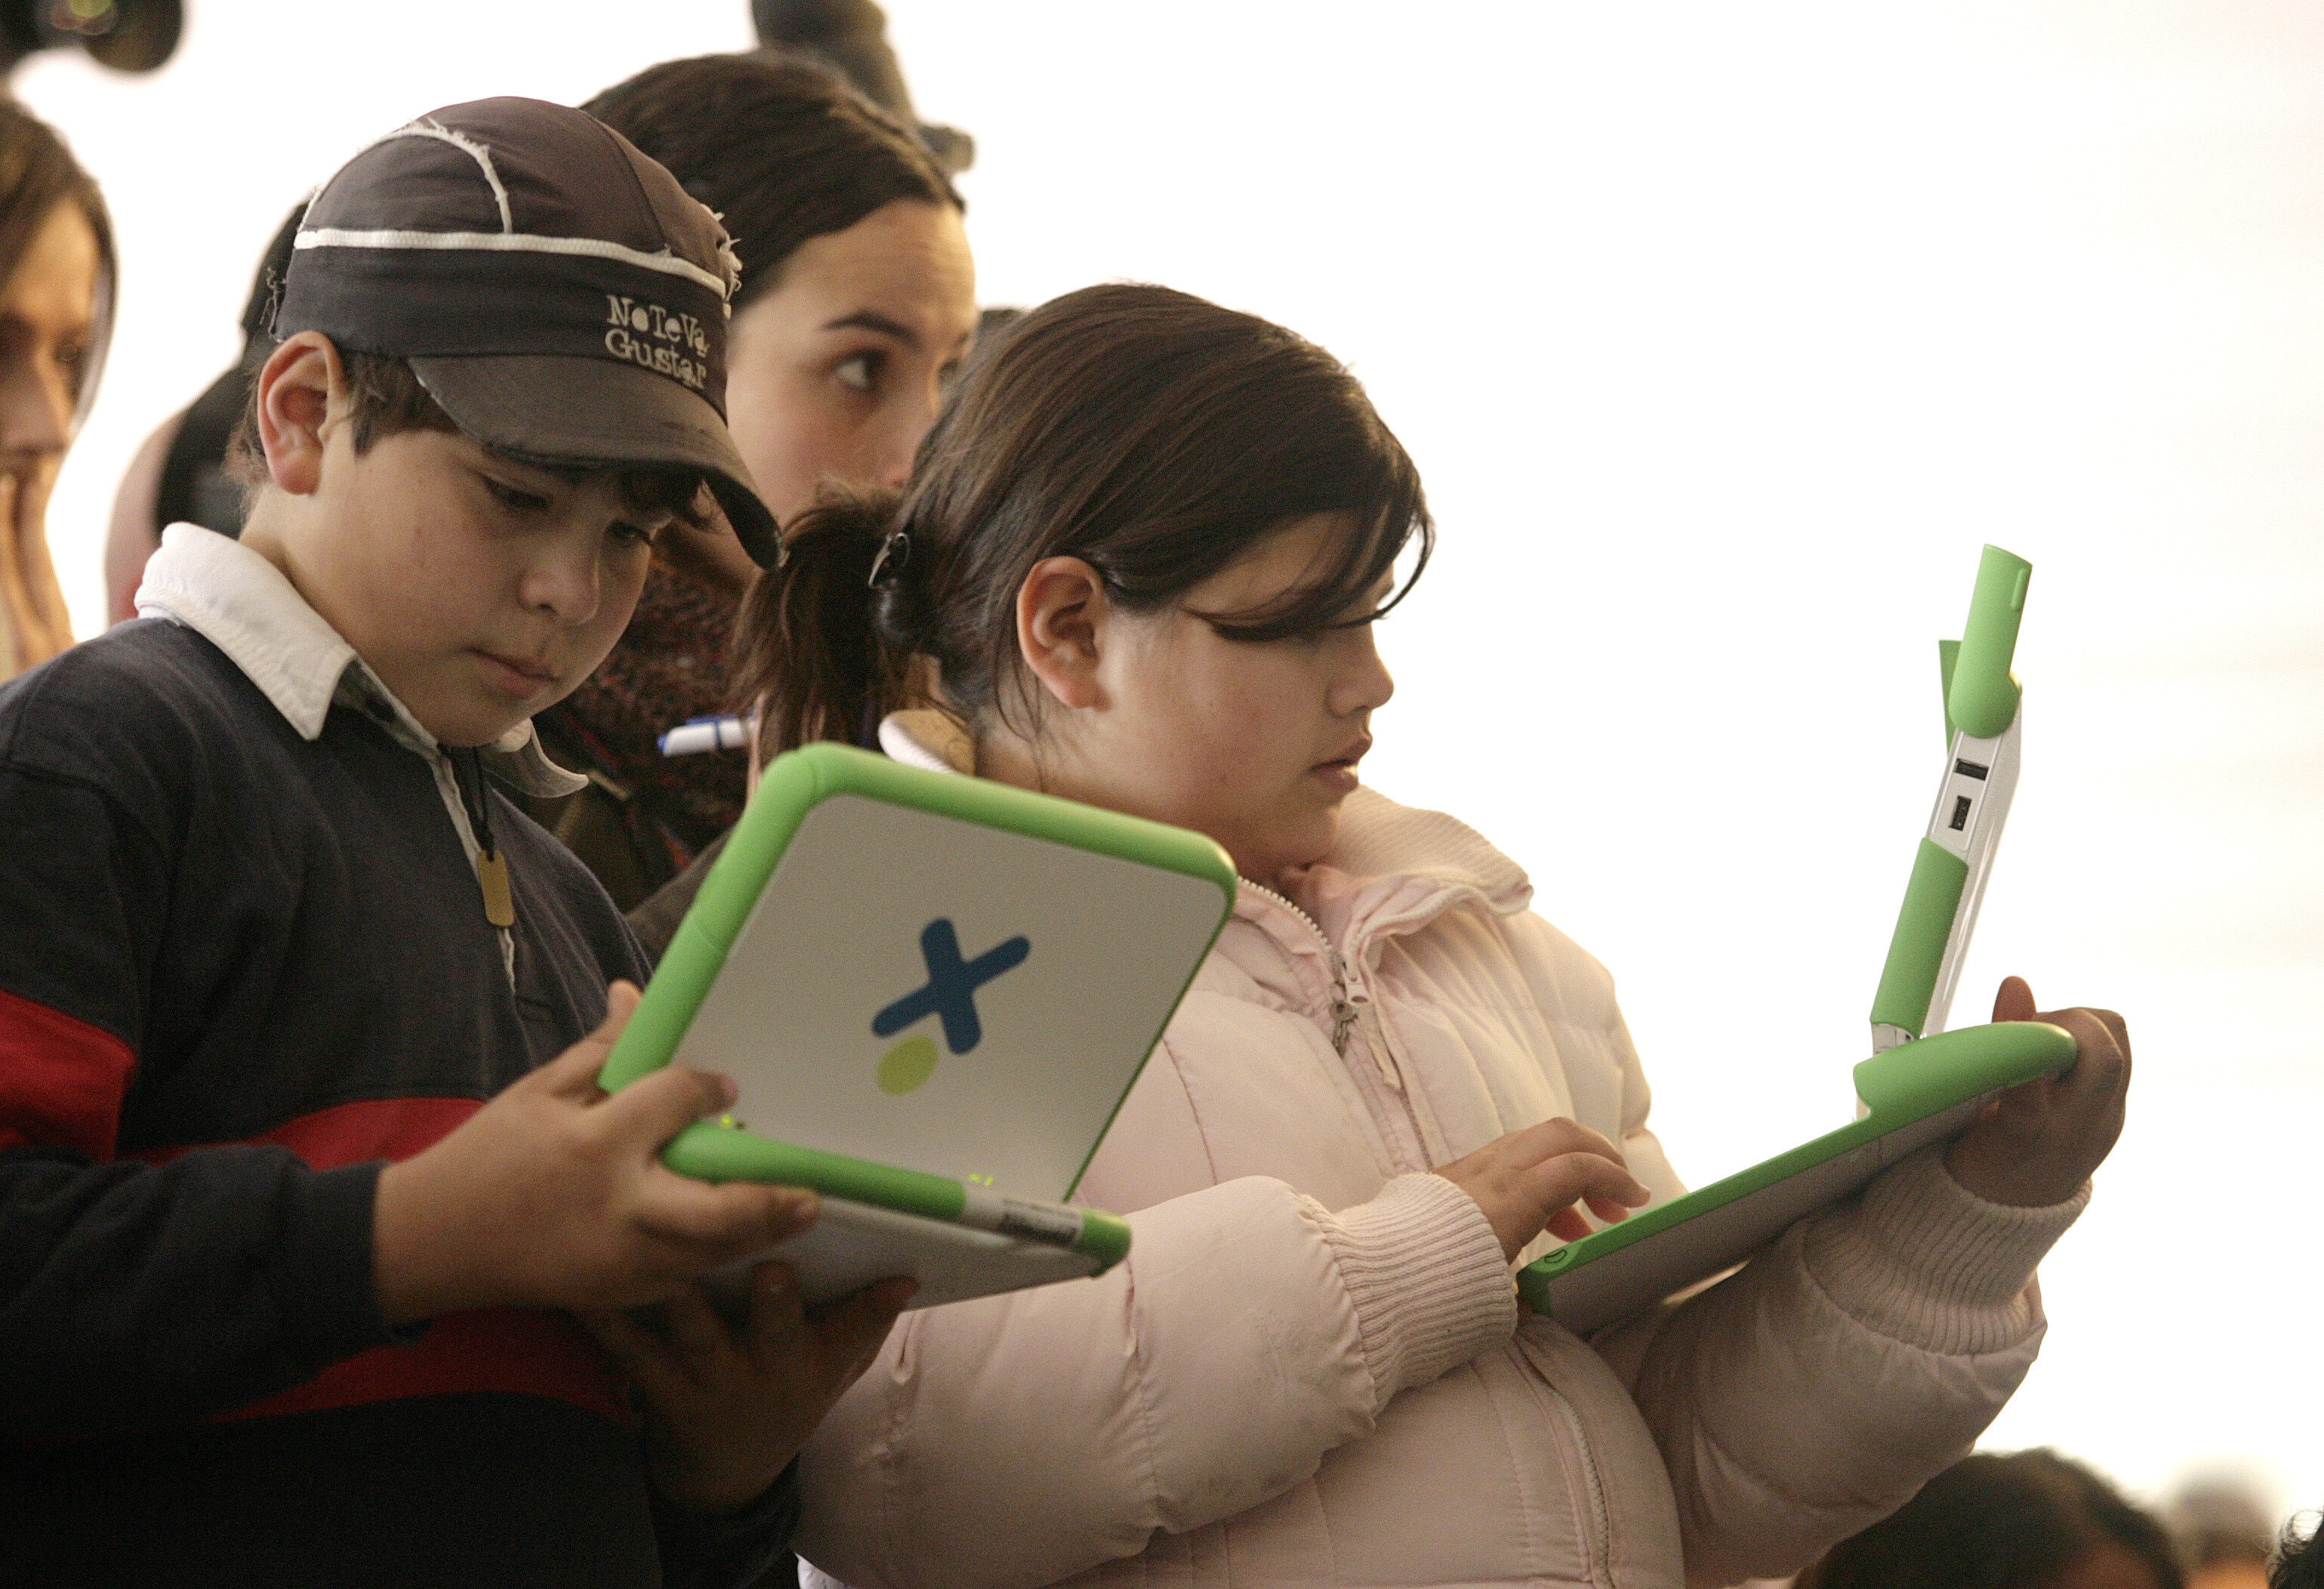
しかし、最近のエビデンスはこうした懐疑論に反論しています。私は、ある画期的な研究で、2016年から2023年にかけてペルーの生徒6万人を追跡調査し、学校での金融教育が短期的に効果を発揮するだけではないことを明らかにしました。成人後の長期的な金融行動を根本から変え、地域社会全体に大きな波及効果をもたらすのです。
学校での金融教育が持つ力
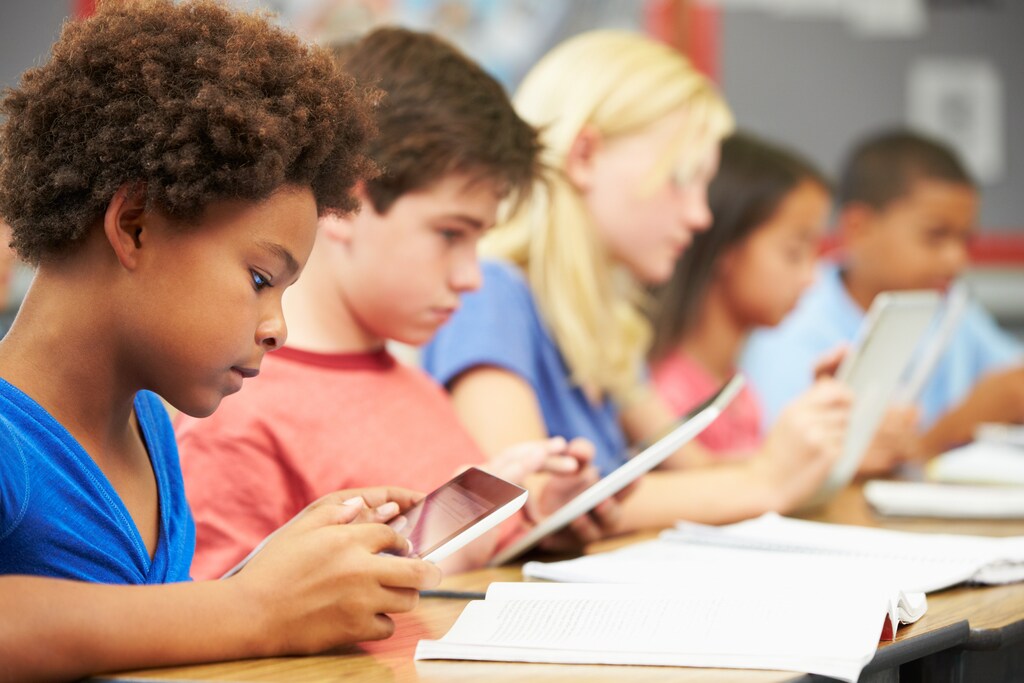
有意義な学習成果を生み出すには、金融教育の実施モデルが重要です。また、私の研究が示すように、若者を対象にすると金融教育によって知識が大幅に向上します。この研究では、金融教育を効果的に実施する方法について、ほかにも重要な知見が明らかになりました。
まず、必修科目として組み込むのが最も効果的です。金融教育を通常の授業時間に直接組み込むと、放課後の任意プログラムとして提供する場合に比べ、生徒の学習への効果は約4倍になります。
また、パーソナルファイナンスを教えても、学業とのトレードオフは生じません。金融教育を受けた生徒の成績全般の推移、数学の得点、大学進学への意欲には、悪影響が見られません。
金融知識を育む、誰もが参加できる出発点
私が実施した別の研究で記録したように、学校での金融教育がもたらす即時的な効果は、幅広い層に及びます。短期的な学習成果は、性別、社会経済的地位、当初の学力水準を問わず見られます。こうしたプログラムによって、当初からあった教室内の格差が広がったり、金融概念の習得において成績下位の生徒が取り残されたりすることはありません。
しかし、金融教育の究極の試金石は、成人後の行動を変えるかどうかです。
高校生のデータを、2023年までの7年間を対象とする信用情報機関の行政記録と結び付けた私の研究は、早期の金融教育によって長く続くレジリエンスを築けることを示しています。数式を暗記するだけでなく、金融情報を読み解き、活用する方法を学べます。それにより、後年、現実の金融に関する意思決定に直面したときに、自信を持って対応できるようになります。
長期的なエビデンスから、金融教育によって生じる、いくつかの体系的な行動の変化が明らかになりました。
金融教育を受けた生徒は、成人後の借入行動が異なり、高金利のリボルビング債務(クレジットカードなど)から、計画的な固定期間の個人ローンへと戦略的に移行していました。
延滞債務や貸倒債務を抱える確率に有意な変化はなかったものの、生徒が抱えるリボルビング債務の月々のコストが低下したことを示すエビデンスが得られました。
新型コロナウイルス感染症(COVID-19)のパンデミックによるマクロ経済ショックの際、こうした参加者はクレジットカードへの依存も大幅に減らし、高金利債務の罠を回避しました。
金融教育と行動のギャップ
私の研究はまた、教室レベルでは知識の向上が一様かつ公平に見られる一方で、長期的には必ずしも行動の変化につながらないことも示しています。
元生徒たちが成人するまでの7年間を追跡したところ、信用行動と信用へのアクセスにおける好ましい変化は、当初の学業成績が高かった生徒に大きく集中していました。
生徒に提供された金融教育は、全員の基礎的な理解を育みましたが、成績が最も優秀な生徒は、この教育を成人後の明確かつ長期的な金融面・信用面での優位性につなげました。
金融教育の相乗効果
学校での金融教育を支持するもう一つの有力な理由は、保護者と教員の双方にも波及効果をもたらすことです。
私の研究によると、学校での金融教育を通じて、教員の金融リテラシーは生徒以上に大幅に向上し、貯蓄する確率は8.7パーセントポイント上昇しました。また、金融教育プログラムの終了時点で、教員の個人貯蓄残高は平均で500ドル超増加していました。
子どもから保護者へ知識が伝わることもあり、経済的な階層全体に金融教育を広げる「裏口」となります。社会経済的地位の低い世帯の生徒がプログラムに参加した場合、対照群と比べて、保護者が債務不履行に陥る確率は26%低下し、信用スコアは5%上昇しました。
この世代間の波及効果は、女子生徒のいる世帯で特に顕著で、保護者の延滞信用債務は28%減少しました。
金融教育の経済的な根拠
この学校プログラムを拡大する場合、生徒1人当たり4.80ドルの費用がかかります。また、生徒たちを成人後まで10年間追跡した研究によると、この投資は参加者1人当たり21.24ドルの直接的な金銭的利益を生み出します。
つまり、プログラムに投資した1ドルごとに、社会には4ドルを超える経済的価値がもたらされます。さらに、このプログラムは短期間で投資を回収でき、若年成人が正式な信用市場に積極的に参入し、利用を始めてからわずか1.75年で損益分岐点に達します。
重要なのは、これらの経済指標がプログラムの真の投資収益率の下限にすぎないことです。分析に、先に述べた大きな経済的利益、すなわち教員全体の個人貯蓄が数千ドル増加したことや、保護者のローン債務不履行が26%減少したことを定量化して加えれば、真の費用便益比と正味現在価値は飛躍的に高くなるでしょう。
学校での金融教育は低コストの介入策であり、生徒の生涯にわたる大きな行動変化を引き起こす可能性があります。また、長期的なマクロ経済の安定を実現する、きわめて効率的で自己資金調達が可能な仕組みにもなり得ます。