民間世帯の労働供給量に税制がどの程度影響するかは、多くの公共政策論争の中心となってきた。既婚夫婦の内部では、共同課税と個別課税のどちらであるかが、世帯の労働供給の違いを生む一因となりうる。本コラムでは、1980年代初頭から2016年にかけての米国および欧州における既婚女性の労働供給の変化を精密に再現するモデルを用い、税制が既婚女性の労働供給を形作る主要な要因であることを示す。
税制は民間世帯の労働供給行動にどの程度影響を及ぼすのだろうか。この問いは、多くの公共政策論争の中心であるにとどまらず、労働供給の時系列変化を理解する上で税の役割を評価する大規模なマクロ経済学の文献の焦点でもある。Prescott (2004)、Ohanian et al. (2008)、McDaniel (2011)は、消費および平均所得税率の推移の違いによって、1950年代から現在までの欧州諸国と米国における総労働時間の時系列の違いの大部分を説明できることを示している。
最近の論文(Bick et al. 2018a)では、税制の変化が既婚夫婦の労働供給の時系列をどのように形作ってきたかについて、新たな事実と証拠を提示している。既婚夫婦は25~54歳の世帯の平均3分の2を占めるため、研究対象として重要な集団である。
欧州における既婚夫婦の労働供給の推移:事実
図1: 25~54歳の既婚女性の就業率
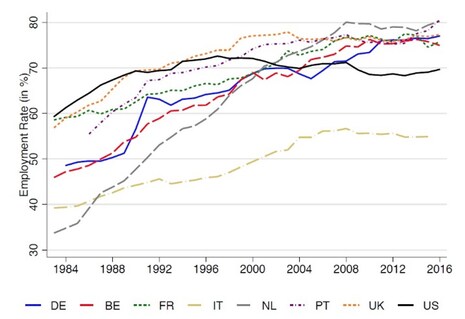
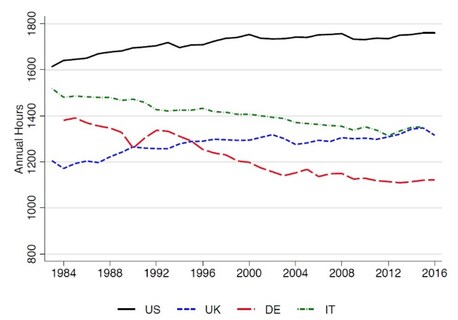
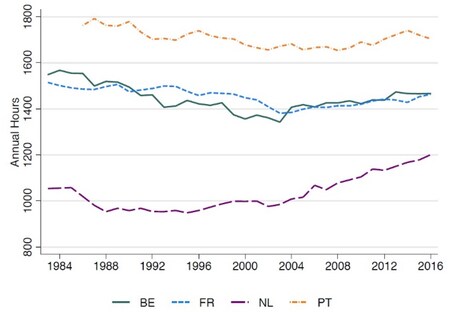
図2: 25~54歳の就業している既婚女性1人当たりの労働時間
本研究では、Bick et al. (2018b)が構築したデータセットを活用し、既婚男性と既婚女性の労働時間の推移を分析した。対象は米国、欧州の主要4か国(ドイツ、英国、フランス、イタリア)、ならびにベルギー、オランダ、ポルトガルであり、期間は1980年代初頭から2016年までである。
既婚男性の労働時間は過去数十年にわたりおおむね横ばい、またはわずかに減少してきた一方、既婚女性の労働供給は劇的に増加した。対象国における既婚女性の労働時間は、1980年代初頭から2016年にかけて平均で330時間増加した。これに対し、未婚の同年代の女性では同期間の増加はわずか50時間にとどまった。
これらの国々における(既婚)女性の就業の長期的な増加はよく知られている(図1)が、本研究の結果は、就業している既婚女性1人当たりの労働時間の推移が国によって大きく異なることを示している。図2の上段パネルに示されるように、対象国のうち2か国、すなわち米国と英国では就業している既婚女性1人当たりの労働時間が長期的に増加した一方、ドイツとイタリアの2か国では減少した。下段パネルに示される残り4か国では、対象期間の中ごろに推移が負から正へと転じた。
勤労所得税と既婚夫婦の労働供給
税制の変化は既婚女性の労働供給の変化にどのように寄与したのか。それは、対象国間で集約的マージン(労働時間)に沿った推移の乖離を説明できるのか。
Bick and Fuchs-Schündeln (2018)では、2000年代初頭の既婚夫婦の労働時間の国ごとの違いを理解するには、勤労所得税の非線形性、とりわけ既婚夫婦に対する税制上の取扱いを考慮することが重要であることを示した。税制上の取扱いは、個別課税と共同課税で根本的に異なりうる。個別課税では、各配偶者の税額はその者自身の所得のみに依存する。共同課税では、配偶者の所得も考慮される。
Kaygusuz (2010)は、共同課税を採用する米国における1986年の税制改革が、既婚女性の実効限界税率を大幅に引き下げたことから、1980年から1990年にかけての米国における既婚夫婦の労働供給の時系列の重要な決定要因であったことを示している。本研究では、各国の勤労所得税制度に含まれる非線形性をすべて考慮している。
本研究では、Kaygusuz (2010)、Guneret al. (2012a, 2012b)、Bick and Fuchs-Schündeln (2018)に倣い、世帯の共同労働供給に関する定量モデルを構築した。既婚夫婦は、学歴のマッチング[A1]を前提として、市場にどれだけの労働を供給するかを最適に決定する。彼らは、達成可能な性別および学歴別の賃金だけでなく、所得および消費に対して支払う税額も考慮に入れる。
勤労所得税の非線形性のコーディング
本研究では、法定の勤労所得税制度に組み込まれたすべての非線形性を考慮しており、特に既婚夫婦に対する税制上の取扱いに注目している。これにより、対象国の既婚夫婦が直面する共同課税の程度の違いや、これらの税制の変更がもたらす影響を捉えることができる。税制の複雑性は、法定の勤労所得税制度の詳細をコード化することで捉えている。コードは、1980年代初頭から2016年までの対象国すべてについて、OECD『Taxing Wages』報告書に記載された説明に基づいている。
子どもの人数と夫婦双方の所得を入力として、本プログラムは、世帯が支払うべき連邦税、州税、地方税、被雇用者および雇用者の法定拠出金、ならびに世帯が受け取る現金給付(主に子どもに関するもの)の正確な額を算出する。
独立した貢献として、この使いやすく容易に統合可能なMatlabコード一式を当社のウェブページで公開しており、他の研究者の研究にも役立つことを願っている。
税は、就業している既婚女性1人当たりの労働時間の重要な決定要因である
各国の選好パラメータは、2016年における既婚夫婦の平均就業率および労働時間が一致するよう、国ごとに個別に校正する。国別の選好パラメータを期間を通じて固定したうえで、各国の過去の勤労所得税制度と消費税率、ならびに賃金および学歴構成(すなわち、性別ごとの学歴分布および夫婦内でのマッチング)を用い、各年について既婚夫婦の予測労働時間と就業率を求める。
モデルが予測した就業率と労働時間の時系列を実際のデータと比較することで、観察された労働供給の変化のうちどの程度が4つの入力要因に起因するかを定量化できる。最後に、特に所得税の役割を評価するため、すべての入力を2016年の水準に固定し、税のみを時間とともに変化させる。
本モデルは、就業している既婚女性1人当たりの労働時間の時系列挙動の予測において、非常にうまく機能している。対象国すべてについて長期的変化の方向を正しく予測するのみならず、データと高い相関を持つ労働時間の時系列変動も生み出している。したがって、本モデルは、図2で示した乖離する推移のパターンを捉えることができる。
全体として、本モデルは1980年代初頭から2016年にかけての就業既婚女性の労働時間の長期的変化を、平均で113%再現できる。さらなる分析により、税が主要な駆動要因であることが示された。税のみで、女性の労働時間の長期的変化の平均81%を説明できる。図3は、対象国のうち3か国について税の重要性を示している。これらの国は、前述のとおり、それぞれ異なる推移パターンを代表しており、かつ、モデルが観察された労働時間の変化を特にうまく説明できる国である。すなわち、米国(上昇傾向)、イタリア(下降傾向)、フランス(推移が変化する傾向)である。
図3: データ、モデル、税の実験における就業既婚女性1人当たりの労働時間の時系列
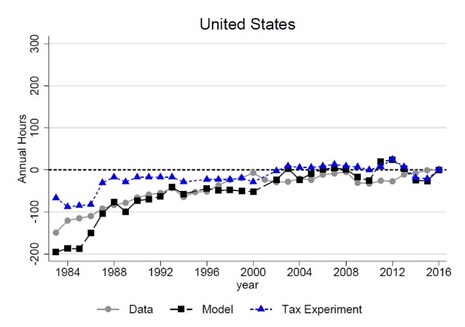
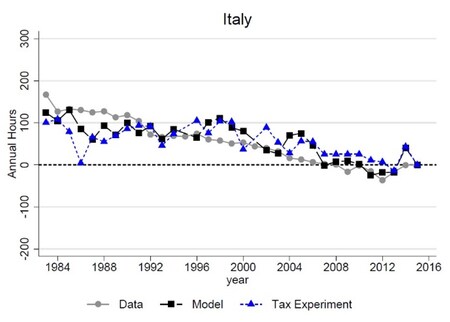
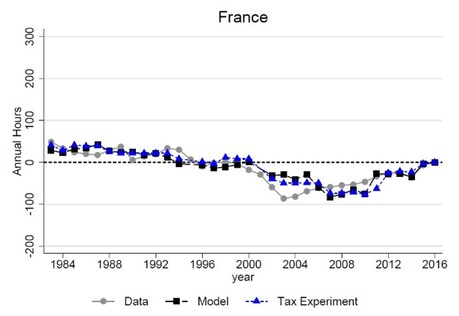
各グラフの灰色の線は、1980年代初頭から2016年までの各国における就業既婚女性1人当たりの労働時間を示す(2016年からの水準の乖離として表示)。黒の線は、4つの入力要因すべてを時間とともに変化させた完全モデルによって予測された時系列を表す。本モデルは、データで観察されたさまざまな推移パターンを捉えることができる。
青の線は、他のすべての入力を2016年の水準に保ち、税のみを変化させた場合のモデルの予測を反映している。米国では、税のみで実際のデータにおける労働時間の増加のおよそ54%を説明できる。イタリアとフランスでは、税の実験による出力が完全モデルの出力とおおむね重なっており、モデルが予測する労働時間の変化のほぼすべてが税によって駆動されていることを意味する。
本モデルは、米国と英国における1980年代および1990年代初頭の既婚女性の就業率の上昇も説明できるが、大陸欧州における長期的な上昇のうち一部しか捉えられない。このことは、おそらく予想どおりではあるが、過去30年間に大半の欧州諸国で既婚女性の就業率が顕著に上昇した背景には、本モデルでは考慮されていない他の駆動要因が存在することを示唆している。本モデルは、米国、英国、フランス、ポルトガル、ドイツにおける既婚男性の労働時間のわずかな変化を正しく予測するが、残る3か国(ベルギー、オランダ、イタリア)では既婚男性の労働供給の変化を過大に予測している。
主な知見の要約
本研究の主な知見は次のとおり要約できる:
1980年代初頭から2016年にかけて、米国と7つの欧州諸国では既婚女性の就業率が一様に上昇し、収束してきた一方で、本研究の結果は、就業している既婚女性1人当たりの労働時間の推移が国によって大きく異なることを示している。
非線形の勤労所得税は、就業している既婚女性の労働時間の観察された変化を説明する上で鍵となる。世帯の共同労働供給に関する定量モデルを用いた結果、非線形の勤労所得税が実証データの変化の平均81%を説明することがわかった。モデルで考慮された他の要因(賃金、学歴の達成度とマッチング、消費税)は、観察された変化を生み出す上で平均するとそれほど重要ではない。
本モデルの重要な入力として、国別・年別の法定の非線形勤労所得税制度の全体を用いており、これは既婚夫婦に対する税制上の取扱いを詳細に反映している。独立した貢献として、当社はこれらの税制コードを、使いやすく容易に統合可能なMatlabコード一式として公開した。
政策的教訓
本論文は、税が既婚夫婦の労働供給に大きな影響を及ぼすことを示している。とりわけ、1980年代初頭から2016年までの既婚女性について、非線形の所得税が彼女たちの労働時間を形作る主要な要因であり、国ごとに観察される労働時間の乖離する推移を説明する上で極めて重要であることを示している。




