ほぼすべての先進国で、金利は過去150年間で最も低い水準にある。本稿は、この前例のない状況について、過去30~40年にわたり世界の実質金利のトレンドを約2パーセントポイント押し下げてきた、長期的な世界的要因を反映していると論じる。将来、実質金利を押し上げる可能性のある要因も、世界経済成長の持続的な加速や、安全で流動性の高い資産に対する世界全体の需要と供給のより良い均衡など、世界規模のものでなければならない。
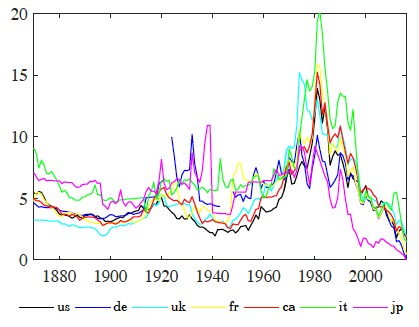
図1に示すように、ほぼすべての先進国で金利は過去150年間で最も低い水準にある。この現象は、いずれ消えていく世界金融危機の余波だけを反映しているのだろうか。それとも、長期的な動向と関係しているのだろうか。また、この低下をもたらしている要因は何だろうか。こうした問いは、米国をはじめ各国の金融政策の中核にあり、関連研究も増えている(例:Holston et al. 2017、Gourinchas and Rey 2016)。
図1。過去150年間の長期国債の名目利回り
本稿では、この前例のない低金利環境は、過去30~40年にわたり世界の実質金利のトレンドを約2パーセントポイント押し下げてきた、長期的な世界的要因を反映していると論じる。この低下幅はすべての先進国でほぼ同じであり、この間に各国の実質金利のトレンドは収れんした。安全性と流動性に対するコンビニエンス・イールドの上昇と、世界経済成長の鈍化がその要因である。こうした結論は、1870年以降の短期・長期金利、インフレ率、消費のデータを用いて、7つの先進国の実質金利のトレンドを同時に推計した最近の論文(Del Negro et al. 2018)の結果に基づく。推計には、共通トレンドを含むベクトル自己回帰(VAR)という柔軟な時系列モデルを用いた。先行研究(Del Negro et al. 2017)でも用いたこの計量経済学的手法により、循環成分の動的な相互依存関係について特定の見解を採ることなく、多数の変数からトレンドを抽出できる。そのため、他の頻度でも理論が成り立つかどうかについては判断を保留しつつ、経済理論を用いてトレンドをモデル化し、解釈できる。例えば、長期的に裁定機会が存在しないことから、各国の実質金利に共通する推計トレンドを、世界の実質金利のトレンドと解釈できる。同じ理論的枠組みは、世界の消費成長など、このトレンドを左右しうる要因への分解も示唆する。
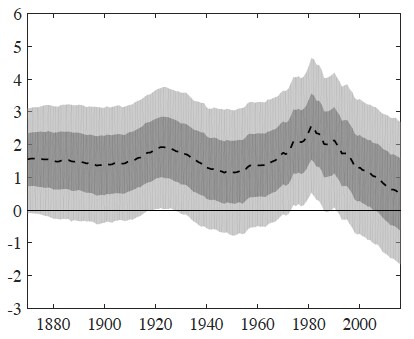
実証分析の最初の結果を図1に示す。同図は、推計された世界の実質金利のトレンドの事後中央値(破線)と、68%(濃い灰色)および95%(薄い灰色)の事後信用区間を示している。推計によると、世界の実質金利のトレンドは1940年代まで、2%をやや下回る水準で安定していた。第二次世界大戦後は緩やかに上昇し、1980年ごろに2.5%近くでピークに達したが、その後は低下し続け、データが得られる最後の年である2016年には約0.5%まで下がった。推計されたトレンドの正確な水準には大きな不確実性が伴う一方、ここ数十年の低下幅は高い精度で推計されている。その大きさは、Holston et al.(2017)が推計した米国、カナダ、ユーロ圏、英国のGDP加重平均r*とも一致している。これほどの低下は、私たちの標本期間では前例がない。1930年代の大恐慌期にも起きていない。
図2。世界の実質金利のトレンド
大恐慌や世界大戦の時期に世界経済が経験した大規模な混乱を考えると、この結果は意外に思えるかもしれない。例えば、Jordà et al.(2017)も、1980年代半ば以降に実質安全金利が低下したことを示しているが、世界大戦の前後や1970年代にも、さらに大幅な低下があったと報告している。彼らの結論は、「謎なのは、安全金利がその後なぜこれほど低下したかというより、1980年代半ばにこれほど高かった理由なのかもしれない」というものだ。
図3。世界の実質金利のトレンドと10年間の移動平均
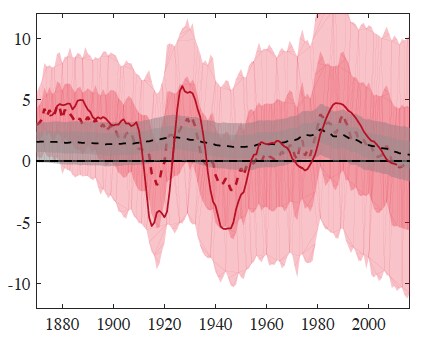
こうした違いはなぜ生じるのだろうか。図3では、世界の実質金利のトレンドを表す私たちの指標(灰色の帯を伴う黒い破線)を、Jordàらが用いた各国の事後的実質金利の10年間の移動平均の国間平均(赤い実線)と比較している。明らかに、移動平均法による実質金利の世界的トレンドの指標は、私たちの指標よりも変動が大きく、両世界大戦の前後には大幅なマイナス圏まで落ち込む。なぜだろうか。10年間の移動平均では、トレンドと循環的な変動が混同されるためだと私たちは考える。図の赤い破線はこれを示している。すなわち、トレンドが年ごとに大きく変動することを許容すれば、10年間の移動平均にかなり近いものが得られる。トレンドの大幅な変動を許容すると、循環とトレンドを区別できなくなり、トレンドの推計は非常に不確実になる。この点は、赤い破線に伴う大きな事後不確実性(赤い網掛け部分)から明らかだ。標本期間の終わりには、世界金利の50%事後信用区間の幅が10パーセントポイントにも達する。
トレンドを何とみなすかについて、私たち自身の事前の見方はかなり保守的である。モデルでは、1世紀を対象とする場合、トレンドの期待変化の標準偏差を1に設定している。ただし、対象期間を1世紀から半世紀、25年、さらには10年に短縮する事前分布の変更を加えても、結果はほとんど変わらない。図の赤い破線(1年)のような極端な値を用いない限り、結論は頑健である。要するに、過去20年間における世界的な金利トレンドの低下は前例のないものだという結論は、トレンドを過度に循環的な動向に左右されるものとしない限り、トレンドの定義に関する幅広い事前の見方に対して頑健である。
図4。各国の実質金利のトレンド
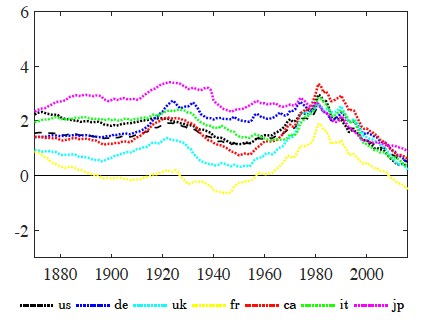
図4は、過去30~40年における世界の実質金利のトレンド低下が、先進国間でほぼ同時に進んだことを示している。同図は、標本に含まれる7つの経済圏それぞれの実質金利について、推計されたトレンドの事後中央値(点線)を示す。この期間に国固有のトレンドはほぼ消失し、世界の実質金利のトレンドは、(フランスを除く可能性はあるものの)現在、すべての国のトレンドに極めて近い。実質金利のトレンドのこうした収れんは、この期間に世界の資本市場の統合が進んだという、広く確認されている動向と整合的である。その結果、過去30~40年にわたる実質金利の長期的な低下は、まさに世界的な現象となり、すべての先進国で実質金利のトレンドが非常によく似た幅で低下した。実質金利の「世界的なトレンド」が国固有のトレンドを次第に上回るようになったという知見は、世界のリスク資産のリターンが共に変動する要因として、「世界的なサイクル」あるいは世界共通の要因が台頭していることを強調する近年の研究結果と興味深い類似点を示している(例:Gerko and Rey 2017)。
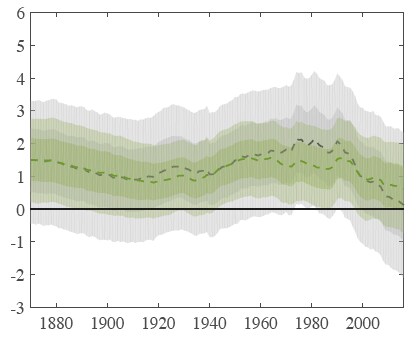
最後に、図5は、世界の実質金利に関する推計値の推移に対し、その基礎的な構成要素のいくつかがどのように寄与したかを示す。ここでは特に、低金利環境の潜在的な要因としてしばしば挙げられ、データを用いて寄与度を測定できる2つの要因、すなわちコンビニエンス・イールドと世界経済の成長に注目する。コンビニエンス・イールドとは、質の高い(ソブリン)証券がもたらす流動性と安全性の恩恵と引き換えに、投資家が受け取りを断念してもよいと考える利息の額である。私たちのデータセットに含まれる金利は、国債またはそれに近い代替資産のものであり、他の民間発行資産に比べて相対的に安全で流動性が高いため、コンビニエンス・イールドは分析上、重要な要因であると考えられる。したがって、私たちが推計する世界の実質金利は、安全で流動性の高い証券と流動性の高い証券の実質金利のトレンドを捉えている。このコンビニエンス・イールドを測定するため、Krishnamurthy and Vissing-Jorgensen(2012)と同様に、米国のMoody’s Baa格社債利回りを推計に含める。本論文で論じる一定の仮定の下では、この情報でコンビニエンスが世界金利に及ぼす長期的な影響を捉えることができる。
図5。コンビニエンス・イールド、成長率、世界の実質金利のトレンド
a)世界の実質金利とコンビニエンス・イールド
b)世界の実質金利と世界経済の成長
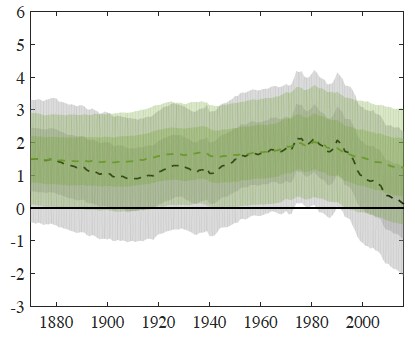
図5の上段は、推計されたコンビニエンス・イールド要因が、世界の実質金利のトレンド変動にどのように寄与したかを示す。この分解から、ここ数十年における世界の実質金利のトレンド低下は、世界のコンビニエンス・イールドのトレンド成分の上昇によって相当程度もたらされたことがわかる(緑の破線はその負の値を示し、緑の網掛け部分は68%および95%事後信用区間を示す)。コンビニエンス・イールドの上昇は、安全性と流動性に対する世界全体の需要と供給の不均衡が拡大していることを示している。この寄与は特に1990年代半ば以降に集中しており、1997年のアジア金融危機と、1998年のロシアの債務不履行、それに続くロングターム・キャピタル・マネジメント(LTCM)の破綻が、世界的不均衡の出現における重要な転換点だったという見方を裏付ける。Bernanke(2005)、Bernanke et al.(2011)、Caballero(2010)、Caballero and Farhi(2017)、Gourinchas and Rey(2016)などがこの見方を論じている。下段は、世界経済の成長トレンドに伴う寄与を示す。これは、消費資産価格モデルが示唆し、本論文で詳述する手法に従い、標本に含まれる7つの経済圏における一人当たり消費の成長率のトレンドに共通する成分として推計される。人口動態の変化に関連している可能性のある、一人当たり消費の成長率の世界的な低下も、世界の実質金利を押し下げる重要な要因である。その寄与の大きさは1980年以降、コンビニエンス・イールドの寄与と同程度だが、過去20年間ではその約半分にとどまる(推計の精度も低い)。
以上の結果から、先進国の低金利は、大不況よりもかなり前に現れた世界的要因に左右される長期的な現象であり、各国の政策やその他の国内動向といった国固有の要因とは関係が薄いことが示唆される。したがって、将来、実質金利を押し上げる可能性のある要因も、世界経済成長の持続的な加速や、安全で流動性の高い資産に対する世界全体の需要と供給のより良い均衡など、世界規模のものでなければならない。




