米国の貿易赤字は約4,500億ドル、GDPの2.5%に上る。これは、米国が世界の他の国々に輸出する額よりも、財とサービスを4,500億ドル多く輸入していることを意味する。毎年巨額の米国の赤字が続く理由は何か。赤字が縮小すれば、米国民の生活水準はどうなるのか。
巨額の貿易赤字の原因を、米国製品の自国市場での販売を妨げ、米企業に損害を与え、従業員の生活水準を低下させる外国政府のせいにするのは簡単だ。米国向け輸出に補助金を出す外国政府を非難するのも簡単である。そうした補助金は、外国の供給業者に販売を奪われる企業や従業員に損害を与える(ただし、外国政府が米国の消費者の購入品に補助金を出すと、米国の家計全体は恩恵を受ける)。
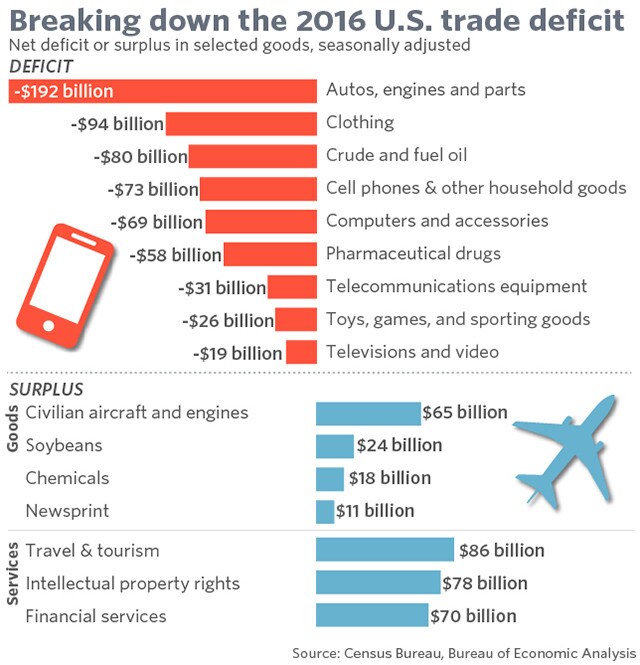
しかし、外国の輸入障壁や輸出補助金が米国の貿易赤字の原因ではない。真の原因は、米国民が生産する以上に支出していることだ。貿易赤字全体は、米国の家計や企業による貯蓄と投資の判断の結果である。外国政府の政策が左右するのは、その赤字が米国の貿易相手国の間でどう分配されるかにすぎない。
米国民の貯蓄と投資の判断が貿易赤字全体を左右する理由は明快だ。ある国が、総生産のうち事業用設備や建造物への投資に回す額を上回る額を貯蓄すれば、世界の他の国々に売るための余剰生産が生じる。言い換えれば、貯蓄から投資を差し引いた額は、輸出から輸入を差し引いた額に等しい。これは、どの国のどの年にも当てはまる基本的な会計恒等式である。
したがって、米国の貿易赤字を減らすには、米国民が貯蓄を増やすか、投資を減らす必要がある。他国の市場を米国製品に開放したり、米国市場を外国製品に閉ざしたりする政策だけでは、貿易収支全体は変わらない。
米国が30年以上にわたり毎年貿易赤字を続けられてきたのは、外国人が米国債や米国株を購入したり、米国の不動産やその他の事業に投資したりして、米国の純購入を賄う資金を貸し出す意思があるからだ。今後数十年もこれが続く保証はないが、終わる理由もない。米国の借り手に融資する外国の主体は、いずれ返済を求めるだろうが、次世代の貸し手がその役割を引き継ぐこともできる。
しかし、外国人全体が米国の金融資産への需要を減らせば、資産価格は下落し、その結果、金利は上昇する。米国の金利上昇は国内投資を抑え、国内貯蓄を増やすため、貿易赤字は縮小する。
貿易赤字の縮小は、米国の輸出企業や、現在輸入品と競合している企業に恩恵をもたらす。しかし、赤字が減れば、米国内で消費する、あるいは将来の消費に向けて米国内で生産するために投資する生産物が、米国民にとって少なくなる。
話はそれだけではない。米国の家計や企業が利用できる財とサービスの残余を減らすことに加え、貿易赤字の縮小には、米国の財とサービスを外国の買い手にとってより魅力的にし、外国の財を米国の買い手にとって魅力の薄いものにする必要がある。そのためには、ドルの価値が下落し、米国の輸出価格が下がり、輸入価格が上がることになる。国全体の生産量が物理的に同じでも、国内消費者にとっての米国の生産物の価値は下がる。同じ価値の輸入品を得るために、米国はより多くの生産物を輸出しなければならないからだ。
貿易の専門家は、米国の貿易赤字をGDP比で1%縮小するには、輸出価格を10%下げるか、輸入価格を10%上げる必要があると推計する。こうした価格変動を組み合わせれば、現在の貿易赤字をGDP比で2%縮小し、米国を貿易均衡に近づけるのにおおむね十分だ。しかし、米国の輸出と輸入はそれぞれGDPの15%と12%を占めるため、輸出価格が10%下がると平均実質所得(インフレ調整後)は1.5%減少し、輸入価格が10%上がると実質所得はさらに1.2%減少する。
したがって、貿易赤字を解消するには、米国の物理的な生産の約2.5%を世界の他の国々へ振り向けるとともに、輸出価格と輸入価格を変化させ、その実質価値をGDP比でさらに2.7%低下させる必要がある。つまり、国全体の生産水準が変わらなくても、米国民の実質所得は約5%減少する。
長期的には、国全体の生産の成長率は、米国全体の工場・設備投資がどうなるかに左右される。消費が増え、投資が減ったために貿易赤字が縮小する場合、投資水準の低下によって成長率が下がり、長期的な実質所得の水準もさらに低下する。一方、家計の貯蓄が増え、政府の財政赤字が縮小したために貿易赤字が縮小するなら、投資水準を高め、長期的な所得を増やせる可能性がある。
したがって、米国の貯蓄率の変化は、貿易収支だけでなく、長期的な実質所得の水準を左右する鍵でもある。他者を非難しても、その事実は変わらない。




