2008~2009年の世界金融危機まで、先進国の政策担当者や投資家にとってデフレはほぼ懸念材料ではなくなっていた。例外は日本で、ほぼ一世代にわたり物価に持続的な下押し圧力がかかっていた。そして今、デフレへの懸念は再び弱まりつつある。
1960年代半ばまでに、先進国ではインフレ圧力が高まる時代が始まった。主なきっかけは米国の拡張的な財政・金融政策であり、1970年代の原油価格高騰がそれに拍車をかけた。経済成長の鈍化と高インフレの組み合わせであるスタグフレーションは、その दशकの終わりまでに流行語となった。当時の市場予測の大半はこうした傾向が続くと見込み、石油や商品価格が途切れることなく上昇すると予測した。インフレは慢性化するとみなされ、政治家は価格統制や所得政策に目を向けた。実質(インフレ調整後)短期金利は、ほとんどの先進国で一貫してマイナスだった。
1979年10月、連邦準備制度理事会(FRB)のポール・ボルカー議長が断行した大規模な金融引き締めにより、長期にわたるその局面は終わった。スタグフレーションに代わって新たな流行語となったのはディスインフレーションで、インフレ率が2桁から低下するなか、多くの先進国の状況を的確に表していた。
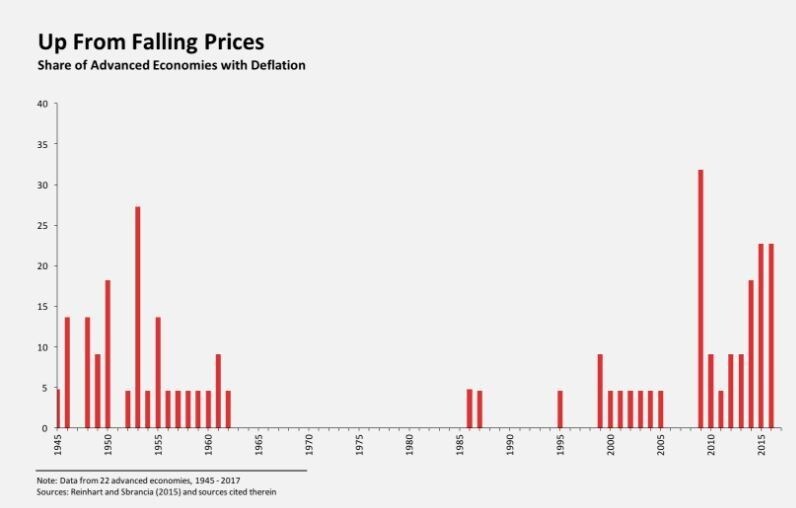
しかし、ディスインフレーションはデフレーションと同じではない。図に示されているように、1962年から1986年まで、物価の年間下落を記録した先進国は一つもなかった。多くの新興市場ではインフレ率が3桁に達し、ハイパーインフレーションとなった国も複数あった。1991年になっても、ギリシャのインフレ率は約20%だった。当時、歴史的に物価が安定していたスイスでさえ、インフレ率は5%を超えていた。
2013年以降、債務危機と生産の崩壊を伴ってギリシャで物価が着実に下落したことを考えると、これは遠い記憶のように思える。一方、スイス国立銀行はここ数年、スイスフランの急激な上昇がもたらすデフレ効果への対応に追われてきた。
デフレ圧力は、2008年に勃発した深刻で長期にわたる世界危機に伴う大規模な経済・金融の混乱によって顕在化した。民間部門の債務圧縮は、中央銀行がインフレを再び高めようとする取り組みに対する持続的な逆風となった。2009年には、先進国のおよそ3分の1で物価が下落し、戦後最高の割合となった。その後もデフレの発生率は戦後の基準で高い水準にとどまり、ほとんどの中央銀行で、極めて控えめなインフレ目標(約2%)を継続的に下回った。
米国のドナルド・トランプ大統領が掲げる景気刺激策は順循環的であり、米国経済が完全雇用に達するか、それに近づく時期に効果を発揮する可能性が高いため、米国のインフレ率が上昇するとの予想が再び強まっている。実際、インフレ率はFRBの目標である2%を上回ると広く予想されている。しかし、金融環境の引き締まりはインフレ上昇の規模を抑える。米国の政策金利の予想される引き上げは、FRBの歴史上、最も小幅で緩やかな「正常化」である一方、ドルの持続的な上昇は、幅広い輸入品とそれらに競合する国内製品の価格上昇を抑えるはずだ。
こうした物価動向の転換点は、米国に限ったことではない。国際通貨基金(IMF)の2017年予測がおおむね正しければ、今年は先進国でデフレが起きない、10年ぶりの年となる(図)。歴史的な金融拡大の効果が、ようやく実を結び始めたのかもしれない。おそらく、英国、日本、ユーロ圏の通貨安がきっかけとなった。
2017年が本当にデフレの10年を広く反転させる年となるなら、10年ほど(日本ではそれ以上)にわたり下振れの失望が続いた後、インフレ率が目標を上回っても、主要中央銀行の大半は過剰反応しないと考えるのが妥当だろう。さらに、将来の景気後退時に中央銀行が金利を引き下げる余地を広げられるため、より高いインフレ目標(おそらく4%)が望ましいという見方も、一部の学界や政策関係者の間で支持を広げている。
もちろん、主要中央銀行がインフレ上昇を容認する動機には、ほかにも要因があるかもしれない。しかし、各中銀の指導者はそれを公に認めたがらない可能性がある。私が別のところで論じたように、穏やかなインフレであっても、それが着実に続けば、先進国が過去15年ほどの間に積み上げてきた巨額の公的・民間債務を目減りさせる助けとなる。




