コモディティ価格の軟化を受け、ラテンアメリカ経済は減速しています。特にブラジルとアルゼンチンでその傾向が強く、各国政府は過去の政策上の誤りの是正に取り組んでいます。こうした状況を踏まえ、今後1年間に地域で重要になると考えられる課題を紹介します。
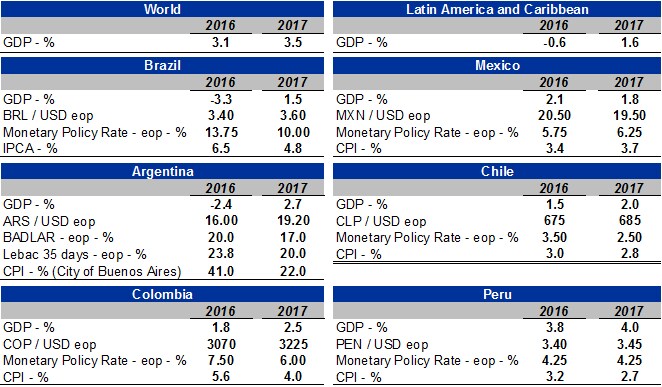
1. ブラジルに回復の兆しは見られるでしょうか? はい。私たちの見通しでは、2017年の経済成長率は1.5%です。ただし、その大半は在庫調整によるものです。2017年第1四半期には、2014年第4四半期以来初めて、四半期ベースのGDP増加を記録すると予想しています。
2. アルゼンチンでも回復が見られるでしょうか? はい。ブラジルの景気回復、実質所得の伸びの改善、財政拡大が追い風となります。
3. 2017年の成長率ランキングで首位に立つのはどの国でしょうか? 2016年に続き、ペルーがこの競争を制する可能性が高いでしょう。国内需要は低調ながら、鉱業の好調に支えられ、成長率は4.0%と見込まれます。
4. 低インフレ率ランキングで首位に立つのはどの国でしょうか? 公表消費者物価指数の上昇率が2.7%となるペルーです。通貨が安定を保てば、チリ(2.8%)が僅差で続きます。最も成績が振るわないのはアルゼンチン(22%)となる見込みですが、2016年(41%)からは大幅に改善します。
5. 2017年末の通貨は2016年末より強くなっているでしょうか? いいえ。ただしメキシコペソは例外で、トランプ氏当選後の調整による下落はすでに行き過ぎている可能性があります。最も急激な下落が見込まれるのはアルゼンチンで、インフレ率の差と、それ以前のペソ高が要因です。
6. この地域で金融政策の収れんは見られるでしょうか?メキシコ銀行は米連邦準備制度理事会(FRB)に追随するとみられるため、メキシコの金利は上昇するでしょう。ラテンアメリカの他の国々では、より安定したインフレ期待と通貨、そして景気の低迷を背景に、速度に差はあるものの、金利はおそらく低下します。
7. 注目すべき政治イベントは何でしょうか?ブラジル議会における社会保障改革の行方(2017年上半期)、アルゼンチンの中間選挙(10月)、チリの大統領選挙(11月)です。
8. 主要コモディティの価格はどう推移するでしょうか?米国のインフラ投資計画が実施される可能性があるものの、2017年のコモディティ価格は平均で2%と小幅に下落すると予想しています。金属価格の下落が主因となる一方、農産物価格は比較的堅調で、原油価格はおおむね安定するでしょう。
9. 2017年の気象パターンは好ましいでしょうか、それとも厳しいでしょうか?近年とは異なり、中立的と見られます。ただし、ブラジルの水力発電用貯水池の水位は依然として低く、需要が予想を上回った場合、供給が制約される可能性があります。
10. この地域にとって最大の外部リスクは何でしょうか?米中間の貿易・地政学的緊張の高まりをきっかけとするリスク回避の動きです。