アフリカのeコマースは2019年から2020年にかけて57%増加した。
消費者信用へのアクセス不足が小売分野の成長を妨げている。
信用供与によって購買力が高まり、eコマースが拡大する可能性がある。
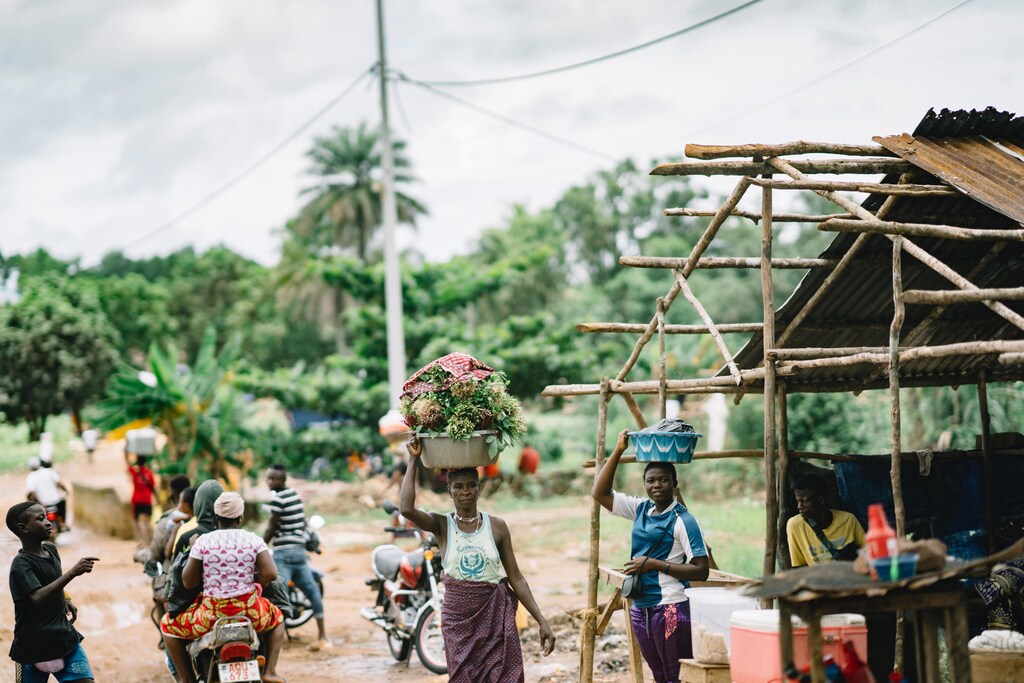
アフリカの小売業は主にインフォーマルな形態で営まれている。消費者の買い物の大半は、屋外市場、小規模店舗、露店、キオスク、路上販売で行われる。こうした売り手はインフォーマルに営業しており、多くのアフリカ諸国で商取引の基盤となっている。
しかし近年、アフリカではeコマースが拡大している。アフリカのeコマース市場の収益は増加し、2019年から2020年までの1年間で52.7%伸びた。また、膨大な数のインフォーマル小売業者が徐々にオンライン化している。こうした業者の多くが、オンライン・マーケットプレイスやソーシャルメディア上のショップなど、最新のツールや支援システムに触れるようになっている。今日では、自動車の交換部品や中古車から布地、家畜用飼料まで、路上市場に実店舗を構える同じ小売業者がオンラインで販売している。これは、大陸でインターネット利用が広がり、デジタルに精通した消費者が増えるなか、業者が適応していることを示している。
しかし小売業が進化する一方で、アフリカ全域では、仕組みの整った消費者信用が不足しているため、一般消費者は依然として大きな制約を受けている。正規・インフォーマルを問わず、小売業者には顧客への信用供与を支える基盤がなく、多くの業者は主に現金払いの販売形態を取っている。そのため消費者は、全額を支払えるようになるまで待たなければならない。
最近まで、発展途上にあるeコマース分野もおおむねこの傾向に沿っており、消費者が信用で購入できる機会は限られていた。しかし、適切に設計された消費者信用には、eコマースと小売業全体を成長させる大きな可能性がある。
信用供与の可能性
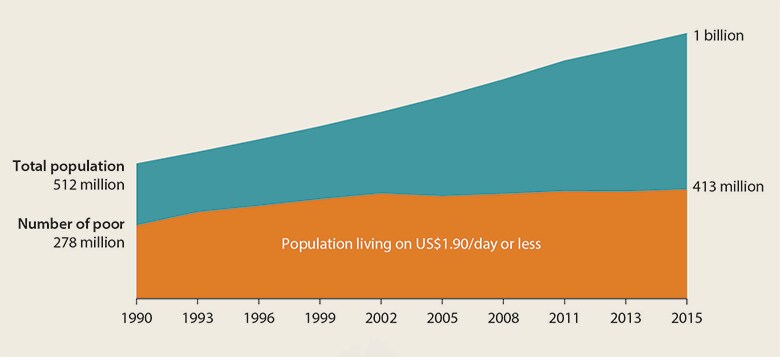
所得が低く変動も大きい市場では、消費者信用によって購買力を高められる可能性がある。サハラ以南アフリカでは、ほぼ2人に1人が貧困状態にある。わずか7カ国のアフリカ諸国で最低賃金が200ドル以上であり、大半の国では100ドル未満だ。そのため、多くのアフリカの消費者は、携帯電話や発電機などの必需品を一括で購入できない。こうした品々は、生計を支えるとともに生活水準の向上にも役立つ。
しかし信用供与によって状況を好転させ、貧困の苦難を和らげられる可能性がある。消費者信用をより利用しやすくなれば、低所得層や中所得層の人々は、暮らしや生計を改善する品々を購入しやすくなる。たとえば、路傍でクーラーボックスに氷を入れて冷たい飲み物を売り、月の利益が100ドル未満の女性は、冷凍庫を一括で購入するのは難しいだろう。しかし消費者信用を利用できれば、冷凍庫を購入して小規模事業を支え、成長させることができ、多くの場合、家庭での調理の負担も軽減できる。
幸い、デジタル技術はすでに、非構造化付加サービスデータ(USSD)の選択肢から、書類がほとんど、あるいはまったく不要なモバイル融資アプリまで、革新的な方法で消費者の信用アクセス拡大に貢献している。ただし、こうした手段が普及するには、大陸内のさまざまな形態のeコマースと連携する必要がある。
消費者信用の利用を促す
持続可能で手間のかからない店頭信用の選択肢を提供すれば、eコマースの利用をさらに促進できる可能性がある。新たにインターネットやスマートフォンを使い始めた人や、これまで購入をためらっていた人を呼び込める。
信頼の欠如は、eコマースの普及を妨げる要因として指摘されている。たとえば、中部アフリカでeコマースの利用が低迷している原因を調べたGSMAの報告書によると、「銀行カードの情報をインターネット上のプラットフォームに入力することに抵抗を感じる消費者や、支払い前に商品が適切かどうかを配達時に確認したい消費者がいる」。購入時に全額を支払わずに済めば、前払いによる購入者のリスクを抑え、信頼の醸成につながる可能性がある。
選択肢がないために以前は買えなかった商品を、より多くの消費者が購入できるようになれば、eコマースの業績向上が期待できる。RBCキャピタル・マーケッツによると、「多くの小売業者がオンラインの販売時点情報管理(POS)をますます導入している。これにより、コンバージョン率が20~30%上昇し、平均購入額が30~50%増加するためだ」。
世界の反対側にある東南アジアでも、大手デジタルテクノロジー企業の一部が同様に消費者信用を試験的に導入し、eコマースの成長を図っている。同地域は、金融包摂率の低さやモバイルインターネットへのアクセス拡大など、アフリカと似た市場環境を持つ好例だ。東南アジアのeコマースの流通取引総額は予測されていた今年、1,000億ドルを超えると。GojekやGrabなどの企業は、PayLaterのようなサービスを活用し、とりわけeコマース市場でのシェア拡大を図っている。両社は同地域の他の「スーパーアプリ」と同様に、マーケットプレイスや配車サービスなどの既存サービスに信用供与を組み込んでいる。
結局のところ、その可能性は明らかだ。アフリカの消費者には、信用へのより良いアクセスが必要である。この不足を埋めることで、新たなeコマース売上の獲得、リピーターの創出、そしてeコマースの急速な成長に大きく貢献できる。




