「サトシ・ナカモト」として知られる謎めいた匿名の人物が、ホワイトペーパーを2008年10月31日に公開した。題名は「Bitcoin: A Peer-to-Peer Electronic Cash System」。ビットコインの概念が世に登場したのはこれが初めてだった。しかし、プライバシーを高める技術の利用を推進するサイファーパンクのメーリングリスト以外では、この出来事はほとんど注目されなかった。それから10年、今やこの暗号通貨の名を聞いたことがない人などいるだろうか。
わずか9ページのホワイトペーパーは、ビットコインの仕組みを説明していた。電子マネーの試みはすでに数多くあり、その歴史はコンピューター科学者デビッド・チャウムが1980年代に開発した「Digicash」にまでさかのぼる。暗号技術を巧みに組み合わせたDigicashでは、利用者がオンラインで匿名のまま互いに支払いを行える一方、同じ資金を同時に別々の2人へ送ることはできなかった(いわゆる「二重支払い問題」)。
一時期、Digicashは普及した。ドイツ銀行なども採用し、受け入れる加盟店も増えていった。VisaやMastercard、後のPayPalのような信用ベースのシステムと比べ、取引手数料が極めて低く、少額決済が可能な通貨の利点を理解する人も少なくなかった。リバタリアン的な傾向を持つ人々は、いかなる権力機関の管理下にもない通貨を使うという考えを歓迎した。
しかし、VisaとMastercardは攻勢を強め、決済市場の主導権争いに勝利した。これで勝負はついたかに見えたが、一部のサイファーパンクはあきらめなかった。アダム・バックは1997年に「Hashcash」を開発し、それはウェイ・ダイの「b-money」(どちらもナカモトのホワイトペーパーで引用)やニック・サボの「Bitgold」とともに、ビットコイン以前にオンライン現金システムを作ろうとした最後の重要な試みとなった。2000~02年のドットコム・バブル崩壊後、この構想は立ち消えになった。2008年、ナカモトが再び息を吹き込むまで、復活することはなかった。
ナカモトのビジョン
それ以前の試みは安全なデジタル現金の実現に近づいていたが、常に大きな問題に直面していた。システムを何らかの形で維持するために、銀行のような信頼できる第三者が必要だったのだ。ナカモトのホワイトペーパーは、完全に透明な公開台帳(ブロックチェーン)を維持するプロセスを、競争する「マイナー」のネットワークに分散させることで、この問題を解決した。1人のマイナーがネットワーク全体の計算能力の半分を超えて支配しない限り、システムは安全である。
暗号技術、コンピューター科学、そして決定的に重要な、精緻な経済的インセンティブの仕組みが一体となり、驚くべき創意の結晶が生まれた。プライバシーを高め、政府の権力を抑え、その透明性を向上させるというサイファーパンクのビジョンが、ついに実現した。
本当にそうだろうか。Digicashの失敗から学べることがあるとすれば、それは、優れたシステムを発明しても、人々に使ってもらうには説得が必要だということだ。しかも、その仕組みをほとんど理解できない人々にである。ビットコインをめぐっては、天文学的な価格の高騰と暴落を伴う空前の熱狂が起こり、元の仕組みを変形させたにすぎない派生暗号通貨や民間ブロックチェーンが何千も生まれた。
イーサリアムは、おそらく最も重要な派生プロジェクトの一つだ。ブロックチェーン技術をスマートコントラクトと組み合わせられることを示している。従来の通貨が依存する、信頼を基盤とした巨大な世界規模のサービス産業を、コストをかけずに分散型の方法で置き換えられる可能性がある。
しかし、ナカモトのビジョンに沿う既存のブロックチェーンは、ただ一つ、ビットコインキャッシュだけだ。いわゆるビットコインの「ハードフォーク」で、基本的には同じ歴史とプロトコルを共有しているが、重要な違いが二つある。そのチェーンのブロックは元のビットコインの32倍という大きさで、さらに拡大している。1ブロックあたりの取引数が増えれば、取引ごとの手数料が下がり、世界的な普及への道が開ける。さらに、元のビットコインでは無効化されていた組み込みコードが再び有効になり、イーサリアムのスマートコントラクト機能をすべて実現できる可能性もある。
ビジョンは実現したのか?
ホワイトペーパー自体は目標を明示していないが、暗黙の主な目的は明らかだ。信頼できる第三者に依存しない、安全なオンライン現金を作ることである。その概念はすでに実証されている。残る問いは、どの程度普及するかだ。
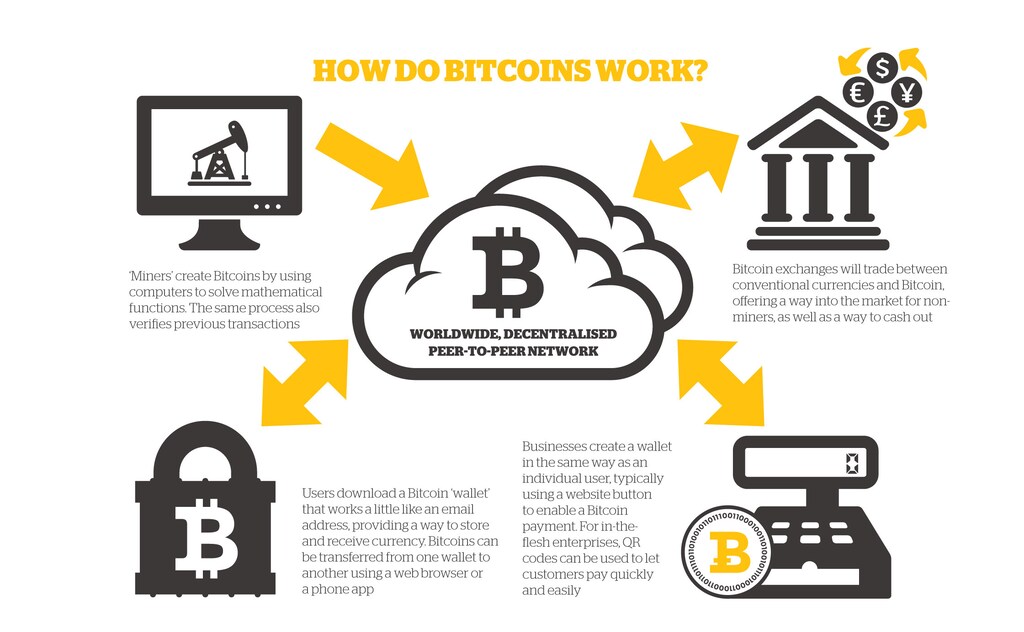
その問いへの最近の手がかりは、ロンドンの金融街カナリー・ワーフの中心部にあるかもしれない。ここで、ブリュードッグ社が最近、プロモーションイベントを開始し、ビットコインキャッシュでの支払いを受け付けている。ビットコインキャッシュを英ポンドに換金する費用を考慮しても、クレジットカードに比べて決済処理のコストは低い。最近では、コンピューター企業のNeweggとマイクロソフトも、ビットコインキャッシュでの支払いを受け付け始めた。
さらに遠くでは、南アフリカなどの開発途上国で、銀行口座を開設できない人々の助けとなる可能性のある、ビットコインキャッシュを保管する新しいアプリが次々と試されている。その一つがCentbeeだ。スペインで開発された新しいアプリHandCashappや、さらに大胆な構想であるThe Money Buttonは、クリックに応じて自動的に少額決済を行う、まったく新しい仕組みを示唆している。人気のオンラインコンテンツに表示されるポップアップ広告をなくすことにもつながるかもしれない。
ある意味では、ナカモトのビジョンはすでに実現しているのかもしれない。しかし、ビットコインキャッシュはすべての法定通貨に取って代わり、世界共通の通貨になるのだろうか。ワールド・ワイド・ウェブが登場したのは1990年で、その真の商業的可能性が実現するまでには、劇的な崩壊を経て20年かかったとも言える。2028年には、ビットコインを支える技術も同じように、世界共通の通貨や、信頼を基盤とする金融、法務その他のサービスを実現する可能性がある。




