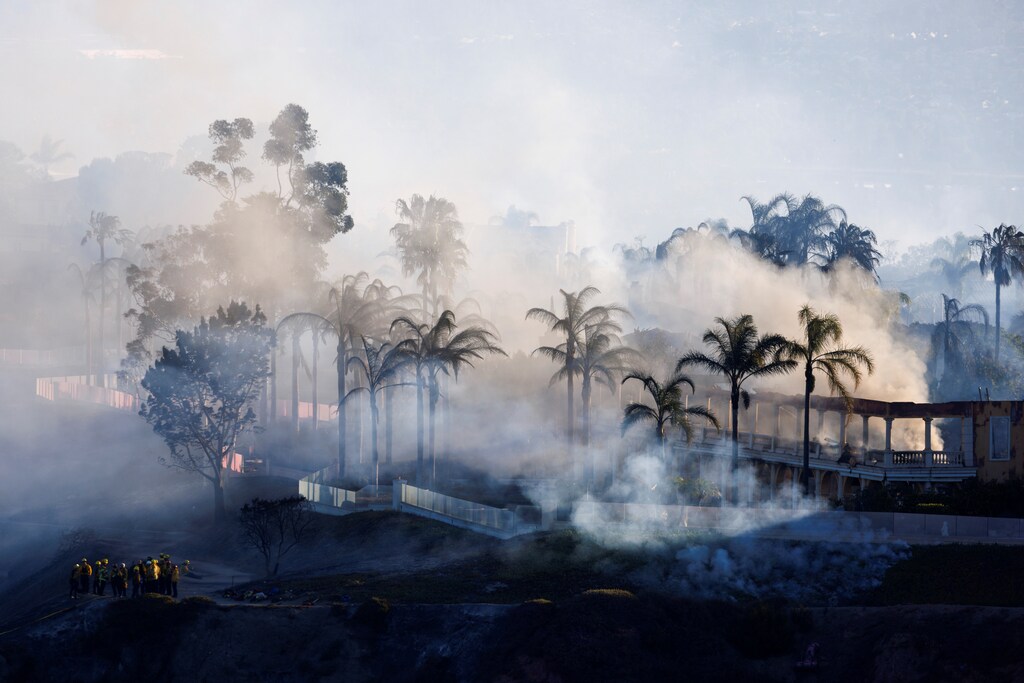
気候変動によって自然災害が増えるなか、保険業界は保険料を引き上げ、補償を縮小し、一部市場から完全に撤退している。
カリフォルニア州の大手保険会社2社は、今後は補償を提供しないと表明した。これは、リスクの高い地域から企業が撤退する広範な傾向を反映している。
政策立案者と保険会社は協力し、連鎖する気候リスクから脆弱な地域社会と経済を守らなければならない。
気候変動は保険業界に難題を突きつけている。近年、異常気象の頻度、深刻さ、予測不能性が高まっており、世界各地の保険会社が活用してきた気候モデルやリスク管理戦略を揺るがしている。
気候災害は世界各地の経済と社会をますます脅かし、記録破りの欧州の熱波、前例のない南アジアの洪水、そして最近では、季節外れに早く発生したカナダの山火事が米国北東部の広い範囲をディストピアのような様相に変えた。
深刻な干ばつと低湿度が長期間続くことで、山火事のシーズンは気候モデルの当初予測を大幅に上回るペースで長期化している。
1980年代以降、世界の山火事シーズンは27%長期化している。アマゾン、地中海地域、北米西部の森林では特に顕著な伸びが見られる。新たな研究によると、今世紀末までに世界の気温上昇が2.7ºCに達する可能性があり、気候変動によって世界の多くの地域でより大規模で、さらに頻繁な山火事が起きている。
山火事が保険危機に発展
山火事の危機は保険危機へと発展している。ここ数週間で、米カリフォルニア州の大手保険会社2社が、住宅所有者向けの新規保険契約の提供を停止すると決めた。
米国で最も人口の多い州で、20%を超える市場シェアを持つステート・ファームとオールステートは、住宅用と商業用の不動産のいずれについても、今後は補償を提供しない。両社によると、災害リスクへのエクスポージャーの拡大、インフレ率を上回る建設費の歴史的な上昇、再保険市場の厳しい状況により、保険契約の提供は財務的に成り立たなくなった。
同社が山火事保険市場で最近被った損失は、事態の深刻さを物語っている。2017~2018年の火災シーズンに、同州の保険業界は20年分の利益に相当する損失を被った。
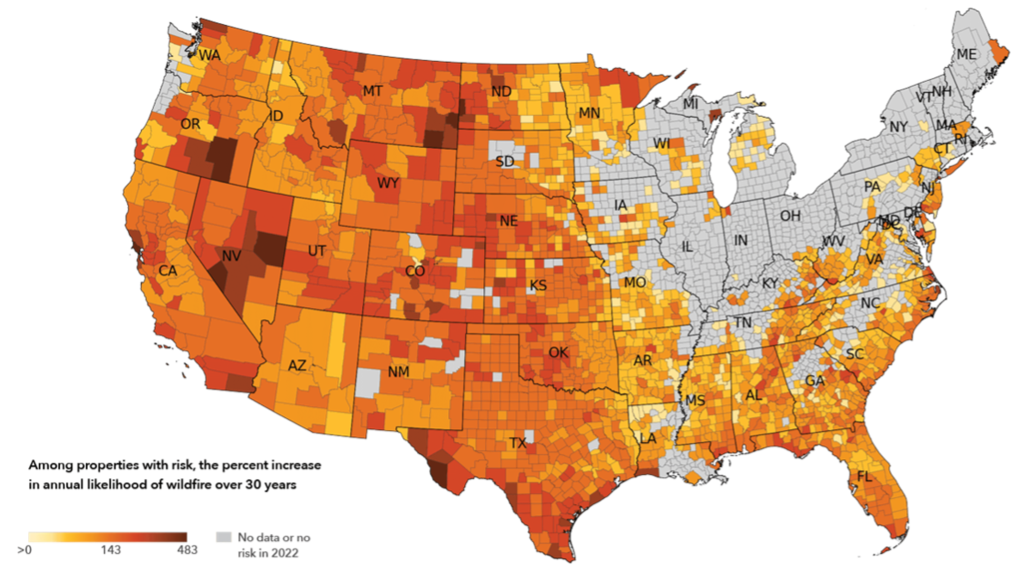
州の大部分は「保険砂漠」と化すリスクがあり、すでに深刻なカリフォルニア州の住宅危機をさらに悪化させている。住宅所有者が毎月の住宅ローンを組めなくなり、新規建設が止まり、リスクの高い地域社会の長期的な経済健全性も脅かされている。
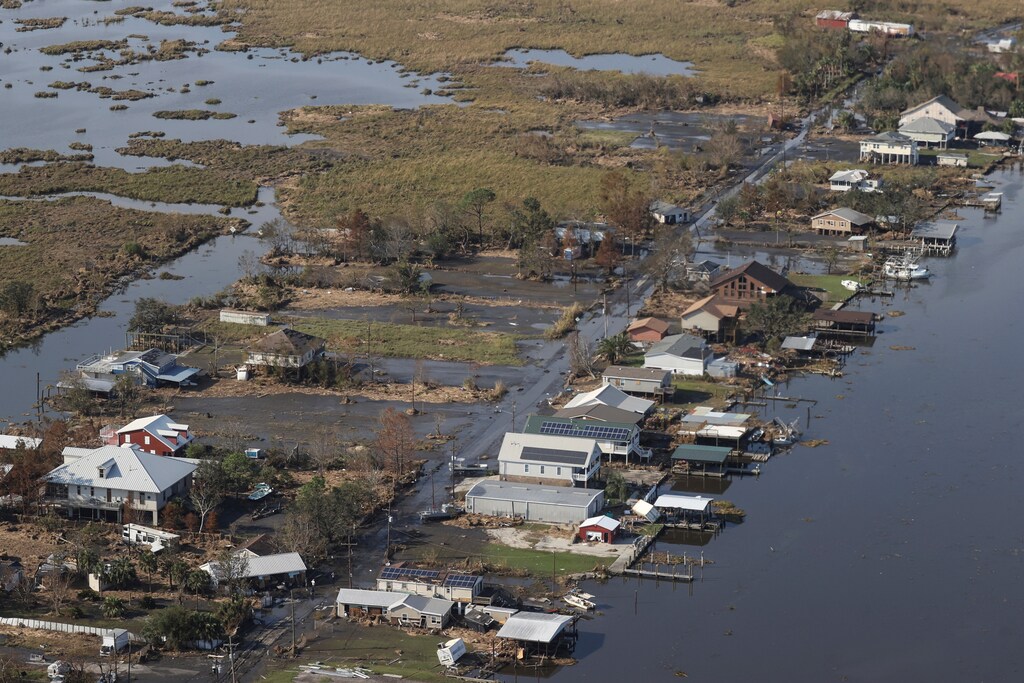
この傾向は、フロリダ州やルイジアナ州のようなハリケーン多発州の洪水保険市場にも見られる。フロリダ州では1992年にハリケーン・アンドリューが発生して以来、保険会社がマイアミやネープルズなどの沿岸都市から撤退する傾向が数十年にわたり続き、安定した保険市場の維持に苦慮してきた。
ハリケーンのシーズンが長期化し、勢力も強まるなか、こうした沿岸地域への保険引き受けは保険会社の財務を圧迫している。保険会社は現在、正味引受損失が10億ドル
ルイジアナ州は、保険危機のさなかにあり、2020年と2021年の記録的なハリケーンシーズンが事態に拍車をかけた。同州は現在、保険会社を呼び戻すため、数百万ドルの補助金を提供している。
変動の激しい気候リスク環境は保険市場に大きな課題をもたらす一方、連鎖するリスクを管理するための解決策もある。
改善された早期警報システムや人工知能(AI)などの新技術によって予測と被害軽減が進んでいる。また、気候災害から地域社会と経済を守るには、適応インフラへの投資も不可欠だ。
カリフォルニア州ではすでに適応投資が進んでいる。新たな規制により、火災リスクの高い地域での建設が抑制され、耐火屋根や住宅の壁の下部に不燃性の空間を設けることが奨励されている。
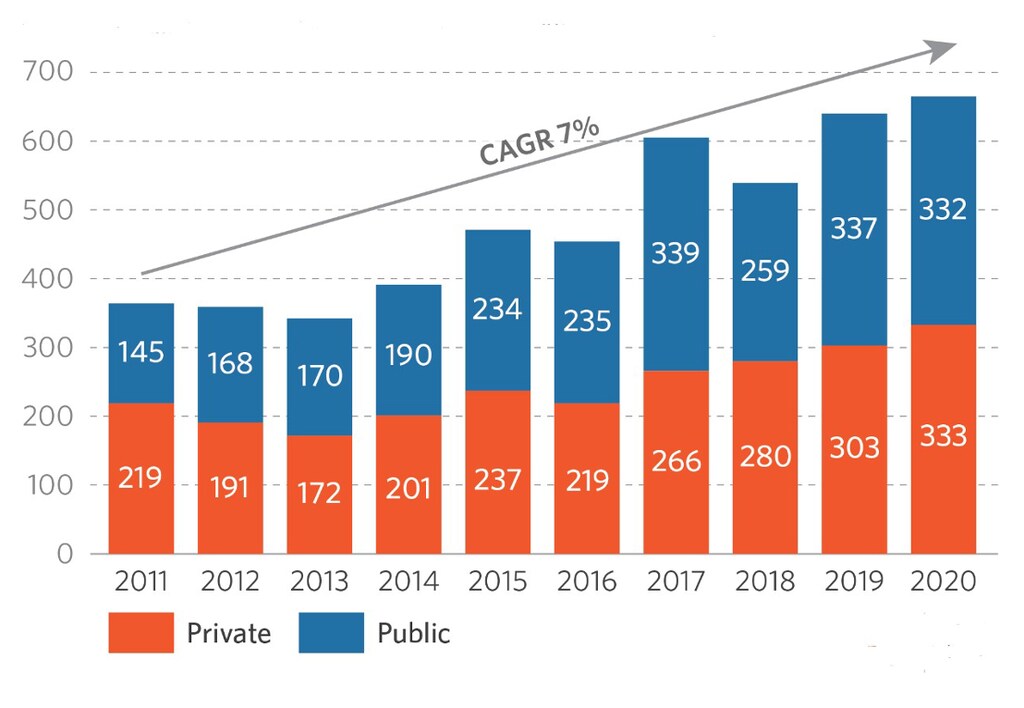
適応策を拡大する事業上の根拠への投資は、かつてないほど明確になっている。熱によって深刻化する気候災害はすでに1日あたり2億200万ドルの損失をもたらしており、2050年までに8000万人分のフルタイム雇用を脅かす可能性がある。
米国では2023年に発生した7件の災害が、すでに10億ドルを超える損害をもたらしており、山火事シーズンの激化と長期化に伴って、この額はさらに増えるとみられる。
災害リスクの高い地域で補償を維持するには、政策立案者、規制当局、保険業界の連携強化も鍵となる。カリフォルニア州の保険会社が直面する最大の課題のうち、再保険の高コストと山火事リスクの保険料設定に対する厳しい制限は、政策によって解決できる。
保険会社と政策立案者が協力し、変動の激しい気候災害の環境を正確に反映した災害リスクの保険料設定となるよう、規制と制限を調整できる。そのためには、住宅所有者、賃借人、企業が手頃な価格で利用できる保険契約を確保する規制を導入しつつ、慎重な均衡を図る必要がある。
同時に、リスクに応じた保険料設定を妨げる政策は、保険会社が重要市場から撤退するなかで、保険業界の活力を損なうおそれがある。さらに、米国の他州とは異なり、カリフォルニア州では保険会社が再保険費用の全額を負担している。
再保険会社が同州の気候リスクを引き受ける意欲を低下させていることを踏まえると、再保険へのアクセスを強化しつつ費用の一部を保険契約者に転嫁する政策は、カリフォルニア州が保険加入不能な地域となるのを防ぐ現実的な道筋といえる。
カリフォルニア州は、保険砂漠となるリスクを抱える世界の多くの地域にとって、事例研究として捉えるべきだ。災害リスクの本質が変化するなか、政策立案者と保険会社は新たな戦略を進め、連携を強化して、世界中の脆弱な経済と地域社会を守らなければならない。




