インフレ抑制法は2022年8月、米国で法律として成立しました。
この法律には、同国の温室効果ガス排出量を大幅に抑制する可能性があります。
気候変動の緩和、クリーンエネルギー、エネルギー・イノベーションに関する規定は、米国の環境改善に役立ち、世界の他の地域にも良い影響をもたらすと期待されます。
2022年8月16日、米国のジョー・バイデン大統領はインフレ抑制法(IRA)に署名し、同法が成立しました。IRAは、米国でこれまでに成立した気候変動関連法の中で最も意義深いものです。同法には、今後数年間にわたり、同国の温室効果ガス(GHG)排出量を大幅に抑制する可能性があります。
全755ページに及ぶこの法律は、医療、処方薬、自社株買いなど幅広い課題を扱い、複数の財源から約8,000億ドルを調達します。しかし、気候変動の緩和、クリーンエネルギー、エネルギー・イノベーションに関する規定が大きく注目されています。
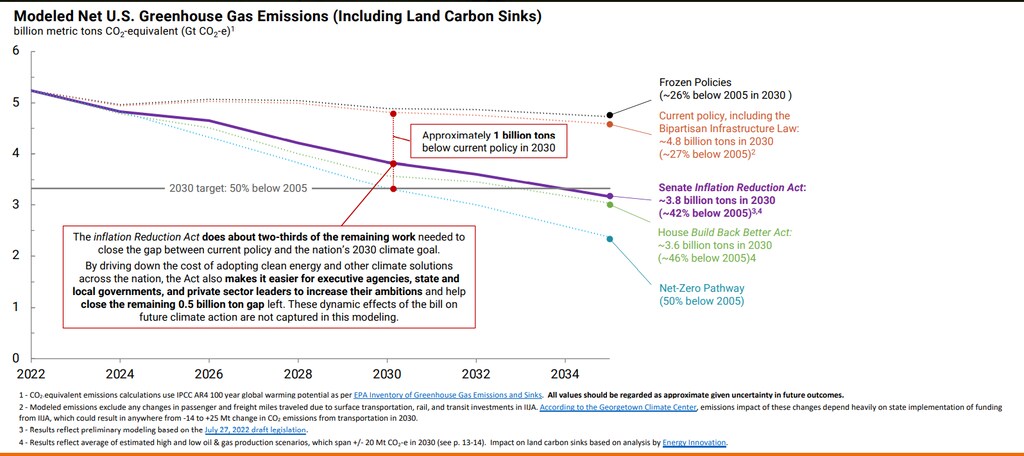
インフレ抑制法に基づき、クリーンエネルギーと気候変動緩和の取り組みに充てられる3,690億ドルは、持続可能なエネルギーへの移行に向けた米連邦政府の支援として前例のない規模です。同法により、2030年までに米国のGHG排出量は2005年比で約40%削減されると予測されています。IRAが成立していなければ、この期間の削減幅は2005年比でわずか26%にとどまる見通しでした。
同法は、エネルギー貯蔵、原子力、クリーンエネルギー車、水素、CCUSなど、複数のクリーンエネルギー源を、炭素中立であることを条件に奨励します。気候変動緩和策として特定の解決策を選んだり優先したりするのではなく、こうした「エネルギー源を問わない」アプローチは、特定の技術を勝者として選ぶことに伴うリスクを減らします。この法律は、エネルギー生産に関連するGHG排出量の削減に重点を置いています。
インフレ抑制法は、クリーンエネルギーの発電を対象とする投資税額控除(ITC)と生産税額控除(PTC)を延長・新設し、発電事業者が最も適した方を選べるようにしています。

この法律の成立は、社会進歩を促すものとも見なされています。賃金を引き上げて支払う労働者が従事するプロジェクトには、より高い優遇措置が与えられます。利用可能な税額控除の多くは基本控除を定めており、納税者がインフレ抑制法に定められた現行賃金および徒弟制度の要件を満たす場合、控除額が最大5倍になる可能性があります。
また、太陽光発電のITCと風力発電のPTCを本来の水準に戻して2033年まで延長することで、従来これらを取り巻いていた不確実性や予測困難さを解消します。2025年1月1日以降は、炭素を排出しない発電であれば、ITCまたはPTCのいずれかを選択できます。さらに、基本のITCまたはPTCに加え、既存のエネルギー地域に立地するプロジェクトや、米国で生産された鉄鋼および製造部品を一定割合使用するプロジェクトには、追加の税優遇措置を上乗せできます。
さらに同法は、一定の条件のもとでの直接支払い、および/または税額控除を現金売却によって譲渡する選択肢を納税者に認めています。これにより、パートナーシップの反転契約や逆リースなど、複雑な税務上のエクイティファイナンス契約を結ぶ必要がなくなります。従来、こうした契約を利用するには、税額控除と相殺できる連邦税負担を抱える少数の銀行や保険会社を、プロジェクト開発者が探し出さなければなりませんでした。
インフレ抑制法がクリーン水素を大きく後押し
クリーン水素の生産に対するインフレ抑制法の影響は、新たな投資優遇分野の中でも、おそらく最も重要です。同法は、水素の炭素強度が次の範囲内であることを条件に、生産量1キログラム当たり0.60ドルの基本控除を定めています。0~0.45キログラムの二酸化炭素換算量(CO2e)/水素(H2)1キログラム。納税者が現行賃金と徒弟制度の要件を満たす場合、水素1キログラム当たり3ドルの税額控除を受けられます。ただし、炭素強度が水素1キログラム当たり4キログラムのCO2eを超える水素生産は優遇されません。また、ライフサイクル排出量の測定には、井戸元から出荷地点までを対象とする方法が義務づけられています。
つまり、納税者は販売時点以降の下流排出量も算入する必要が生じる可能性があります。あるいは、PTCの代わりにITCを選ぶこともできます。ITCの基本控除率は6%で、現行賃金と徒弟制度の要件を満たせば30%に引き上げられます。また、これらの水素税額控除は、グリーン水素の再生可能エネルギー生産や水素貯蔵インフラに対する控除と併用できますが、二酸化炭素回収・利用・貯留(CCUS)に利用できる税額控除とは併用できません。
こうした税優遇措置により、米国はクリーン水素の生産コストが世界で最も低い地域の一つになると見込まれます。米政府が1キログラム当たり3ドルを支給または控除すれば、グリーン水素の実質的な生産コストは、水素1キログラム当たり0.73~3.5ドルまで下がる可能性があります。これは、補助金なしの生産に関する現在のプラッツ価格推計に基づくものです。参考までに、米国は昨年6月、水素価格を2030年までに1キログラム当たり1ドルに引き下げる構想を発表しました。
多様なクリーンエネルギー源を奨励
インフレ抑制法はまた、2026年9月まで実施する58億ドル規模のプログラムを設け、鉄鋼、セメント、化学品の生産など、エネルギー集約型または削減困難な排出を生む産業のプロジェクトや、施設の改修に投資します。さらに、2024年末から2032年まで稼働する原子力発電所に生産税額控除を提供し、既存の原発の閉鎖を抑制します。また、洋上風力発電の促進に向け、1億ドルを、洋上風力発電による電力の地域間送電と統合に関する開発、計画、分析、モデリング、最適化に充てます。また、米国各地で洋上風力発電の開発に設けられていた一時停止措置を解除します。
さらに、IRAはメタン排出削減プログラムを通じて、米国のメタン排出抑制を前進させます。環境保護庁(EPA)に15億ドルを提供し、石油・ガスの上流部門における監視とメタン削減の取り組みを支援するとともに、CO2e換算で年間25,000メートルトンを超えるメタン排出に罰金を科します。罰金は2024年に1トン当たり900ドルで始まり、2025年には1,200ドル、2026年には1,600ドルへと段階的に引き上げられます。
IRAは世界全体に良い影響をもたらす可能性がある
インフレ抑制法が米国内外のクリーンエネルギーへの移行に及ぼす影響は予測が難しく、今後を見守る必要があります。それでも間違いなく、過去10年、あるいはそれ以上の期間に成立した米国法の中でも、特に重要なものの一つです。同法がもたらす二次的な影響がどのように現れるかは興味深いところです。ドイツのエネルギー転換は、過去10年間に世界の太陽光パネルのコストを大幅に引き下げるうえで、重要な役割を果たしたと考えられています。これまでITCとPTCは、米国全土で太陽光発電および風力発電プロジェクトの成長に重要な役割を果たしてきました。新たな優遇措置により、米国はGHG排出量の抑制を大きく前進させ、パリ協定の目標達成に近づくと期待されています。




