世界で最も脆弱な地域では自然災害が頻発しており、救援へのアクセスが限られていることで、その影響がさらに深刻化している。
一方、援助国の政治情勢が不安定なため、対外援助の信頼性は低下しており、必要な場所へ援助が届く流れがさらに滞る可能性がある。
パラメトリック保険と再保険が、迅速で低コストの解決策となり、救援資金の構成における重要な要素となり得る理由を紹介する。
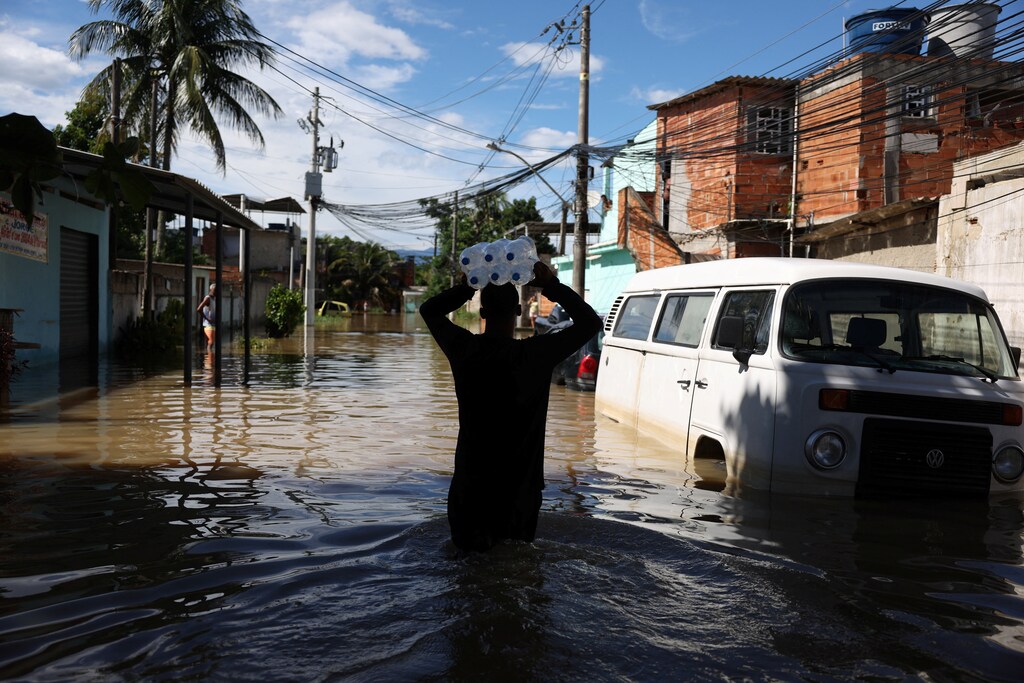
自然災害は頻度と深刻さを増している。世界で最も脆弱な地域では、救援や復旧資金へのアクセスが限られているため、こうした気候事象の破壊的な影響がさらに大きくなりかねない。
援助国の政治情勢の不安定化により、対外援助の信頼性は低下している。すでに弱い立場で交渉されている援助の流れは、2023年10月に米国議会が停滞した際に見られたように、予期せぬ政治的障害によってさらに妨げられる可能性がある。
世界経済フォーラムは気候危機にどう取り組んでいるのか?
救援資金の手段として対外援助に依存する状況がなくなるわけではないが、グローバルサウスの国々にとって、資金源を多様化することがますます重要になっている。パラメトリック保険と再保険、すなわち「保険/再保険」は、迅速で低コストの解決策となり、救援資金の構成における重要な一部となる可能性がある。
従来型の保険とは異なり、パラメトリック保険は特定種類の事象の規模に焦点を当て、簡潔で分かりやすい給付プロセスを採用する。例えば、日本で熱帯低気圧の風速が一定の水準に達したときや、イスタンブールで地震の規模が事前に合意した水準に達したときに、保険金が支払われる契約が考えられる。同じ考え方は再保険にも当てはまり、再保険はしばしば「保険会社のための保険」と呼ばれる。
援助に取って代わるものではないが、パラメトリック保険/再保険は、より大規模な援助パッケージの交渉中に、短期的な救援資金を提供できる。
グローバルサウスで高まる自然災害リスク
世界各地で自然災害が増加するリスクは、グローバルサウスにとって特に深刻だ。国際災害データベースEM-DATの自然災害データを分析すると、2014年から2022年にかけて、グローバルサウスのアジア諸国だけで、こうした事象による損失は4,000億ドルを超えたことが分かる。
したがって、グローバルサウス全域における自然災害の経済的影響は甚大であり、経済リスクに隣接する安全保障上の懸念も考慮すれば、その影響はさらに大きくなる。食料、水、社会と人間の安全保障が経済安全保障を介して相互につながっていることは、大規模な自然災害の後に救援資金の流れを確保する重要性を示している。
残念ながら、将来の自然災害への備えには、目先の優先事項とのバランスが必要だ。特に経済資源が潤沢でない地域では、保険を含むレジリエンスへの投資は、より即効性のある取り組みの後回しになりがちだ。

災害リスク資金調達の戦略が対外援助への依存であれば、これはうまく機能する。問題は、対外援助への依存は、必要になるまでは無料だということだ。その段階になってから交渉に時間がかかり、被災国は援助国の世論の動向に左右される可能性がある。官僚的な障害や、さらには政府機関の不適切な機能も問題となる。
昨年10月に米国下院議長の職が空席になる前でさえ、自然災害後の支援を対外援助に頼る戦略には危うさがあった。今となっては、さらに危険な戦略としか言いようがない。
2023年10月、手続き上の問題で下院議長の職が空席となり、22日間にわたって法案審議が停滞した。複数の紛争に関連する財政支援の要請に米国が対応できなかったことは、自然災害への援助でも生じ得る問題を示している。
複数の西側諸国で政治情勢の不安定化と分極化が進んでいることから、このリスクは米国に限らず、世界各地のより大きな国でも起こり得る。
この一件は、援助資金や対外援助のあらゆる供給源に及び得るリスクの性質を示している。支援を望む援助国が、自国の官僚機構によって制約され、災害援助がいつまで届かないか分からない状況に陥ることも考えられる。
パラメトリック保険がもたらす代替策
パラメトリック保険/再保険は、グローバルサウスに適している。従来型の保険では通常、保険の普及率、保険料、損失に関する過去のデータが必要となるが、パラメトリック保険/再保険にはこうした制約がない。
重要なのは、特定の規模の事象が発生する可能性だけだ。規制当局がルールを変更する余地も、引受会社が補償を求める人々を審査する必要もない。パラメトリック保険/再保険の有効性を支えるのは、そのシンプルさだ。
仕組みはとてもシンプルで、例を挙げると分かりやすい。チリの農場に保険をかけ、モーメントマグニチュード尺度で7Mw以上の地震に対し、1万ドルの補償を受けたいとする。
パラメトリック地震保険の保険料を支払い、保険期間中に7Mwの地震が発生すれば、1万ドルを受け取ることができる。
私は最近、イスタンブールとその周辺のリスクに保険をかける企業に対し、トルコで複数の再保険会社が補償を提供するのを支援した。また、アフリカ全域のパラメトリックリスクを専門とする別の再保険会社も支援した。
この仕組みはシンプルなだけでなく、安全性も高い。多くの保険会社/再保険会社は、政治リスク、汚職、モラルハザードなどの問題を理由に、グローバルサウスの国々を支援するための資金投入に懸念を示している。
発動条件の仕組みは、米国地質調査所(USGS)などの第三者が報告する事象の規模に基づくため、現地市場のリスクははるかに関係しにくくなる。さらに、保険会社/再保険会社に求められるモデリングが、対象地域にハリケーンが上陸する可能性など、危険事象そのものに焦点を絞るため、資金の流れも加速する。
パラメトリック保険/再保険の始め方
災害リスクの資金調達は、近い将来もその先も、ますます重要になる。パラメトリック保険/再保険は対外援助の不完全な代替策に見えるかもしれないが、適切に活用すれば、最も必要なときに短期的な救援を提供し、より大規模な援助パッケージの交渉に充てる時間を確保できる。さらに、利用できる機会も広がっている。
世界の再保険会社は、グローバルサウスでパラメトリック保険/再保険の引受を増やしたいと考えている。こうした潤沢な世界の資金源にアクセスするには、グローバルサウスの保険会社/再保険会社は声を上げるだけでよい。参加を待つ世界市場がある。




