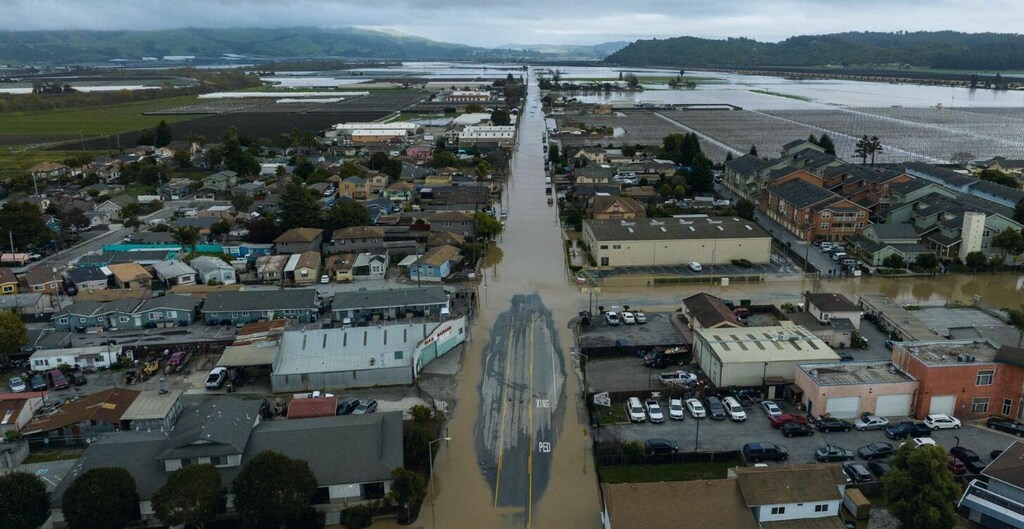
パラメトリック保険は、降雨量や風速などの事前に定義されたトリガーに基づき、迅速かつ柔軟な支払いを提供し、脆弱なコミュニティにおける透明性とレジリエンスを強化します。
衛星と人工知能(AI)を活用したパラメトリック商品などの革新的な応用は、これまで保険の対象とならなかった気候リスクに対応します。
パラメトリック保険が拡大する一方で、特定のトリガーに依存しているため、気候リスクが深刻化するにつれ、補償の空白と持続可能性の課題が生じています。
気候リスクは増大していますが、これらの影響を緩和し、脆弱なコミュニティと経済を保護するための戦略も高まっています。
対策を講じている関係者の中でも、保険業界は、気候変動への対応を主導するためのツール、専門知識、リスク管理能力を独自に備えています。
気候リスクの状況がますます不安定になり、引受条件も厳しさを増す中、保険会社は、気候リスクから脆弱なコミュニティと経済を守り、保護の空白を埋めるために、パラメトリック保険への依存を強めています。
イベントベースまたは指数ベースの保険としても知られるパラメトリック商品は、例えば一定水準の降雨量や風速など、特定の条件が満たされた場合に支払いを発動します。
これらの事前定義されたトリガーと測定可能な指数は、透明性を高め、保険金請求および支払いの手続きを迅速化し、事務的および摩擦的なコストを削減します。
重要な点として、契約者はパラメトリック保険の支払いを利用する際に裁量を行使できるため、従来の実損填補型の保険よりも柔軟性が高まります。最終的に、これらの特性は脆弱なコミュニティのレジリエンスを強化します。
実際に生じた損失に基づく従来の保険とは異なり、パラメトリック保険は特定の事象に連動しています。これにより補償の範囲が広がり、従来の保険契約ではしばしば保護されないままとなっていた空白に対応します。
降雨量、風速、気温などの一般に入手可能な気象データを活用することで、パラメトリック商品は契約者と保険会社の間の情報の非対称性を軽減し、気候災害が発生した際に、より透明で効率的な対応を確実にします。
気候リスクの頻度、強度、持続期間が増すにつれ、パラメトリック保険は、直接的および間接的な損失の緩和を支援する重要な手段となっています。
大気の川による被害への対応
過去10年間、83%の世界の経済損失は洪水によるものであり、その大部分が保険で補償されていませんでした。このことは、実現可能で拡張性のある洪水レジリエンス・ソリューションの必要性が極めて高いことを浮き彫りにしています。
壊滅的な洪水イベントの頻度が高まるにつれ、衛星技術とAIの進歩により、自治体、農場、ゴルフ場などの広範な地域において、これまで保険の対象とならなかったリスクに対する保険補償が可能になっています。
近年、これらの技術は、パラメトリック保険などの革新的なリスク移転ソリューションを支えるために活用されています。これは、企業、産業、経済に新たな保護と財務的レジリエンスをもたらします。特に、自治体の政府にとっては、連邦政府の資金が届くまで数年かかる中、大規模な洪水の後に数百万ドルもの負担を強いられるため、この点は極めて重要です。
歴史的な2024年の北大西洋ハリケーン・シーズンが終わる一方で、アメリカ西海岸の大気の川のシーズンが始まります。これらの大気現象は、ミシシッピ川の15倍の水量を運ぶことがあり、カリフォルニア州に平均して年間10億ドル以上の損害をもたらしています。2023年には、大気の川のシーズンにより、カリフォルニア州の自治体は50億~70億ドルの経済損失を被り、そのうち80%は保険で補償されていませんでした。
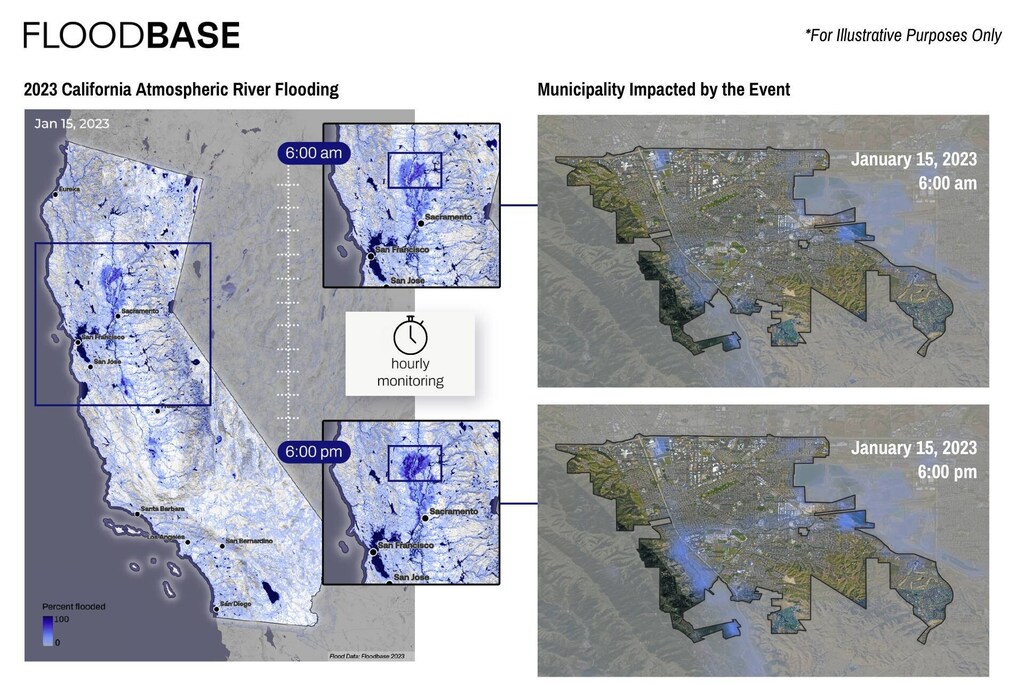
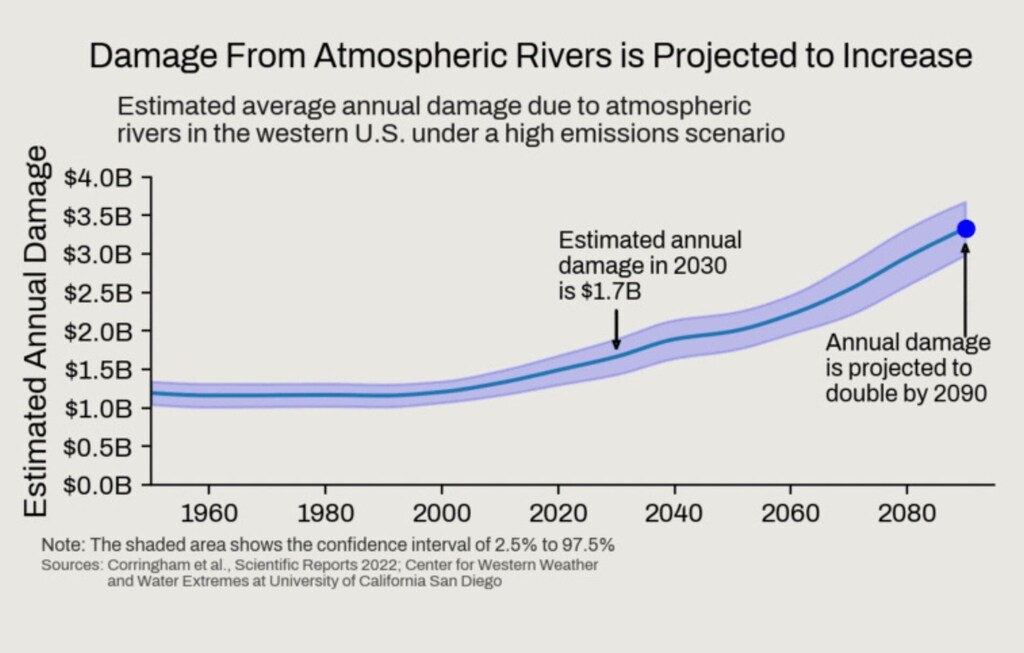
気候変動により、大気の川による年間被害は増加すると予測されており、今世紀中に被害額が2倍になる見込みです。
これらの洪水は、地方自治体の税基盤が壊滅的な打撃を受ける中で、救援および復興に多額の資金を同時に支出しなければならないため、財政を圧迫しています。
過去2年間、連邦政府の支援は、大気の川による予測経済損失の1%未満しかカバーしておらず、これらの資金の多くは、現地の自治体にまだ割り当てられていません。
保険の選択肢が限られ、連邦政府の災害資金の支給が遅れる中、洪水の被害を受けた自治体は、コミュニティの再建、財政の均衡、公共サービスの継続性の維持に苦慮することがよくあります。
最近、Floodbase(保険に加入されていない洪水リスクを引き受けるためのAIプラットフォーム)は、カリフォルニア州の自治体向けに洪水保険プログラムを開始しました。
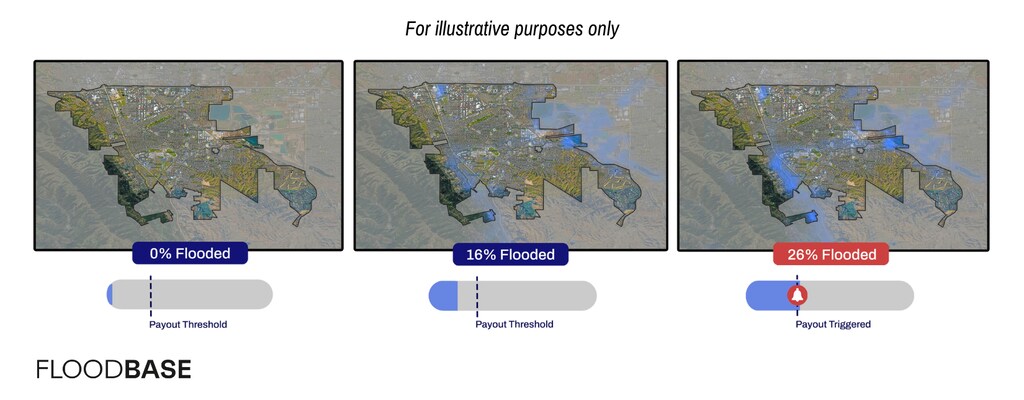
同社は、衛星観測と地上データを融合し、パラメトリック保険契約の設計、引受け、トリガーのためにほぼリアルタイムの洪水監視を提供しており、州全体の地方自治体にサービスを提供するため、特殊保険商品およびサービスの大手販売代理店であるAmwinsと提携しました。
この業界初のプログラムは、大気の川による洪水によって生じた、これまで補償されていなかった損失からカリフォルニア州の自治体を保護することを目的としています。信頼性を高めるため、保険格付け機関であるAMベストからA+の格付けを取得しています。
Floodbase、保険業界の提携先、およびカリフォルニア州の地方自治体によるこれらの最近の取り組みは、ますます深刻化する気候の脅威から経済と社会を守るのに役立つ、革新的な商品と提携の好例を示しています。
パラメトリック保険の今後の展望
この革新的な商品は、保険業界が気候レジリエンスを高めるために活用している、拡大するパラメトリック・ソリューション群の一部です。
パラメトリック保険は最近、熱波時のインドの屋外労働者の所得損失を補償し、サンゴ礁をハリケーン後に保護・再生し、植林を壊滅的な山火事の後に支援するために利用されてきました。
従来の保険に比べて依然として小規模な市場ではありますが、パラメトリック保険は普及しつつあり、2033年までに344億ドルに達すると予測されています。
しかしながら、パラメトリック保険には限界があります。補償は特定の閾値またはトリガー事象に依存するため、これらの基準のわずかに外側で生じた損失は対応されないままとなる可能性があり、契約者が補償されない経済的影響を受ける恐れがあります。
例えば、干ばつによる農作物の損失を補償する契約では、降雨量が50mmを下回った場合に支払いが発動される可能性がありますが、降雨量が55mmで大きな影響を受けた農家は、補償を受けられません。
さらに、気候リスクが深刻化するにつれ、支払いの頻度が増加することで、パラメトリック商品の持続可能性が脅かされる可能性があります。
これらの制約があるにもかかわらず、パラメトリック・ソリューションは、極端な暑さやその他の気候リスク、特に脆弱なコミュニティにおけるリスクへの対処に不可欠です。
Floodbaseのマーケティング・マネージャーであるEvan Achiron氏、およびSwissReのパブリックセクター・ソリューション担当バイスプレジデントであるBenjamin McNeil氏も、本記事に寄稿しています。




