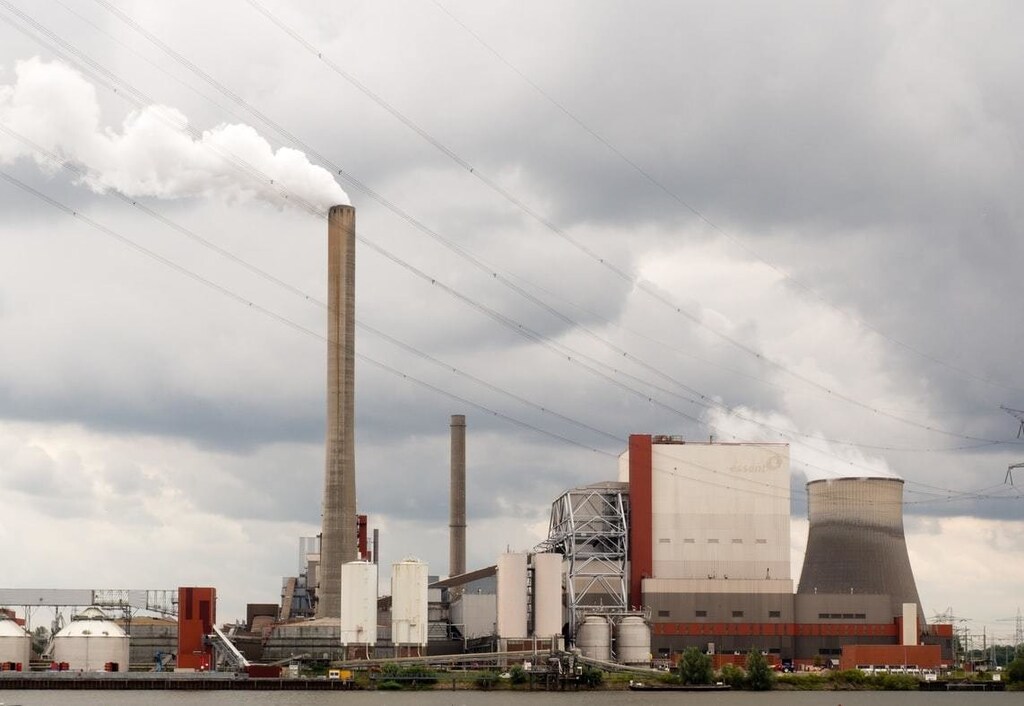
各国が気候公約を達成すれば、化石燃料の需要は2025年までにピークを迎える。
これは、国際エネルギー機関(IEA)の最新の『世界エネルギー見通し2021』によるものである。
IEAは初めて、パリ協定に適合した経路を、その非常に影響力の大きい見通しの中核に据えた。
しかし、今年の386ページに及ぶ見通しは、自らをCOP26気候サミットに向けた「ガイドブック」と称しており、既に実施されている政策、各国の気候公約で示された野心、そして世界の温暖化を1.5C未満に抑えるために必要とされる大幅な追加努力の間にあるギャップを浮き彫りにしている。
IEAによれば、これらのギャップは、2030年までの「重要な」10年間に埋めることができるという。その手段として、風力、太陽光、その他の低炭素電力の「大規模な」推進、エネルギー効率への「絶え間ない」注力、化石燃料事業からのメタン排出を抑える「幅広い取り組み」、そしてクリーンエネルギー技術革新への「大きな後押し」が挙げられている。
同機関は、1.5Cへの移行が成功すれば、気候対策の欠如による「甚大なリスク」を回避でき、現在の石油産業に匹敵する規模の1.2兆ドル市場をクリーンエネルギーにもたらすと述べている。
IEAは初めて、パリ協定に適合した経路を、その非常に影響力の大きい見通しの中核に据えた。その1.5Cの「2050年までのネットゼロ排出」シナリオ(NZE)は、まず5月に概要が示され、Carbon Briefの分析によれば、報告書で最も多く言及されている経路である。
また、本報告書は、現在の世界的エネルギー危機の分析において、世界のメディア報道の多くと矛盾している。「主な理由」は、史上最高値の価格について、パンデミックからの経済回復を含むとIEAは述べ、それらは「クリーンエネルギーへの移行の取り組みとは関係がない」としている。
新たなシナリオ
IEAの年次報告書「世界エネルギー見通し(WEO)」は毎年秋に発表され、気候・エネルギー論争への最も
影響力のある年次貢献の一つとして広く認められている。
同報告書は、世界のエネルギーシステムの将来における様々な可能性を表す一連のシナリオを検討しており、「World Energy Model」と「Energy Technology Perspectives」モデルを用いている。
今年の見通しでは、IEAのシナリオの構成に大きな変化が見られる。初めて、新たな1.5Cに適合したNZEシナリオを報告書の中核に位置づけた。下図で赤色で示されているように、NZEは他のどの経路よりも頻繁に言及されている。
NZEは、IEAが「規範的」シナリオと呼ぶものであり、固定された目標、すなわち温暖化を1.5Cに抑えることから出発し、そこに到達する方法を逆算して検討するものである。
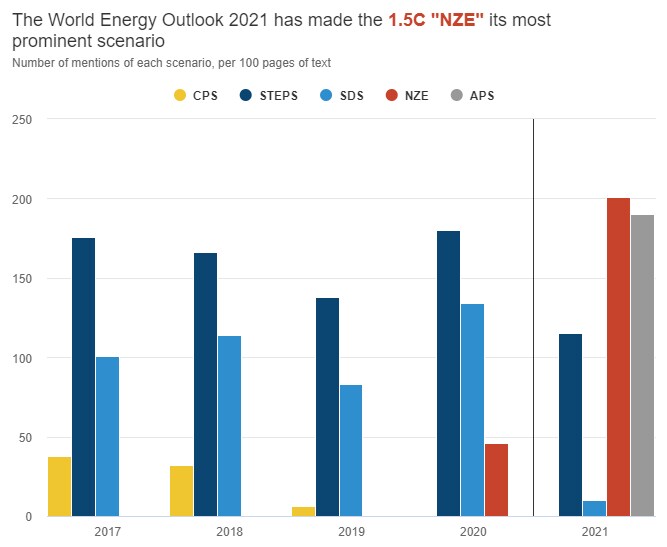
今年の報告書におけるその他の主要な2つの経路は「探索的」シナリオであり、現在の政府の政策や公約、ならびに人口、経済成長、技術開発の予想される変化を踏まえて、何が起こりうるかを検討するものである。
1つ目は「公表政策シナリオ」(STEPS)であり、IEAによる政府の政策の評価に基づく。既に実施されているか、確実に策定中のものが対象である(上図の濃紺)。2つ目は「発表済み公約シナリオ」(APS)であり、政府の気候公約がすべて達成されるものとする(灰色)。
例えば英国では、表B.6により、STEPSには政府の10項目計画とエネルギー白書が含まれるのに対し、APSのみが更新されたパリ気候公約の完全な実施、第6次炭素予算と2050年ネットゼロ目標を含むことが説明されている。
本見通しには、IEAの「持続可能な開発シナリオ」(SDS)も含まれている。これは「2C」を大きく下回る水準に向かう経路であり、同機関は昨年、これがパリ協定と「完全に整合している」と述べていた。
特に、従来の「現行政策シナリオ」(CPS)は、過去に多く用いられ、化石燃料への継続的な投資を正当化するために使われてきたが、今年の報告書ではもはや一切取り上げられていない。昨年は一時的に除外されていた。
見通しの序文では、今年の報告書は「特別版」であり、COP26の協議を念頭に置いた異なる構成になっていると強調されている。今後の見通しの構成は「未定のまま」であるが、NZEは「今や『世界エネルギー見通し』シリーズにおけるIEAの中核シナリオの一つに加わった」とされている。
NZEは現在中核シナリオとなっているが、見通しのデータ表には完全には掲載されていない。STEPS、APS、SDSの地域別内訳とは対照的に、世界全体のレベルでのみ報告されている。
(今年の見通しにおけるもう一つの微妙だが重要な変化は、エクサジュール(エネルギーの標準単位)の使用である。これにより、世界のエネルギー供給を石油換算百万トンではなく、エクサジュールで報告している。IEAは、2020年の世界エネルギーに関する統計レビューで同じ変更を行った石油大手BPに続いている。)
ネットゼロ
今年のWEOにおける重点の変化は他の形でも表れており、「ネットゼロ」という語は100ページあたり約75回使用され、2020年の38回、2018年の100ページあたり1回から増加している。同様に、「1.5C」という用語は100ページあたり19回登場しており、昨年の2倍の頻度である。
その「WEO 2019」では、IEAが1.5Cの目標への対応に向けて初めて暫定的な一歩を踏み出した際、その目標は「克服するのが非常に困難で、非常に費用のかかる課題」をもたらすと述べていた。
現在、IEAは、排出削減が行われない場合の「甚大な」リスクを強調しており、それは人の健康に関するものと、異常気象による物理的リスクの両面にわたる。その中で、「エネルギー部門が影響を受けるだろう」としている。
本見通しでは、すでに排出量の推移を変えつつある「疑いようのない変化の兆し」も強調しており、「新たなエネルギー経済が見えてきている」と述べている。同報告書は次のように述べている:
「この新しいエネルギー経済の出現が円滑に進む保証はなく、気候変動による深刻な影響を回避するのに十分な速さで進んでいるわけでもない。しかし、明日のエネルギー経済が今日のものとは大きく異なるものになることは、すでに明らかである。」
(本見通しはまた、後述するように慎重な見方も示しており、「しかし現時点では、エネルギー変化の速さを示すあらゆるデータは、現状の頑固さを示す別のデータによって打ち消されうる」としている。)
IEAは、「新しいエネルギー経済へと飛躍する者にとって、潜在的な報酬は巨大である」と述べ、さらに、NZE 1.5Cの経路の下では、2050年までにクリーンエネルギー技術の市場が年間1兆ドルを超えると付け加え、その規模を現在の世界の石油市場と比較している。
報告書によると、クリーンエネルギー関連の雇用は「従来の化石燃料供給部門の減少を十分に相殺する」。IEAによれば、再生可能エネルギー、自動車、効率化、発電などの分野における雇用増加は、石炭、石油、ガスにおける損失を容易に上回り、APSでは2030年までに世界全体で約1300万人分の純増をもたらし、NZEではその2倍になるという。
化石燃料のピーク
本見通しは続いて、各シナリオが世界のエネルギーシステムに与える影響を示し、「新たなエネルギー経済」の進展は今や「コスト低下に支えられている」と主張している。
IEAによれば、これは例えば、風力と太陽光が「ほとんどの地域」において既に「新規発電で最も安価に利用可能な電源」であり、また、総保有コストに基づき、「多くの市場」において電気自動車(EV)に「説得力のある根拠」があることを意味する。
IEAによれば、これらの動向は、公表政策シナリオ(STEPS)に既に組み込まれている気候政策とあわせて、今後30年間のエネルギー需要の純増のほぼすべてを低炭素電源が満たすことを意味する。
その結果、今後5年間は化石燃料の使用は回復するものの、すぐにピークを迎え、2050年まで横ばいとなる。これは、各国が気候公約を完全に実施できないとする、STEPSの「より保守的な基準」の下でも同様である。下図の灰色の線がこれを示している。
IEAによれば、2021年9月までに、約53カ国とEUがネットゼロ排出の達成を公約しており、これは世界のCO2排出量の約3分の2を占める。その後、ロシア、トルコ、アラブ首長国連邦はこのリストに名を連ねている。
(IEAは、中国の2060年のネットゼロ公約は「世界的な重要性」を持つとしている。IEAによる詳細な研究(「中国の主要エネルギー専門家」の協力を得て)、同国がこの目標に到達しうる方法を示しており、その中で同機関は、中国抜きでは1.5Cへの「もっともらしい道筋」は存在しないと述べ、「2030年以前により速い進展が可能であり、有益である」と付け加えている。)
APSのように、各国がネットゼロおよびその他の新たな気候目標を達成する場合、IEAの見通しによれば、化石燃料由来の排出量は2025年までにピークを迎え、その後急速に減少し始めるとされる(赤線)。
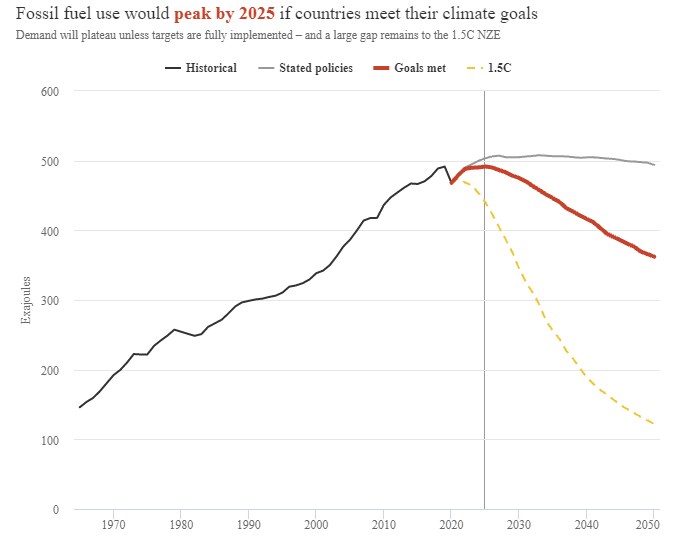
化石燃料の使用がピークを迎えて減少するにもかかわらず、世界の気候公約の野心は、1.5Cを下回り続けるために必要とされる水準には依然として遠く及ばない。これは黄色の破線が示している。
本見通しは、その1.5C報告書のメッセージを再確認しており、この経路では、開発がすでに承認されているもの以外に新たな石油・ガス田への投資は発生しないとしている。
温暖化の上限
全体として、IEAによれば、下図(青線)に示されるように、STEPSに含まれる現在実施されている政策の下では、排出量は2050年までにわずかしか減少しない見込みである。これは、2100年の気温が産業革命前の水準より約2.6C上昇することを意味すると、IEAは述べている。
(気温予測は、「MAGICC」の簡易気候モデルを用いており、非エネルギー起源の温室効果ガスはCO2排出量に比例して削減され、2050年までの傾向が今世紀末まで続くと仮定している。)
2.6Cはパリ協定の目標達成には程遠いものの、図によれば「パリ以前のベースライン」(赤線、青色のくさび部分)からは大きな進展を示している。この図は、ツイートされたもので、見通し発表時にIEAのファティ・ビロル事務局長が投稿した。
APSのように、各国が最新の「グラスゴー」気候公約を履行すれば(黄色)、今世紀の温暖化は2.1Cに抑えられると見込まれる。これは「2Cを大きく下回る」パリ目標により近いものの、依然として大きく及ばない。
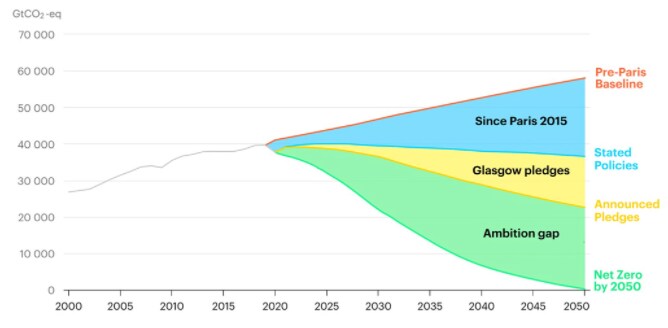
しかし、各国の野心と既存政策との間には「実施ギャップ」があり、2030年時点で約26億トンの二酸化炭素(GtCO2)に相当する。これは、現在の2.6Cへの軌道と、各国の公約の下で達成しうる2.1Cとの間に存在している。
さらに、これらの公約と、パリ合意の1.5Cという挑戦的な目標との間には、さらに大きい120億トンのCO2に相当する「野心ギャップ」があり、これはIEAのNZEシナリオの下で達成されうる。
IEAによれば、これは今日の公約が、「1.5Cの経路を手の届く範囲に保つ」ために必要な排出削減の「20%未満」しかカバーしていないことを意味する。
野心ギャップ
COP26気候サミットでの議論に情報を提供することを強く意識し、IEAは見通しの1章全体を、1.5Cの「野心ギャップ」と、それを埋めるために必要なものに充てている。
見通しは次のように述べている。「すべての国がさらなる取り組みを行う必要がある。既存のネットゼロ公約を持つ国々が追加削減の約半分を占めており、特に中国がその中心である。」
同報告書は、2030年までの「重要な期間」において各国が進展させる必要のある4つの主要分野を特定し、関連する行動の40%超が、APSと比較して消費者にもたらす節約の観点から、純粋にコスト効率が高いとしている。
野心ギャップを埋めるためのIEAの提案は下のウォーターフォールチャートに示されており、コスト効率の高い部分は図の下部でさらに内訳が示されている。
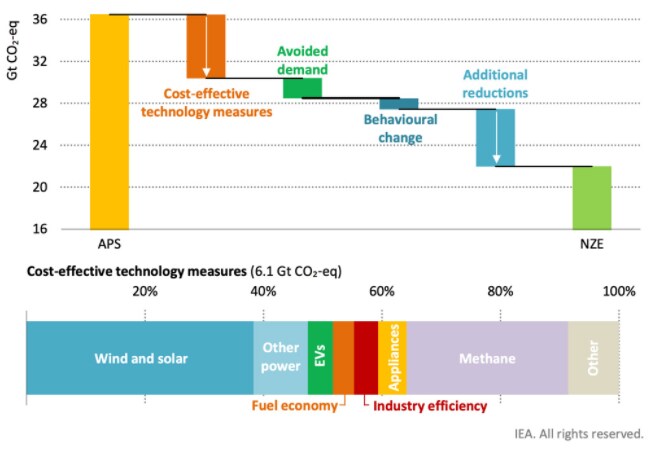
報告書が特定した4つの「主要対策」のうち、最初かつ最も重要なものは、クリーン電化に向けた「大規模な推進」である。これはAPSと比べて風力と太陽光の導入を倍増させることに基づき、「受容可能な場合」の原子力を含む他の低炭素電源の「大幅な拡大」を伴う。これにより、2030年の排出量を約5GtCO2、すなわち約50億トン削減しうる。
IEAはまた、「石炭の急速な段階的廃止」を呼びかけており、先進国では2030年まで、世界では2040年までに、そして石炭への新規投資決定の停止を求めている。これにより、2030年の排出量を0.8GtCO2、すなわち8億トン回避できる可能性がある。
クリーン電力の供給拡大には、電力インフラの「大規模な整備」と、「あらゆる形態の」系統の柔軟性によって補完される必要がある。(電力部門は、先進国では2035年までに、世界全体では2040年までに、全体としてネットゼロ排出を達成することになる。)
(見通しの図4.29は、異なるシナリオの下での2050年における系統の柔軟性の供給源を内訳として示しており、NZEでは需要応答と蓄電池で全体の約半分を占め、水力およびその他の再生可能エネルギーがさらに4分の1を加えている。残りの大部分は水素によるもので、原子力と化石ガスの役割は小さい。)
2つ目の主要対策は、エネルギー効率に対する「絶え間ない」注力であり、素材効率と行動変容を通じて需要を「抑制する」措置も含む。IEAによれば、これらを合わせると、野心ギャップのうち約26億トンのCO2を埋めうるという。
ただし、そのためには、世界経済のエネルギー強度が2030年まで年率4%改善する必要があり、これは2020年までの10年間に見られた速度の2倍以上である。見通しはさらに、これらの改善の80%超が消費者にコスト削減をもたらすと付け加えている。
3つ目の対策はメタン排出量を、特に石油・ガス産業を中心とする化石燃料事業から削減することである。これにより2030年時点で17億トンのCO2換算を回避しうる。
見通しが特定する4つ目の主要分野は、「クリーンエネルギー技術革新を後押しする」ことであり、これは2030年以降まで排出量に大きな影響を与えないにもかかわらずである。報告書は次のように説明している:
「2030年までに大幅な排出削減を達成するために必要な技術はすべて利用可能である。しかし、NZEにおいて2050年に達成される排出削減のほぼ半分は、現在実証段階または試作段階にある技術によるものである。」
エネルギー危機
見通し本体と、解説記事(前日に公表)において、IEAは、広く
宣伝された考え方、すなわち、気候行動が現在の世界的エネルギー危機の原因であるという見方に反論している。。
解説によると、ガス、石炭、電力の価格は、新型コロナウイルス感染症(COVID-19)のパンデミックからの急速な経済回復、北半球での長引く厳しい冬、そして化石燃料供給に影響を及ぼした停止により、「数十年で最高水準」にまで上昇しています。
この記事は、「その責任をクリーンエネルギーへの移行に押し付けるのは不正確で誤解を招く」と主張しています。一方、見通しの序文では、「エネルギー価格がこれほど急騰している主な理由は、クリーンエネルギーへの移行に向けた取り組みとは関係がない」と述べられています。
それでも序文は、各国政府によるクリーンエネルギーへの移行計画は、「すべての市民にとって安全で、手頃な価格で、公平」でなければ、「失敗するリスク」があると述べています。
こうしたリスクに対処するため、見通しでは「安全な移行」の必要性に一章全体を割いています。
「本見通しのシナリオは、設計上、円滑で秩序立った変化のプロセスを描いている。しかし実際には、エネルギー移行は不安定で断片的なものになりうるし、利害が対立する多様な関係者によって争われ、エネルギーの供給と需要のミスマッチという常につきまとうリスクがある。」
リスクには、地域ごとにクリーンエネルギーへの移行速度が異なることによる世界貿易をめぐる緊張や、化石燃料の使用が急減することによって、その販売収入に依存している国々が 不安定化することが含まれます。
また見通しは、風力と太陽光が電力構成に占める割合が高まるにつれて、「電力市場の運営方法における根本的な変化」にも言及しています。NZE(ネット・ゼロ排出シナリオ)では、これら変動性再生可能エネルギーの寄与が2050年までに世界全体の68%に達し、一部の市場ではさらに高い割合になるとされています。
見通しは、これらの変化に対応するには、「電力の安全性を維持するために、あらゆる柔軟性の供給源への投資を動員するよう政策立案者に求める」必要があると述べています。
その他の課題として、気候変動による物理的リスクがあります。IEAは、2021年8月の ハリケーン・アイダの際に送電線や製油所が被害を受けたといった最近の事象に言及しています。
IEAによると、世界の沿岸火力発電所の13%、陸上液化天然ガス(LNG)施設の25%、沿岸製油所の10%が、「すでに深刻な沿岸洪水に見舞われるリスクにさらされている」とし、さらに「海面上昇に伴い、こうしたリスクの水準は高まるだろう」と付け加えています。
同様にIEAは、水ストレスの高まりによるエネルギー関連インフラへのリスクを指摘しており、既存の火力発電所および原子力発電所の3分の1がすでに水ストレスの高い地域に立地しています。
これは以下の図に示されており、2020年時点の水不足と照らし合わせて、火力発電所(青い点)、原子力発電所(紫の三角)、製油所(緑の四角)、銅鉱山(青のひし形)を示しています。色が濃いほど、影響の度合いが高いことを表しています。
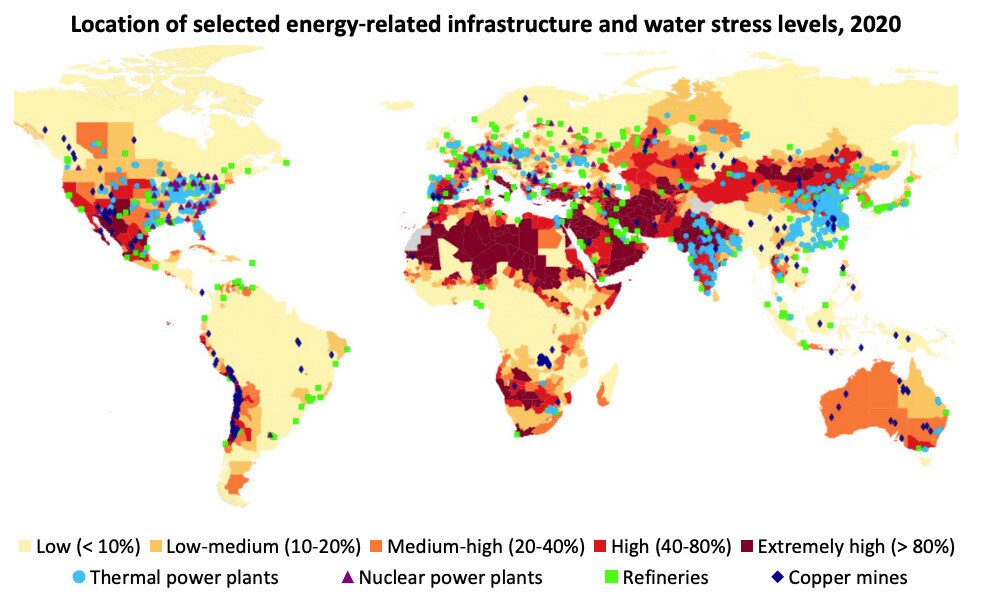
見通しはさらに次のように述べています。「IPCC RCP 4.5シナリオ(中程度の排出シナリオ)に基づく水資源量の予測によれば、淡水で冷却される火力・原子力発電設備の40%超が、2040年までに高リスク地域に立地すると予測されている。」




