世界の脱炭素化目標を達成するため、アルミニウム産業は今すぐ行動しなければなりません。
人為的な世界の温室効果ガス排出量の2%を占めています。
2020年は、主要なアルミニウム生産地域である中国、米国、EUにとって転換点となる可能性があります。
今年12月にパリ協定採択から5周年を迎え、2021年の会合に向けたCOP26の「Race to Zero」対話が11月を通じて行われるなか、新型コロナウイルス感染症(COVID-19)がもたらす課題が続いているにもかかわらず、気候変動は依然として重要課題です。この緊急性への認識が続くなか、多くの産業で対応が始まっています。アルミニウム部門は、世界の脱炭素化目標を達成するため、行動を加速させなければなりません。
合計で温室効果ガス(GHG)を100億トン超排出する重工業は、目標を達成するために脱炭素化されなければなりません。それはパリ協定の目標です。
アルミニウム部門は、この取り組みにおいて極めて重要な役割を担います。年間11億トンのCO2を排出し、人為的な世界の排出量の約2%を占めています。建設、輸送、送電など複数の主要産業に不可欠な素材であるアルミニウムの需要は、2050年までに50%超増加すると予測されています。したがって、排出量には今すぐ対処しなければなりません。
主要アルミニウム生産地域に注目
2020年は、主要なアルミニウム生産地域である中国、米国、EUにとって転換点となるようです。
2020年に表明された最も重要な気候変動対策への公約の一つは、中国が2030年までに排出量をピークアウトさせるという目標ですそして2060年までにネットゼロを達成するというものです。地球上で最大の炭素排出量を持つ国が掲げた大胆な目標であり、アルミニウム部門、ひいては世界が気候危機に取り組む方法を変える可能性があります。
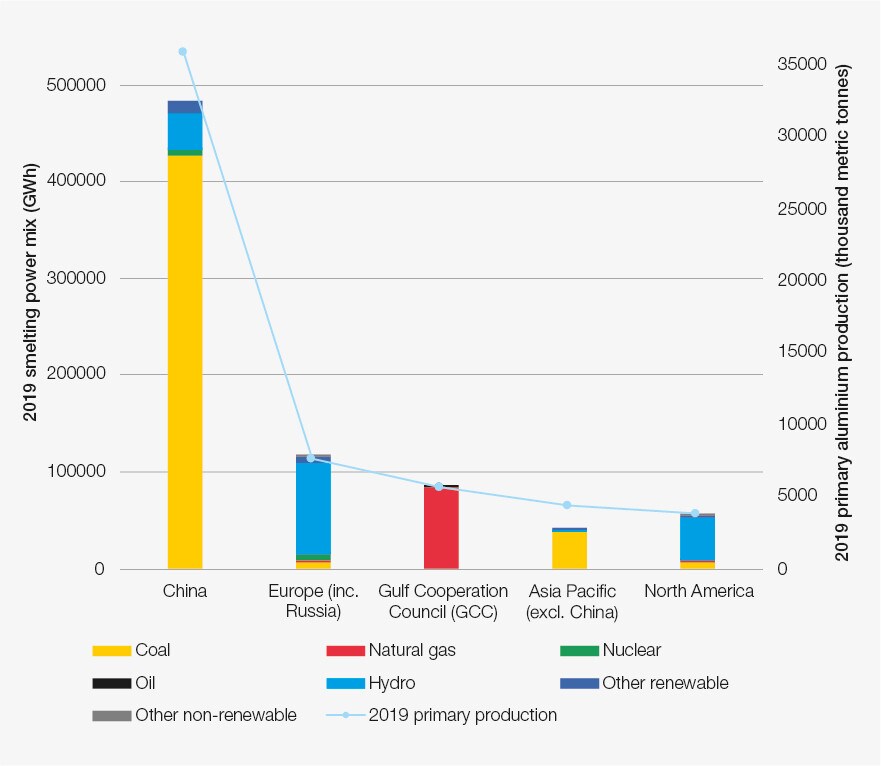
中国のアルミニウム生産は、中国の生産者が自家発電用の石炭火力発電所に大きく依存しているため、部門全体のGHG排出量を押し上げる大きな要因となっています。一次製錬で使われる石炭火力発電由来の電力は、2019年の部門全体の炭素排出量の約58%を占めました。
今後30年間で世界のアルミニウム需要が増加するなか、その需要は主に中国と東南アジアが満たすと見込まれています。再生可能エネルギーや炭素回収・利用・貯留(CCUS)を通じて、アルミニウム生産者が使用する電力供給を脱炭素化することが急務です。
中国が最近、2060年までにカーボンニュートラルを達成すると公約したことで、排出量の多い国々で脱炭素化の機運が高まっていることは期待できそうです。
米国ではジョー・バイデン氏への期待が高まる
2020年11月にジョー・バイデン氏が米国の次期大統領に選出されたことで、気候変動対策に向けた同国の行動は、より断固としたものになると見込まれます。バイデン氏は、パリ協定に復帰する意向を表明し、気候変動との闘いで米国が世界をリードする立場を目指すとしています。
同氏は公の場で、2035年までに米国の電力網を脱炭素化する目標と、2050年までにネットゼロを達成する目標について語っています。バイデン氏がこれらの変更を実現できるかどうかは議会の政策承認に左右されますが、米国は一人当たりの排出量が世界最大で、世界有数の経済大国でもあるため、国際的な脱炭素化の取り組みに強い影響力を持っています。
電気自動車(EV)産業での消費拡大と太陽光発電(PV)の拡大により、アルミニウム需要は大幅に増加します。同時に、産業自体も脱炭素化を進めなければなりません。
バイデン次期大統領が米国全体の脱炭素化を促す法案を成立させれば、アルミニウム生産者は製品の炭素排出量をめぐる競争圧力に直面する可能性があります。
欧州は引き続き戦略を策定
欧州は意欲的な脱炭素化目標を掲げ続けています。2020年1月には欧州グリーンディールが発表されました。これは、EUが2050年までにネットゼロを達成するための戦略および行動計画です。グリーン経済への移行に向けて、全体を見渡した包摂的なアプローチを取る必要性を示し、脱炭素化にとどまらず、生物多様性、食料安全保障、廃棄物削減も対象としています。
具体的な政策は加盟国が策定しますが、今後数年間に目標が一段と野心的になることで、炭素国境調整、毎年の義務的な炭素削減、低炭素技術への投資促進など、新たな政策が推進される可能性があります。
欧州の多くのアルミニウム企業はすでに厳しい規制に直面していますが、主要な輸入地域である欧州では、輸入製品に影響する政策の拡大によって、域外の企業が欧州市場にどの程度参加できるかが左右されます。
今後の道筋
アルミニウム産業の主要地域の一部が最近公約を表明したことを受け、国際協力はこれまで以上に重要になっています。世界的な気候危機と同規模の体系的課題に対処するには、国や部門間、そして部門内の複数のレベルで連携する必要があります。
問題の一つは、アルミニウム需要の増加と並行して、脱炭素化が必要だという認識も広がっていることです。そのため、アルミニウム部門は複数の課題に直面しており、特に化石燃料由来の電力への依存度の高さが挙げられます。
現時点では、GHG排出量がピークに達し、減少に転じたことを示す証拠はありません。ピークが1年遅れるごとに、国際目標を達成するためには、より迅速な行動が必要になります。主要な排出源であるアルミニウム部門は、脱炭素化への道筋を示す産業行動計画を提示する必要があります。社会が掲げる気候目標の達成に貢献できるよう、解決策を見つけることに注力すべき時です。
最近発表された報告書『気候変動に向けたアルミニウム:アルミニウム産業の脱炭素化への道筋を探る』では、フォーラムとアクセンチュアが、アルミニウム部門の脱炭素化の取り組みを加速させるために考えられる道筋を詳述しています。アルミニウム産業のリーダーは、脱炭素化をめぐる議論に参加し、意欲的な目標を掲げ、2050年までにネットゼロを達成する道筋に向けて協力しなければなりません。