サステナビリティ関連の財務開示要件が大きく変わり、世代を超える規模で財務報告基準が刷新されようとしています。
取締役の職務を果たし、主要なステークホルダーの情報ニーズに応えるためにサステナビリティ関連情報を自主開示する利点は、取締役会メンバーの間でますます認識されています。
サステナビリティに対する期待の高まりに備えて自社を準備し、取締役としての職務を確実に果たすために、今すぐ行動すべき理由を説明します。
著者のサラ・バーカーとサイモン・リアマウントは、世界経済フォーラムの気候ガバナンス専門家コミュニティの共同議長です。
サステナビリティ、とりわけ気候変動は、「環境に関する非財務」上の考慮事項から、実体経済と金融システムの双方において、企業に重大な財務リスクと機会をもたらすことの多い一連の課題へと急速に変化しました。サステナビリティのリスクは今や財務リスクであり、サステナビリティの機会は今や財務上の機会です。
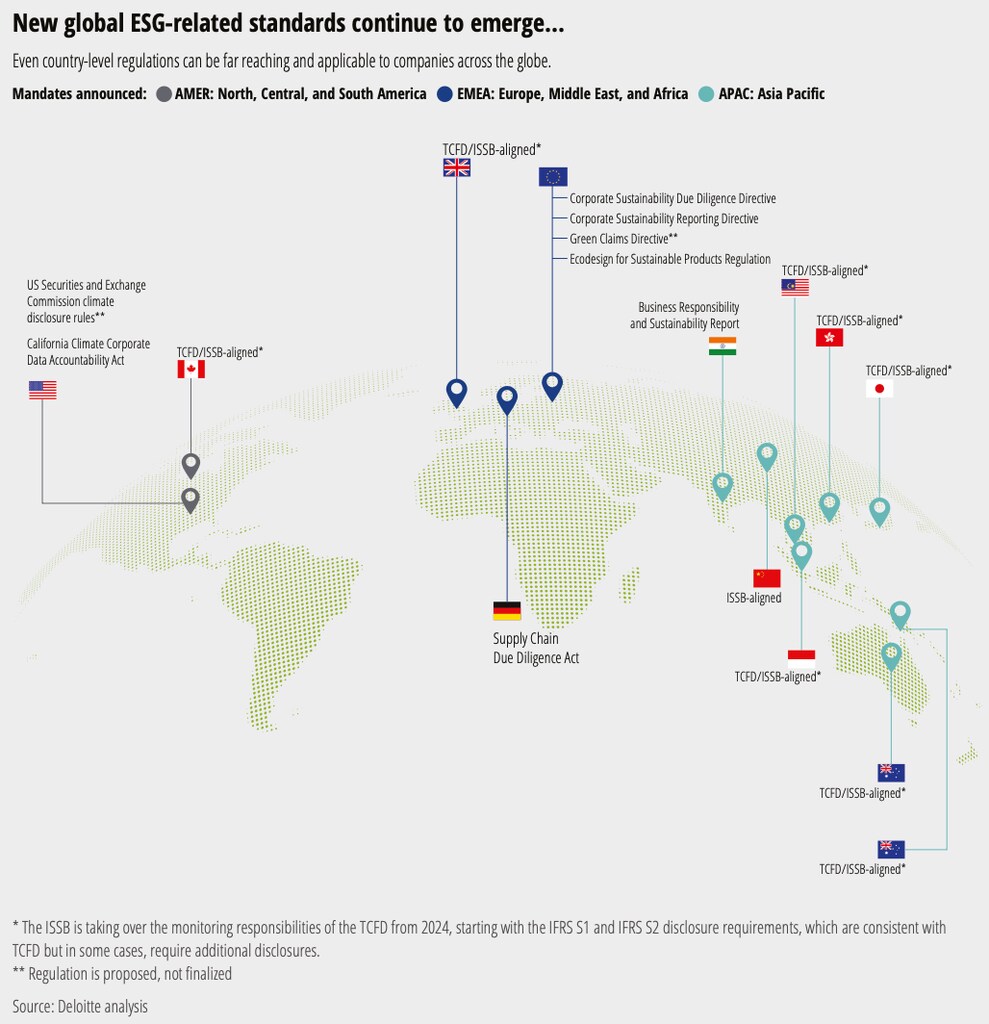
世界各地で、規制当局や会計基準設定主体は、投資先企業間で意思決定に役立ち比較可能な形で、サステナビリティ関連情報を財務報告するための一貫した枠組みを求める投資家の声に応えています。
これらの新基準の根幹にあるのは、サステナビリティがもたらし得る財務リスクと機会を検討するだけでなく、それらを財務上の最終的な成果に結び付けることを企業に求める点です。
新しい国際サステナビリティ基準審議会(ISSB)基準の導入を約束した多くの国のいずれかで事業を展開している場合でも、新しい国際サステナビリティ基準審議会基準の導入、欧州連合(EU)の企業サステナビリティ報告指令の影響を受けるバリューチェーンに関わっている場合でも、あるいは米国証券取引委員会(SEC)が提案する気候開示規則またはカリフォルニア州上院法案第261号の対象となる場合でも、報告慣行が大きく変わろうとしていることは間違いありません。
なぜすべての取締役がサステナビリティに取り組む必要があるのか、そしてなぜ今なのか?
多くの取締役は、サステナビリティを重大な財務リスクや機会とまだ捉えていないか、規制の不確実な状況が落ち着くまでは、関連リスクの開示や管理義務は生じないと考えています。
しかし、取締役が新たな枠組みを事実上すべての企業に義務付けられるものと考えるべき主な理由は3つあります。
世界経済フォーラムは、世界の金融システムの改善にどのように取り組んでいるのでしょうか?
金融・通貨システムセンターは、サステナビリティやレジリエンスからイノベーション、デジタル化に至るまで、世界の金融システム全体における変革を理解するため、リーダーを招集しています。
協力と知見の共有を促すことで、同センターはパートナーが金融システムを長期的な経済の安定と共通の繁栄に沿わせる支援をしています。
1. 規制変更の速度と規模:新たな開示要件への早期準備が求められます。多くの法域で、サステナビリティ関連の財務開示基準が今後2会計年度以内に義務化されます。多くの場合、まず上場企業が対象となり、その後まもなく大規模な非上場企業や非営利企業が続きます。
遵守には、相当な社内能力の構築とシステムの変更が必要であり、いずれにも時間がかかります。予想される新規制の影響は、取締役会メンバーの予想より広範かつ迅速に及ぶ可能性があります。そのため、経営陣と早期に対話し、準備を進めるとともに、市場の期待に応えるため、規制が義務化される前に自主導入する利点を検討する必要があります。
2. 取締役の職務と責任リスク:「企業コンプライアンス」にとどまらず、気候・サステナビリティ関連の財務報告に関する新たな規範は、取締役の戦略、リスク監督、開示の各機能に直接関わります。言うまでもなく、すべての財務開示に最終的な責任を負うのは取締役会です。
財務情報システムを注意深く監督し、既存の検証プロセスが追加開示の保証に引き続き「目的に適合」しているかを検討する必要があります。これには、開示する目標や移行計画の信頼性と、十分なリソースが確保されているかを慎重に検討することも含まれます。新たな制度で大幅な変更が求められること、また関連事項が非常に複雑で変化し続けることを踏まえると、取締役会に特化した能力構築が必要となる可能性が高いでしょう。
3. 競争力と、株主、貸し手、顧客の高まる期待:厳格な規制に加えて、投資家、顧客、地域社会、従業員といった主要なステークホルダーは、重大なサステナビリティ関連および気候関連のリスクと機会について、より多くの情報を求めています。
適切な行動を取り、戦略、ガバナンス、リスク管理にサステナビリティをどのように組み込んでいるかを開示すれば、企業は顧客を獲得し、資本コストを削減し、従業員のエンゲージメントを高めることができます。
サプライヤーや顧客に関する情報をさらに収集することで、企業はサステナビリティ関連の下方リスクを管理し、市場機会を特定し、株主価値を維持・向上させる方法を見つけやすくなります。新基準によって経済全体の透明性が高まり、関連するリスクと機会の価格付けがより効率的になるにつれて、こうした動きは勢いを増すでしょう。
サステナビリティへの取り組みは何から始めるべきでしょうか?取締役会メンバーが今すぐ取るべき主なステップ
新たなサステナビリティ関連の財務報告をめぐる状況は、その規模と複雑さゆえに、取締役にとって圧倒されることも少なくありません。次の問いは、戦略、リスク監督、開示への影響を見極めるための確かな基盤づくりに役立つでしょう。
1. 能力とガバナンスを評価する
取締役会とその報告体制には、どのような能力構築が必要でしょうか。適切な助言者がいますか。変化する状況において、現在のガバナンス体制、プロセス、説明責任・責任の仕組みはどの程度有効でしょうか。変革に十分なリソースが割り当てられていますか。保証への対応準備も検討しましょう。推計が必要となるデータの不足や不確実性はどこに想定され、それがデータの完全性、関連性、信頼性、検証可能性にどう影響するでしょうか。将来予測に関する記述を含め、開示情報の保証プロセスを強化する必要がありますか。
2. リスク管理と統制の監督―開示内容および基盤となる情報システムへの影響を検討する
経営陣は、すでに開示している内容と追加で求められる情報の隔たりを検討しましたか。現在のデータ・報告システムの下で、どのような追加情報を収集する必要がありますか。情報収集や統制にどのような不足があり、社内システムと統制の強化、拡張、再構築には何が必要でしょうか。
3. 戦略への影響を検討する
自社事業内およびバリューチェーン全体で、サステナビリティ関連のリスクと機会について、どのような追加評価が必要でしょうか。「重要性」の基準は何で、その理由は何でしょうか。変化する状況の中で、投資家や保険会社はどのような立場を取っており、資金調達や保険へのアクセスとそのコストにどのような影響がありますか。短期・中期・長期にわたり、戦略や事業計画にどのような影響が生じますか。より広い視点では、透明性の大幅な向上は経済全体に何を意味し、その中で自社はどのような立場にありますか。
サステナビリティ関連の財務開示に向けた準備期間は短いものです。企業の最善の利益のために行動する取締役会メンバーは、新たなコンプライアンス義務を果たすための適切な準備とリソース確保を監督するとともに、戦略、事業計画、財政状態、業績への影響を積極的に検討する必要があります。
サステナビリティ関連の財務開示の拡大に向けて、貴社の取締役会は準備できていますか?
詳しく知り、行動を起こす:世界経済フォーラムの気候ガバナンス専門家コミュニティは、気候変動対策を可能にする取締役会レベルでの優れた気候ガバナンスの推進を目的とする、学際的な知識ネットワークです。同コミュニティの活動について詳しくは、こちらをご覧ください。
気候ガバナンス・イニシアチブは、世界各地の取締役会に働きかけ、企業における気候変動への対応を促しています。世界経済フォーラムの「効果的な気候ガバナンスの原則」
を基盤に、メンバーが気候変動を取締役会の優先課題とするために必要なスキルと知識を身につけられるよう、各地のネットワークを構築・支援しています。お近くの気候ガバナンス・イニシアチブ支部にご参加ください。詳しくは、支部に参加する ― 気候ガバナンス・イニシアチブをご覧ください。




