主に前世紀に設計された送電網は、太陽光や風力エネルギーに特有の変動性に対応するようには構築されていませんでした。
発電と消費の均衡を維持する役割を担う電力会社は、随時オン・オフできるため、従来型のエネルギー源を好んで利用しています。
アジアが2025年までに一次エネルギーの23%をクリーンな供給源から生み出すべく急速に取り組むなか、太陽光と風力をスムーズに統合することは、電力部門にとって中心的な優先課題となろうとしています。
電力網の回復力を試す一部の再生可能エネルギーの断続性は、東南アジアがクリーンなエネルギー源の導入で深刻なほど遅れている理由として、しばしば持ち出されます。
風力タービンや太陽光パネルによる発電能力は、完全に自然の力に左右されます。そのため批判派は、こうした技術は同地域の急速な経済成長と電力需要を支えるほど信頼性が高くなく、化石燃料の燃焼の急激な増加は避けられないと主張しています。
主に前世紀に設計された送電網は、太陽光や風力エネルギーに特有の変動性に対応するようには構築されておらず、大型で集中型の発電機を想定して作られていました。これらは一般的に石炭、石油、ガスを燃料とし、自然の気まぐれに邪魔されることなく、一日中安定して稼働できます。
発電と消費の均衡を維持する役割を担う電力会社は、随時オン・オフでき、夜には照明を、朝にはシャワー用の温水を求める顧客の需要に対応できるため、従来型のエネルギー源を好んでいます。
一方、再生可能エネルギーは、出力が日中や季節によって激しく変動し、需給の微妙なバランスを乱すおそれがあるため、系統運用者にとって頭痛の種となります。こうした課題は克服できないものではありませんが、系統運用をはるかに複雑にします。
太陽光発電は一般的に一日のうちで最も日差しが強い時間帯にピークを迎えますが、その時間帯は電力需要が通常低くなっています。雲でさえ発電量を妨げ、正確な出力の算定を困難にします。風力タービンにも同様の問題があり、風は突然強まったり弱まったりすることがあります。系統がこうした変動に対応できなければ、停電や過負荷が発生する可能性があります。
国際基準から見ると、再生可能エネルギーが東南アジアのエネルギーミックスに占める割合は、2019年時点で約9%と小さいものにすぎません。その大半は水力発電で、太陽光と風力の寄与は昨年わずか2.4%でした。
しかし、同地域は2025年までに一次エネルギーの23%をクリーンな供給源から生み出すべく急ぐ中、深刻な警告が出されている、今後数十年にわたって域内を荒廃させると予測される気候災害の中で、太陽光と風力をスムーズに統合することは、電力部門の中心的な優先課題となろうとしています。
最大の課題は、配電網が断続的なエネルギー供給に対応するための特効薬が存在しないことだと言えるでしょう。代わりに各国は、再生可能エネルギーがもたらす不確実性を補うため、複数の戦略を組み合わせて追求する必要があります。
消費者を巻き込む
従来、系統運用者は電力需要の変化に供給を調整することで対応してきました。しかし、再生可能エネルギーの導入が加速するなか、東南アジア各国政府は、間欠性に対する実証済みの解決策である需要側管理を活用できると、シンガポール国立大学(NUS)エネルギー研究所のシニア・プリンシパル・フェローであるフィリップ・アンドリューズ=スピード氏は述べました。
需要側管理により、政府はインセンティブと抑制策を、ダイナミック・プライシング制度を通じて活用し、世帯が電力使用量を供給パターンに合わせるよう促すことができます。
需要が少なく、クリーンエネルギーが豊富に利用できる時間帯には割引料金を提供する一方、ピーク時間帯には料金を高く設定して消費の急増を平準化することができます。
より多くの再生可能エネルギーを導入する
再生可能エネルギーの設備容量を拡大することで、クリーンエネルギーの出力を平準化します。変動の極端な振れを減らすためです。そのコツは、さまざまな種類の設備を広大な地理的範囲に分散させることです。
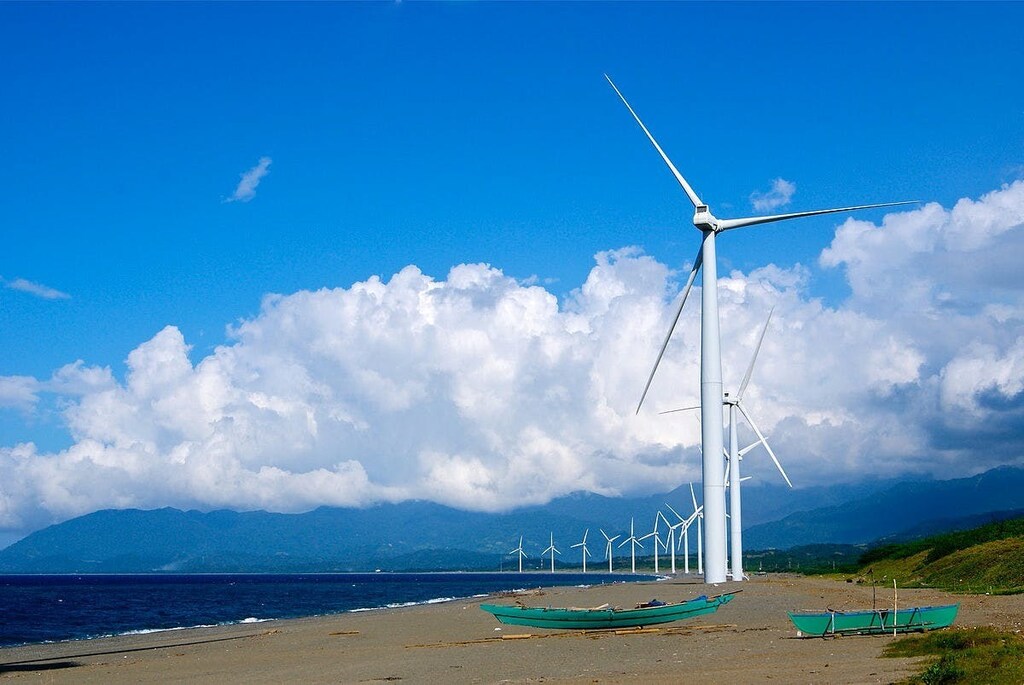
東南アジア全域では、太陽光と風力の発電パターンが非常に補完的です。太陽光は日中と乾季にピークを迎え、風力は夕方や雨季、そして域内北部の寒い時期に出力が増すと、多国籍認証機関DNVのアジア太平洋地域再生可能エネルギー部門責任者であるベノワ・グエン氏は述べました。
研究では、また明らかになっています、インドネシアのように赤道上に位置する国々では、太陽光発電出力の季節的・日次的な変動が他の地域よりはるかに小さいことです。
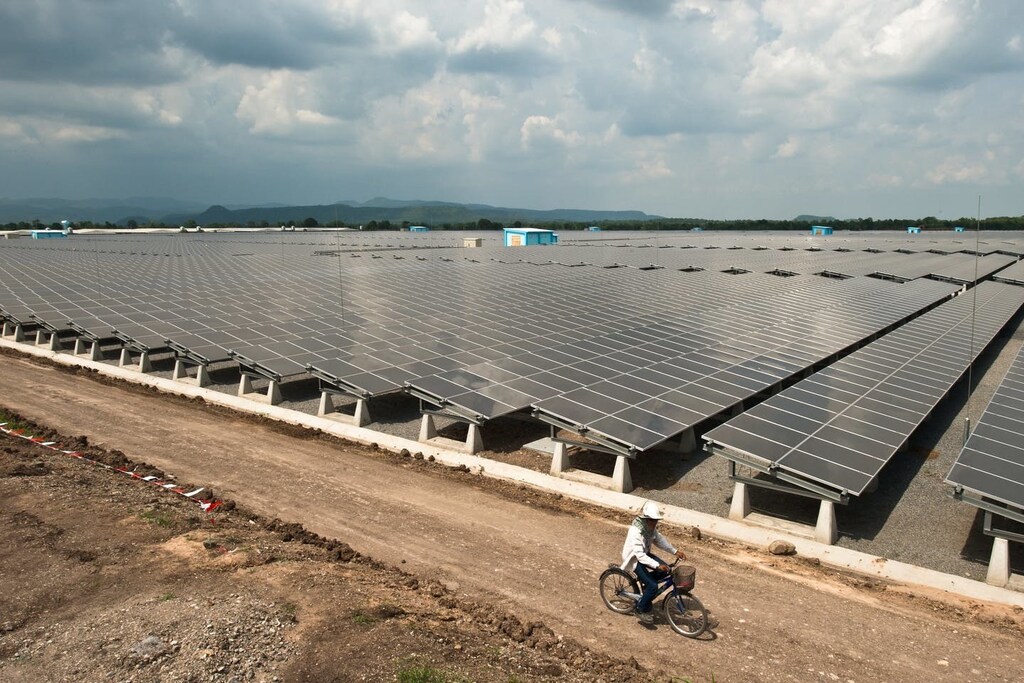
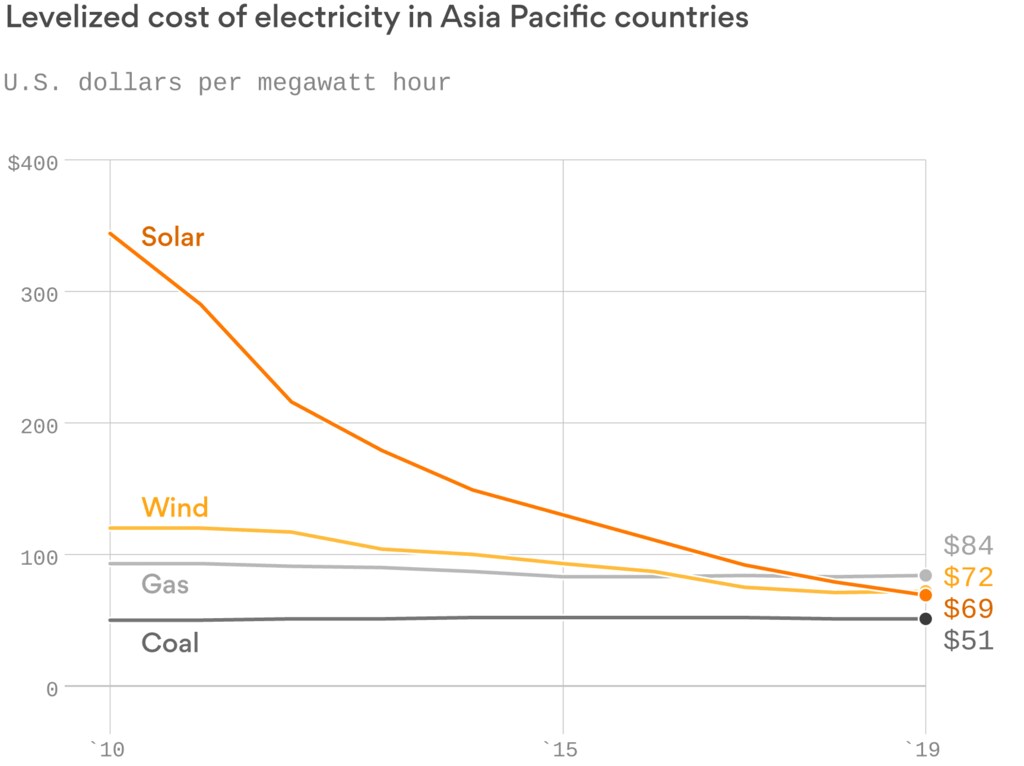
さらに、太陽光機器のコストは急速に下がっていることから、専門家は一見過剰とも思えるレベルまで設備容量を拡大することは、間欠性を緩和するだけでなく、最も安価な価格でクリーンな電力を供給できるため、よりコスト効率の高く、蓄電池のみに依存するよりも優れていると指摘しています。
気象予報を活用する
気象予測は、変動する再生可能エネルギーを管理するための重要なツールです。電力会社が、系統の需給バランスの変動に数時間前、あるいは数日前から備えるのに役立つからです。
こうした予報と過去の発電パターンに基づき、最新のデータアルゴリズムは太陽光と風力の発電量をモデル化でき、その精度はきわめて高く、ソーシャルメディア・プラットフォームがターゲティング広告や政治的な訴求を実現するために用いる戦略とも通じるものがあります。
この大きな潜在力を認識し、テクノロジーに精通したシンガポールは、高度な予測技術の活用を計画しており、エネルギー貯蔵と組み合わせ、2030年までに2ギガワットの太陽光発電目標を達成することを目指しています。
柔軟な系統を構築する
「再生可能エネルギーの発電における変動性と不確実性に系統が対応できるようにするには、システムにさらなる柔軟性が必要です」と、NUSエネルギー研究所の研究員であるメアリー・アン・キラパス=フランコ氏はEco-Businessに語りました。
より強固な送配電網は、再生可能エネルギーが時には生み出す大きな負荷をよりよく処理できます。近年、ベトナムは太陽光発電設備の出力を抑制することを余儀なくされてきました。供給の急増が送電線に負荷をかけるおそれがあるとの懸念に応じたものです。
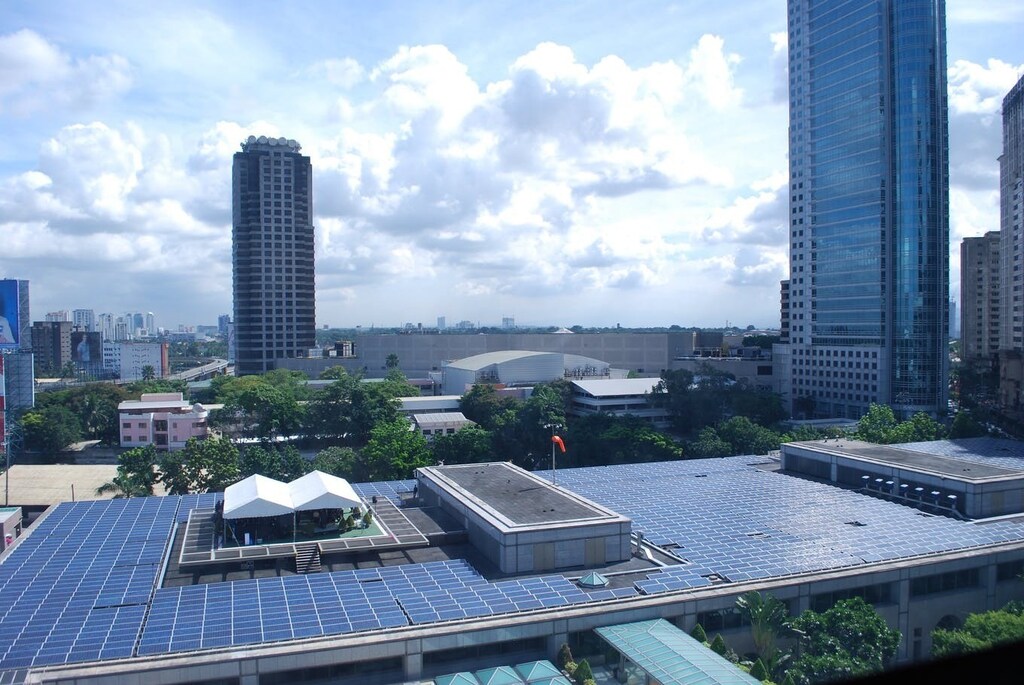
系統を強化することは、双方向の電力の流れも可能にします。電力は発電所から消費者へ送られるだけでなく、家庭が太陽光パネルを設置して自家発電し、その一部を系統に送り返すことも選択できます。
「東南アジア全域では、インフラの不足が、再生可能エネルギーの大規模導入における主要な障壁の一つです」とキラパス=フランコ氏は述べました。
系統の強化は安価には済みません。国際エネルギー機関は試算しており、同地域が電力系統の近代化と拡充のために2040年までに1.2兆米ドルの投資を必要とし、政府はそうした資本を呼び込むために政策措置を講じる必要があるとしています。
「ほとんどの東南アジア諸国では、国家に資金が不足しているため、特にパンデミックの影響もあり、電力網インフラを改善するには民間投資が不可欠です。しかし、多くの国における主な障壁は、国内の既得権益と高い取引コストであり続けています。これらに対処すれば、資金は流れ込むはずです」とアンドリューズ=スピード氏は述べました。
系統をより柔軟に対応できるものにするもう一つの方法は、それをスマート化する。グエン氏は、電力会社が発電設備、送電インフラ、貯蔵施設、消費者に関するデータにアクセスできれば、系統運用を最適化し、可視性を高められ、供給変動により効果的に対応できるようになると述べました。
リアルタイム情報は、消費者需要を調整する取り組みや高度な予測戦略の基盤ともなります。
バックアップ計画を用意する
系統の拡張や高度な運用手順に加え、供給が途絶えたり需要が急増したりした際に頼ることのできる手段を持つことは、おそらく最も重要な柔軟性確保策です。
余剰の再生可能エネルギーを貯蔵することは、系統の過負荷を防ぎ、ピーク負荷時に電力を供給して安定供給を確保するのに役立つ、明白で魅力的な戦略であるとグエン氏はEco-Businessに語りました。
キラパス=フランコ氏は、蓄電は系統に接続されていない用途にも効果的に利用でき、東南アジアの遠隔地の農村部や島嶼部の電化を支援できると述べました。国際エネルギー機関によれば、同地域では4,500万人が依然として電力にアクセスできずにおり、その数字は2019年時点のものです。
しかし現在、東南アジア諸国には、そもそも政策が存在せず、電力部門におけるエネルギー貯蔵の導入を後押しする仕組みがありません。
蓄電には多様な形態があり、揚水式水力発電やフライホイールから、最新のリチウムイオン電池、グリーン水素までさまざまです。
リチウムイオン電池は過去10年間で大きく進歩し、コストはほぼ90%下落。アジア太平洋では、蓄電池と組み合わせた太陽光発電プロジェクトは推計では、早ければ2026年にもガス火力発電と競争力を持つとされています。
電気自動車も、最終的には系統の資産として活用され、各国が間欠性に対処する助けとなる可能性があるとグエン氏はEco-Businessに語りました。いわゆる車両対系統(V2G)システムでは、再生可能エネルギーが発電しないときに、自動車が余剰電力を系統に戻すことができ、車輪の付いたエネルギー貯蔵装置に変わります。
グリーン水素は現時点では手が届かないかもしれませんが、予測されており、2030年までに日本、ドイツ、オーストラリアで化石燃料と競争力を持つようになる見込みで、その時点では断続的な日次・季節的な発電を緩衝するだけでなく、重工業の脱炭素化も可能になるとされています。
東南アジア全域で同様の価格下落が起こるにはさらに時間がかかるでしょうが、この技術は同地域で勢いを増しています。シンガポールはグリーン水素を電力部門戦略において重要な要素となり得るものとして検討しており、ベトナムでは声が大きくなっており、同国の豊富な洋上風力資源から燃料を生産すべきだという主張です。
もう一つの方法は、補完的な再生可能エネルギーをハイブリッド・ソリューションとして組み合わせることだとキラパス=フランコ氏は述べました。これらはすでに東南アジアに存在しています。例えば、チラタ太陽光発電所は、西ジャワ州のチラタ貯水池に浮かぶ浮体式太陽光発電プロジェクトで、水力発電を活用して太陽電池による発電の変動性を平準化します。同様のプロジェクトがタイで試験的に導入されています。
すべての再生可能エネルギーが間欠的であるわけではないとグエン氏は述べました。水力発電に加え、地熱発電所の導入を加速することは、太陽光と風力を補完するクリーンなベースロード電力を供給するための実行可能な道筋です。インドネシアはすでに世界第2位の地熱発電量の生産国であり、フィリピンがそれに続きます。
実現が困難なASEAN電力網の推進
東南アジア全域にまたがり、多国間・多方向の電力取引の機会を開く電力網を構築する計画は、20年以上にわたり検討が続けられてきました。
これまで電力取引は限定的で、二国間の越境取り決めに限られてきましたが、同地域の長期目標は大規模な地域電力網に接続することです。
そうすることで、各国は余剰のクリーン電力を他の加盟国に販売し、不足時には近隣国の供給を利用できるようになります。各国はより広範な地理的範囲から再生可能エネルギーを調達でき、その変動する発電量の極端な振れを大幅に減らせます。
進展が見られています。大メコン圏の統合に関するもので、東南アジアの5か国と中国が参加する事業です。先月、伝えられたのは、ベトナムがラオス南部の600メガワット風力発電所から電力を購入し、建設は2022年に開始されるということです。
ラオス・タイ・マレーシア・シンガポール電力連系事業も前進しています。この枠組みの下、参加国はラオスからシンガポールとマレーシアへ電力を送ることを約束しており、タイは中継国としての役割を担っています。
昨年10月、シンガポールは開始し、マレーシア半島部から2年間にわたり100メガワットの電力を輸入する別個の試験事業を実施しました。専門家は、この事業が、太陽光発電開発の新たな機会が開かれることにより、マレーシアで「好ましい波及効果」をもたらす可能性があると見積もっています。
さらに、別のプロジェクト、すなわち電力の一部をシンガポールへ輸出する予定のプロジェクトは、2024年までにインドネシアのバタム島で完成する予定です。設備容量は2.2ギガワット・ピークで、同事業は世界最大の浮体式太陽光発電所となります。
こうしたプロジェクトが拡大しているにもかかわらず、いくつかの政治的、技術的、制度的要件が満たされる必要があり、統一された域内電力市場への道を開くには、共通の作業言語や新たな制度から、電力規制と系統運用の調和まで多岐にわたります。
「ASEAN送電網は、同地域の電力部門を脱炭素化するための重要な取り組みとなるでしょう」とキラパス=フランコ氏は述べました。「技術的には実現可能ですが、実施される前に解決すべき政治的課題があります。問題は、誰がそれを主導するのかということです。」




