肉に代わるタンパク質の人気は高まっており、2035年までにタンパク質消費全体の11%を占めると予測されています。
調査によると、代替タンパク質への投資は脱炭素化に大きな効果をもたらし、あらゆるセクターの中で、投資額1ドル当たりのCO2換算削減量が最も多くなります。
現在の食料システムは世界の温室効果ガス排出量の26%を占め、その中で最大の排出源は畜産業です。
世界がより持続可能な食料システムへ移行する中、タンパク質の転換を加速し、投資することは、気候危機に取り組むための重要な手段です。
消費者の選択に注目しましょう。最新の調査によると、世界中の人々が代替タンパク質を購入し、実際に試した製品にも大いに満足しています。私たちが最初の Food for Thoughtレポートを2021年に発表した際に示した市場シェア予測は、現実になりつつあります。現在の予測モデルでは、代替タンパク質は2035年までにタンパク質消費全体の11%を占める見込みです。技術、投資家、規制当局の支援があれば、この期間に世界市場の22%を占める可能性もあります。
これは、気候変動対策に取り組む世界的な取り組みに関わるすべての人にとって朗報です。食料システムは現在、世界の温室効果ガス(GHG)排出量の26%を占めています。食料システムで最大のGHG排出源である畜産業は、世界の排出量の15%を占め、その規模はおおむね運輸部門に匹敵します。代替タンパク質のシェアが2035年までに11%に達する軌道を維持できれば、2030年までに世界で0.85ギガトンの二酸化炭素換算(CO2e)排出量を削減できます。これは航空業界の排出量の95%を脱炭素化するのに相当します。飛行機の利用を減らしたり、既存住宅を改修したりするなど、他の解決策と比べると、代替タンパク質への移行に伴う経済的負担や個々の消費者の負担は比較的小さいものです。調査結果からは、消費者もそのことを理解していると分かります。消費者の30%超が、気候に大きなプラスの影響を与えることを、代替タンパク質に切り替える主な理由として挙げています。
そして、代替タンパク質はまさにそれを実現します。緩和策への投資額1ドル当たりに回避されるCO2e排出量の市場価値で評価すると、この分野への投資は脱炭素化に非常に大きな効果をもたらします。私たちはこれを投下資本のインパクト(IoCE)と呼んでいます。代替タンパク質への投資が生み出すIoCEは、運輸や建築など、経済の中でも排出量の多い他のセクターで同様の脱炭素化投資が達成し得る水準を桁違いに上回ります。
タンパク質の転換は、食料システムをより広く再構築する動きの一部です。味、健康、コストなどの重要課題に対応する新技術やプロセスを中心に新たな価値領域が形成されるにつれ、動物の屠殺や食肉加工など、長年続いてきた工程の一部は縮小していくでしょう。バリューチェーンに関わるすべてのステークホルダーがこの転換の影響を受ける可能性が高く、多くの人々にとって、持続可能な食料システムの構築に貢献する大きな機会となります。
消費者の心をつかむ
代替タンパク質は消費者の間で大きく進展しました。新たな食品カテゴリーとして広く認知され、販売中の製品を試した人からは好意的な評価を得ています。(図表1参照。)BCGとBlue Horizonが2022年に7か国の3,700人超を対象に実施した調査では、ほとんどの市場で、消費者が味、栄養価、健康面の製品特性を最も重視していることが明らかになりました。また、健康、味、価格という3つの重要分野の改善が、需要拡大の鍵であることも分かりました。回答者の約75%は、より健康的な食生活を送ることが、代替タンパク質を食べ始める主な動機だと答えています。一方、複数の製品から購入するものを選ぶ際には、味が重要な基準となります。価格はすべての市場で依然として課題です。動物由来製品と味が同等なだけの製品に、消費者は割増価格を払うつもりはありません。
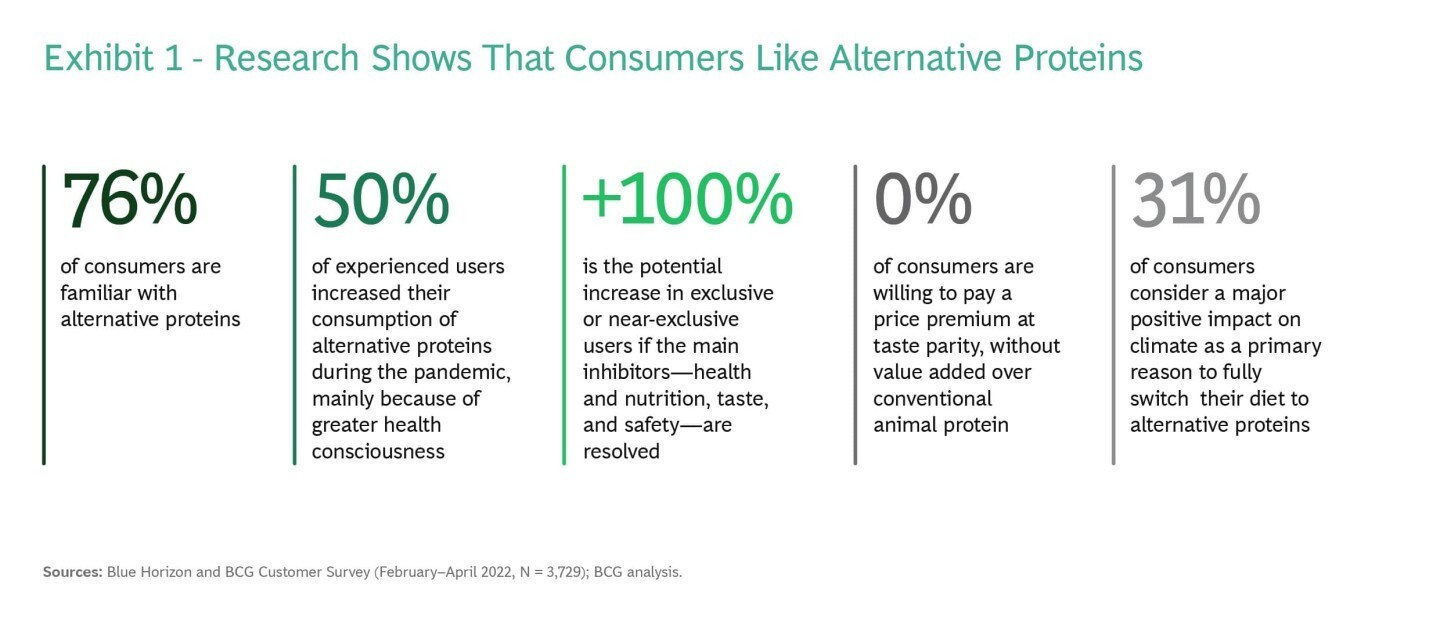
消費者のほぼ3分の1が、気候に大きなプラスの影響をもたらすなら食生活を代替タンパク質に切り替えると答えています。そのため、より積極的な位置づけと消費者教育が明らかに必要です。
すべての市場の消費者が、製品に対する最大の懸念、すなわち健康と栄養、味、安全性が解消されれば、消費パターンをさらに変える強い意欲を示しています。その場合、代替タンパク質を主に、またはそれだけを食べる回答者の割合は13%から27%へ倍増し、代替タンパク質と従来型タンパク質を同程度に消費する人の数はほぼ3分の1増えるでしょう。
追い風となる要因
複数の要因が進展を後押ししています。Good Food Instituteによると、代替タンパク質へのベンチャーキャピタル投資は、2019年の10億ドルから2021年の50億ドルへと、年率124%で増加しました。新しい技術である発酵由来企業と動物細胞由来企業への投資も急増しています。2019年から2021年にかけて、前者への投資は3億ドルから17億ドルへ137%超増加し、後者への投資は5,000万ドルから14億ドルへ425%超増加しました。
多くの従来型食品企業も代替タンパク質に投資しています。2020年には、企業が資金調達ラウンドの約60%に参加しました。細胞由来・発酵由来タンパク質への投資が急増し、ベンチャーキャピタルを集める一方で企業からの資金が比較的少なかったため、この割合は2021年に低下しました。それでも企業は、金銭以外の価値ある投資を続けています。例えばビール醸造会社は、スタートアップに投資するだけでなく、提携先に生産施設や熟練従業員へのアクセスも提供しています。代替タンパク質への投資全体の成長は、気候危機の解決策に注目する世界的な持続可能な投資の拡大とも一致しています。持続可能な投資は、従来型の投資の3~5倍の速さで伸びています。
代替タンパク質のバリューチェーン全体で技術が進歩し、新製品の市場投入を後押ししています。コストは低下し、従来型の動物性タンパク質製品との価格差が縮まっています。また、発酵由来や動物細胞由来の原料をより早く消費者に届ける方法として、ハイブリッド製品が登場しています。
世界各地の規制当局も進展を促しています。2015年にイスラエルが、食品安全を規制する新たな枠組みを代替タンパク質にも適用すると発表して以来、他の規制当局もこれに続いています。新設・改定された手続きは、バイオテクノロジーの拠点(中東、シンガポール)、スタートアップの変化するニーズ(米国、イスラエル)、資源不足・供給の安全保障・自立(中東、シンガポール、中国)、タンパク質不足(インド)、食品安全(中国)、気候目標(欧州)など、幅広い課題に対応しています。植物由来製品の承認手続きは概ね確立されており、発酵由来製品や細胞由来製品の手続きも加速しています。
大きな気候効果
こうした進展は、極めて重要な時期に訪れています。食料バリューチェーンにおける畜産を減らすことは、世界的な気候危機に対して非常に大きな効果をもたらす解決策です。
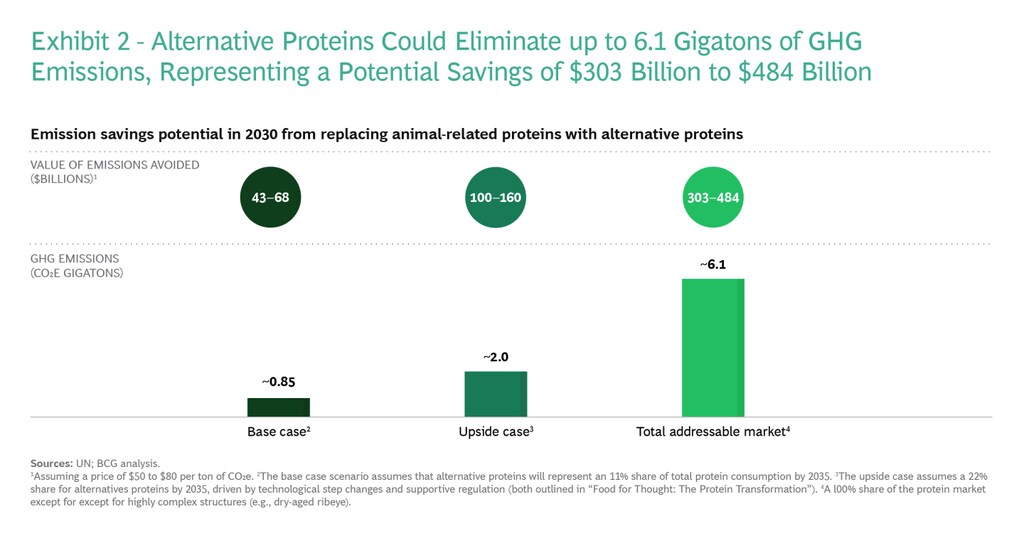
国連は、各国政府の現行政策に変更がなければ、GHG排出量は2030年までに550億トンに達すると予測しています。2021年のFood for Thoughtレポートでは、牛肉、豚肉、鶏肉、卵を代替品に置き換えることで、2035年までにCO2eを10億トン(Gt)超削減できると推計しました。これは、2030年までに約0.85 GtのCO2eを削減することに相当します。航空業界または海運業界の大部分、あるいは建築業界の約22%を脱炭素化するのと同じ規模です。代替タンパク質が市場シェアの22%を獲得するという上振れシナリオでは、2030年までに2.2 GtのCO2eを削減できます。これは、国連の現行政策シナリオにおける排出量の4%に相当します。現在の技術を基盤に、動物性タンパク質の対応可能な市場全体を同等の代替品で置き換えた場合、世界の排出量は6.1 GtのCO2e、すなわち2030年の予測排出量の11%減少します。(図表2参照。)
気候面での副次的な利点もあります。食生活全体が代替タンパク質へ大きく移行すれば、地球には直ちに冷却効果がもたらされます。畜産由来のGHG排出には、最大50%に及ぶ相当量のメタンが含まれるためです。メタンはCO2より地球温暖化係数がはるかに高く、大気中の寿命ははるかに短い物質です。そのため、大気中のメタン濃度を下げることは、さらなる温暖化を防ぐだけでなく、冷却効果ももたらします。
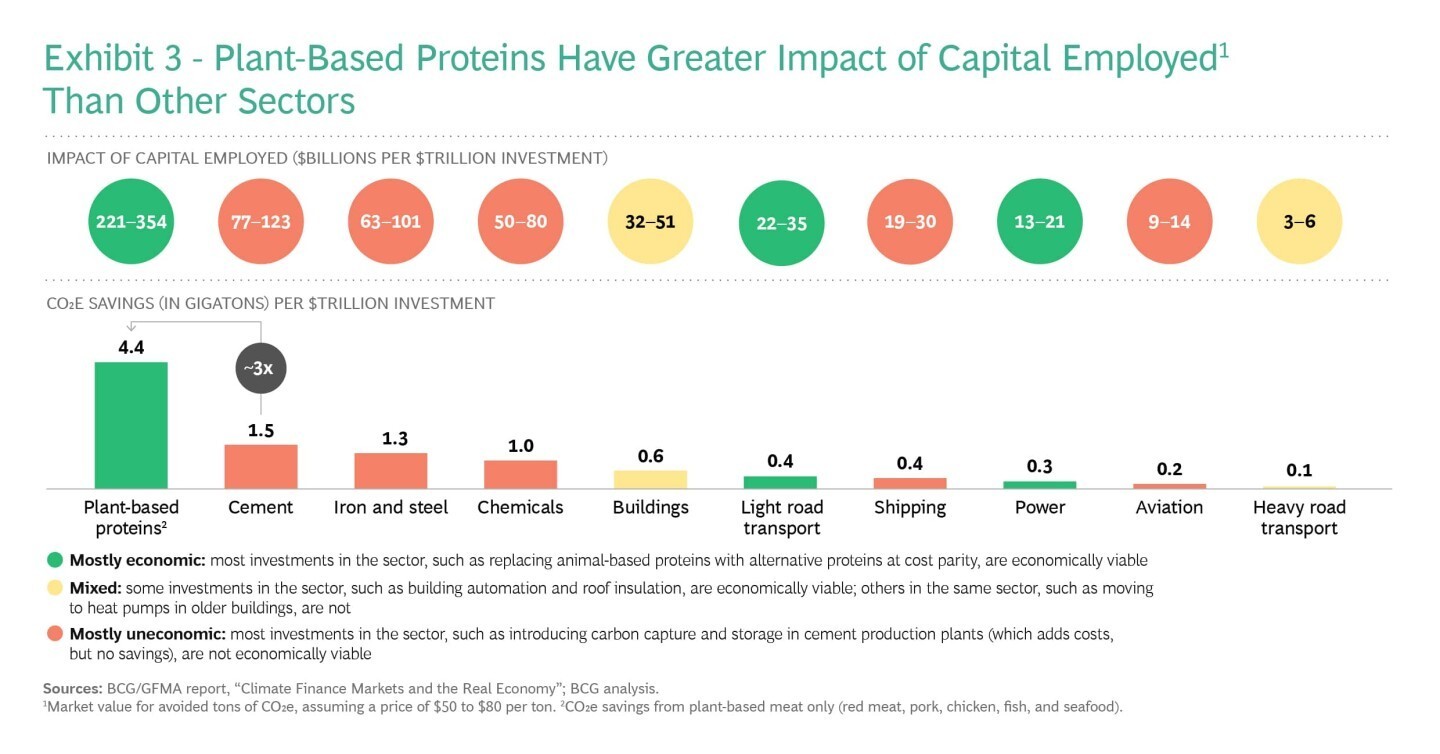
これは食品セクターにとって大きな機会です。マクロ経済の観点では、植物由来タンパク質への投資は、あらゆるセクターの中で投下資本1ドル当たりのCO2e削減量が最も多く、したがってIoCEも最も高くなります。しかし、経済性が有利で大きな可能性があり、消費者の関心もすでに高いにもかかわらず、持続可能な食品への投資は他のセクターへの投資のごく一部にとどまっています。同様に、食品生産より排出量がはるかに少ない他のセクターには、緩和資金が何倍も投入されています。(図表3参照。)
持続可能な食料システムには大きな変化が必要
この機会を踏まえ、各プレーヤーが社会に貢献しながら成果を上げるために、何ができるかが重要な問いとなります。代替タンパク質への移行は、食品業界のすべてのプレーヤーに大きな変化と大きな機会をもたらします。新たなプロセスやアプローチによって長年続いてきた複数のパラダイムが変わり、バリューチェーンの特定の工程は大きく様変わりするでしょう。農家、供給業者、製造業者、投資家など、あらゆる分野のプレーヤーは、転換がどの程度の速さで進むのか、自らにどのようなリスクと機会があるのかを見極める必要があります。
最も大きな変化は、新たなタンパク質源の生産・加工に向けて、価値の集積が上流へ移ることです。影響の速度と範囲は、対象となるタンパク質の種類(肉、魚、乳製品、卵)と代替品の種類(植物由来、発酵由来、動物細胞由来)によって異なります。ただし、価値の集積は今後も変化し続けるでしょう。例えば、植物由来タンパク質の抽出方法が改善されれば、その価値は時間とともに高まる可能性があります。発酵由来や動物細胞由来のタンパク質では、高価な培養培地の投入を大幅に減らす新技術や、より安価な炭素源への移行を可能にする技術が実現すれば、優れた菌株や細胞株に向けて価値がさらに移るでしょう。新たなタンパク質源や製品を可能にする上流の要素や、重要なボトルネックを解消する技術は、より高い収益を上げ、インパクトを増幅する役割を果たします。味や食感を同等にする、あるいは栄養価を高めるタンパク質源、原料、プロセスは、バリューチェーン上の位置にかかわらず、高い価値シェアを維持し続けるでしょう。
変化の影響を受けるステークホルダーのうち、これまで最も注目されてこなかったのは、最大の影響を受けるグループです。農家は、より持続可能な食料システムへの移行を可能にする重要な担い手ですが、最も大きなリスクにも直面しています。大手農業関連企業を除けば、農家は資源も最も乏しい立場にあります。農家が必要な転換を進められるよう、他のステークホルダーもインセンティブの整備に関わる必要があります。
進展を加速する
タンパク質の転換を加速し、より広く持続可能な食料システムへ移行することは、すべての人に関わる課題です。私たちは、5つの分野で集中的に取り組み、行動する必要があると考えています。詳細は全文レポートで解説しています。
農家を支援する
従来型タンパク質と代替タンパク質の間で、公平な政策・規制環境を確保する
変革をもたらす事業に資金を振り向ける
資源利用を最適化し、廃棄物を回収する
消費者の受容を引き続き高める
消費者調査からは、健康的でおいしい次世代製品が店頭に並べば、代替タンパク質の普及が再び加速する条件が整っていることがうかがえます。インパクト分析によると、タンパク質の転換は気候危機に対処するための最も有効な手段の一つです。ここから、誰もが取り組める未開拓の機会があることが明らかになります。