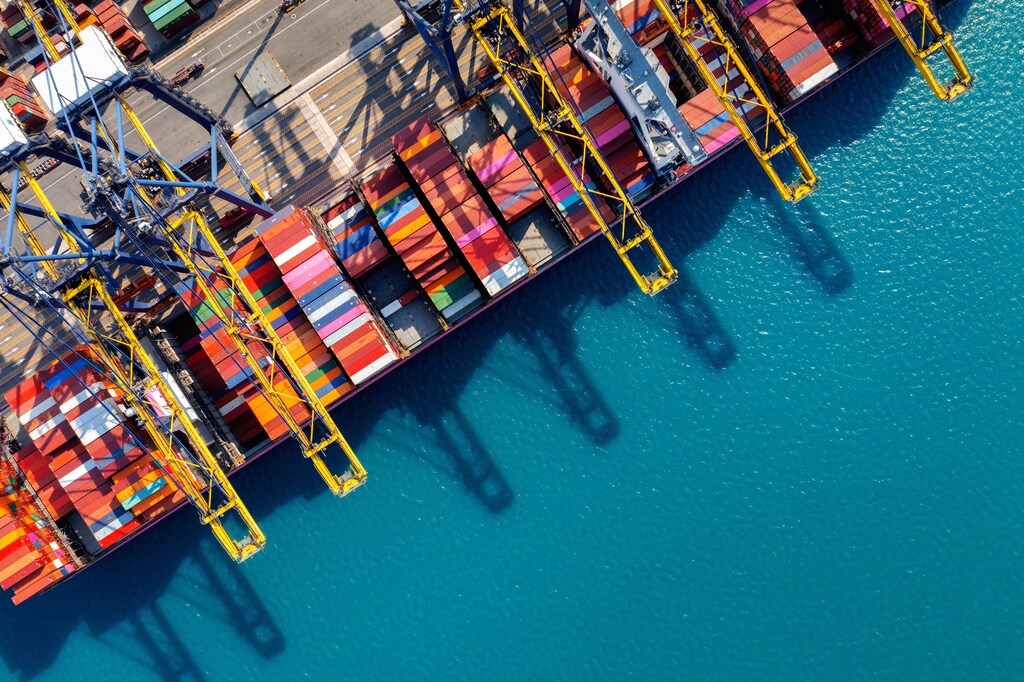
海洋は何十億もの人々の生活を支え、世界の貿易量の80%を担っているが、気候変動による災害や操業の混乱にますます直面している。
世界の港湾インフラ市場は2032年までに約70%成長すると予測されており、港湾エコシステムは気候変動リスクの緩和に貢献する上で有利な立場にある。
港湾は、自然と人々のことを考慮することで、責任ある海事産業の変革を促進する上で重要な役割を果たし、540億ドルものビジネス価値を生み出す可能性を秘めている。
と評価される 2.6兆ドルから5.1兆ドル海洋経済は数十億の生計を支え、 世界の貿易量の80%しかし、その継続的な拡大は、自然生態系や地域社会との接点をますます増やしていくことになるだろう。
世界の港湾インフラ市場は、約70%の成長が見込まれています。 2023年の1,645億ドルから2032年には2,783億ドルに増加する見込み。。
アジア太平洋地域は市場を席巻し、45%という驚異的なシェアを獲得している。この優位性は、主要なグローバル製造拠点の存在に起因しており、アジアの新興経済国の港湾は2024年に世界のコンテナ港湾交通量の60%を取り扱うことになる。
インドだけでもわずか10年で コンテナ数をほぼ倍増させた その港を通過すること、そしてその戦略的な サガルマラ この成長の初期段階から続くプロジェクトは、港湾エコシステムの継続的な拡大を支える強固な基盤を提供する。
では、これらの貿易拠点をいかに活用して、「ブルーエコノミー」の主要な推進力とすることができるでしょうか?
気候変動などの地球規模のリスクが港湾に及ぼす影響
世界経済フォーラムの グローバルリスクレポート2026地球システム、社会、経済に対する長期的なリスクは、気候変動の影響が支配的であり、異常気象、生物多様性の喪失と生態系の崩壊、地球システムの重大な変化が最も深刻なものとして挙げられる。
これらのリスクは既に港湾で顕在化しており、港湾は一連の気候変動や自然災害、そして操業の中断に対する脆弱性の増大に直面している。ヨーロッパでは、 港湾運営上の課題 気候変動に関連するリスクは2018年の41%から2025年には69%に上昇し、アジアでは多くの主要港が海面上昇、暴風雨、洪水に対して非常に脆弱である。
陸上と海上両方における海洋脱炭素化は、自然破壊の第一の要因である排出量を削減することで、気候変動などのリスクの影響を軽減するのに役立つ。
経済的なメリットもある。この移行を支援するために港湾を将来にわたって使えるようにすることは、 2030年までに累計540億ドルの価値。 しかし、この移行には行動と継続的な投資が必要です。
港湾は脱炭素化とレジリエンスという二重の課題に直面している。
海事産業の脱炭素化は、主に国際海事機関(IMO)の目標達成によって推進されている。 2050年までに温室効果ガス排出量を実質ゼロにするグリーンメタノール、グリーンアンモニア、合成e燃料などの代替燃料への計画的な移行には、大規模なインフラ整備と改修が必要となる。
2025年時点で、世界の改修能力は年間約465隻と推定されているが、予測されるピーク需要は 年間1,000件以上のコンバージョンそのため、新規および改修された燃料補給施設が必要となり、移行準備の整った船舶を建造し、既存の艦隊を近代化する必要がある。また、造船所の能力、特に改修能力を急速に拡大する必要がある。
IMO 2050目標を達成するために必要な投資規模は、 1兆~1兆4000億ドルその投資の約87%は陸上インフラに、13%は船舶に向けられている。
自然と人々は、レジリエンスのための戦略的資産である。
途方もない数字ではあるが、新しい燃料には新しいスキルが伴う。船舶のタンクから燃料供給ターミナルに至るまで、海上でも陸上でも安全に燃料を取り扱うために必要なスキルだ。この移行には、より安全で、より強靭で、より包括的な雇用とコミュニティを創出し、移行能力を強化するために必要なスキルを開発するとともに、健康と安全を戦略と業務の中心に据えることが求められる。
海事部門はすでに3,000万人を直接雇用し、9,000万人の雇用に間接的に恩恵をもたらしており、拡張可能なゼロエミッション船舶燃料への移行は最大で 2050年までにエネルギーサプライチェーン全体で400万人の雇用を創出。
港湾は、陸上では代替燃料の生産、貯蔵、燃料補給、船舶の建造や改修、グリーンコリドーの実現に必要なインフラを提供する上で重要な役割を果たしており、海上では船舶が将来の燃料ミックスにアクセスするために、その変革が不可欠である。
海事脱炭素化は、インフラを責任を持って展開し、ビジネスモデルを変革する機会も提供する。 自然、水、そして人々を戦略的資産として捉える 回復力を高めるため、自然を費用対効果の高い保護インフラとして認識しつつ、自然に基づく解決策、自然を取り入れた設計、安全で循環型の水・廃棄物システムと組み合わせる。
海事ハブの青い未来を形作る
港湾およびエネルギーインフラの耐用年数が長いことを考えると、今日下される責任ある決定は、今後数十年にわたる海事拠点の回復力と競争力を左右するだろう。
海上燃料の転換は、既存のインフラをアップグレードし、この投資サイクルを責任ある形で活用して新たなグリーンフィールドプロジェクトを開発する機会を提供すると同時に、自然と人々を重要なインフラおよび港湾エコシステム全体の回復力の要素として組み込むことを可能にする。
同時に、炭素排出量削減と自然環境破壊への対策は相互依存的な必須事項であるため、組織は自然環境保全戦略とネットゼロ戦略をより効果的に統合していく必要がある。こうした考慮事項は、長期戦略、日々の業務、そして投資判断に組み込む必要がある。
世界経済フォーラムの 再生型ブルーエコノミー:繁栄への道 報告書によると、多くの組織が既にこの変化に着手しているものの、それを大規模に展開するには、商業的な実現可能性を実証し、ビジネスケースを強化し、個別のプロジェクトやパイロットプロジェクトからより体系的な導入へと移行する必要がある。
戦略的プラットフォームとしての港湾エコシステム
脱炭素化の取り組みを拡大できるかどうかは、企業が他の利害関係者とどれだけ協力できるかにも左右されるだろう。
港湾エコシステムは相互依存性が非常に高いものの、制度的には断片化されていることが多い。その結果、リスクは認識されていても十分に責任が負われず、投資が遅延したり重複したり、インセンティブが一致せず、レジリエンス対策が体系的にではなく部分的にしか実施されないといった事態が生じる。
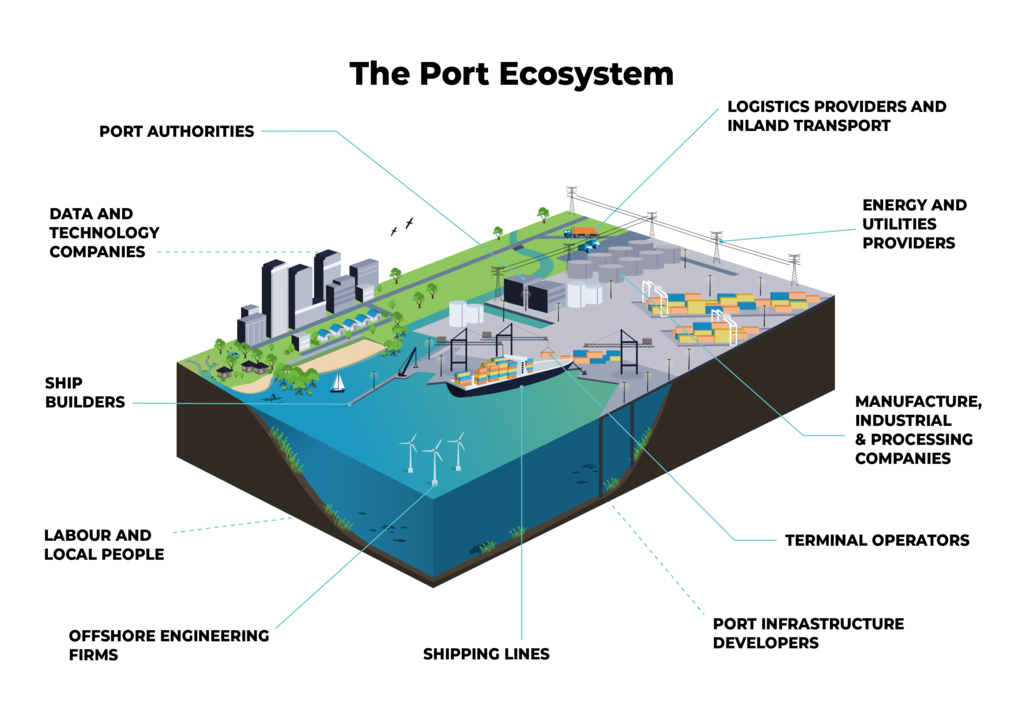
これらの課題に対処するには、システム全体にわたる協力的な取り組みが必要です。
5年以上にわたり、 産業クラスターの転換 (TIC)イニシアチブは、共通のビジョンを策定し、同じ工業地域に所在する組織間の協力を強化することを目的として、40以上の活発な産業クラスターを結集させた。
一方、 海洋における重要な変革を加速させる (ACT Ocean)イニシアチブは、健全な海洋と繁栄する経済のための解決策を推進し、戦略的なビジネス課題としての海洋の未来を形作るために、様々な分野にわたって活動しています。 港湾における重要な変革の加速 (ACT Ports)は、これら2つのイニシアチブにおける港湾関連の業務部門です。
これらの世界経済フォーラムの取り組みは、相まって、共通の経済成長と雇用創出を促進すると同時に、排出量の削減と環境保全を支援する。
彼らはまた、同じ場所に拠点を置く企業間の協力を促進し、新技術の導入を加速させ、競争力を高め、持続可能な長期的な成長を推進することで、自然、人々、そして経済にとっての利益を引き出すことを目指している。
アジアはいかにして海洋変革を主導できるか
海事分野の脱炭素化によるメリットは多岐にわたるが、特にアジアではその機会が非常に大きい。港湾や産業の成長規模とスピードを考えると、今日下される決定が今後数十年にわたる海事インフラのあり方を決定づけることになるからだ。
自然と人々を融合させ、最初から回復力と責任感のある投資判断を行うことで、これらの貿易拠点をブルーエコノミーへの玄関口へと変えていく。
これが成功すれば、この地域は次世代の競争力があり、回復力があり、持続可能な海洋生態系を主導する上で有利な立場に立ち、それは全ての人々の利益となるだろう。