排出量に課税し、グリーン技術を後押しする必要があります。
化石燃料企業は、環境へのマイナスの外部性について負担すべきです。
これは新たで公正な経済パラダイムへの道を開くかもしれません。
気候変動は広範な破壊をもたらしてきました。環境劣化は2015年に900万人の早期死亡の原因となったほか、数千億ドルに上る経済損失も毎年もたらしています。化石燃料企業が、生態系を壊滅させてきた商品から毎年数十億ドルの収益を上げることを許してきたのは、重大な不正義です。動物の生息地、人類、そして生態系全体に及んでいます。排出量に(適切な税率で)課税し、グリーン技術を後押しする経済モデルへと、根本的に転換すべき時です。
そのための一つの方法は、化石燃料企業に対し、CO2排出の実際の社会的コストを財務諸表に計上させることです。そうすることで、グリーン技術への転換資金を生み出しながら、環境被害という負の外部性を実質的に内部化できます。ただし、会計士が問題の解決にどのような役割を果たせるかを検討する前に、針路を変えるために必要な改革を実行することの緊急性を理解しておく価値があります。
気候変動の課題を理解する
パリ協定(2015年に195か国が採択)は、今世紀の地球の気温上昇を産業革命前と比べて2℃を大きく下回る水準に抑え、上昇幅を1.5℃に抑える努力を追求することを目指しました。しかしながら、パリ協定に基づく各国が決定する貢献(NDC)では、今世紀末までに2.6~3.2℃の気温上昇に至る見通しであり、これは壊滅的な事態です。
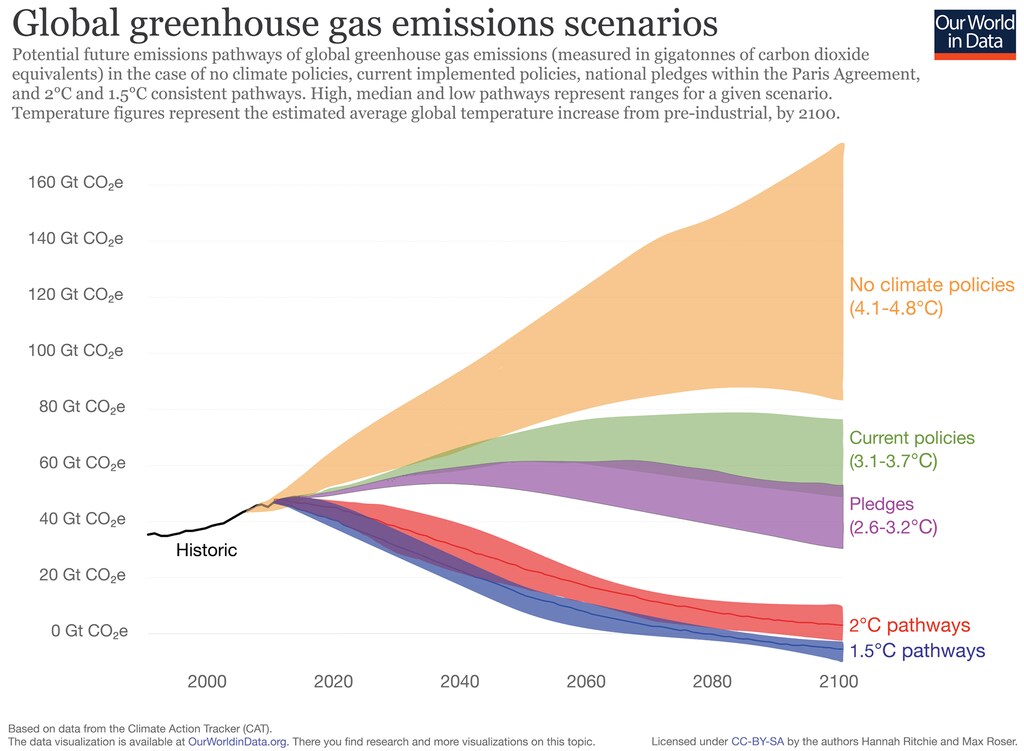
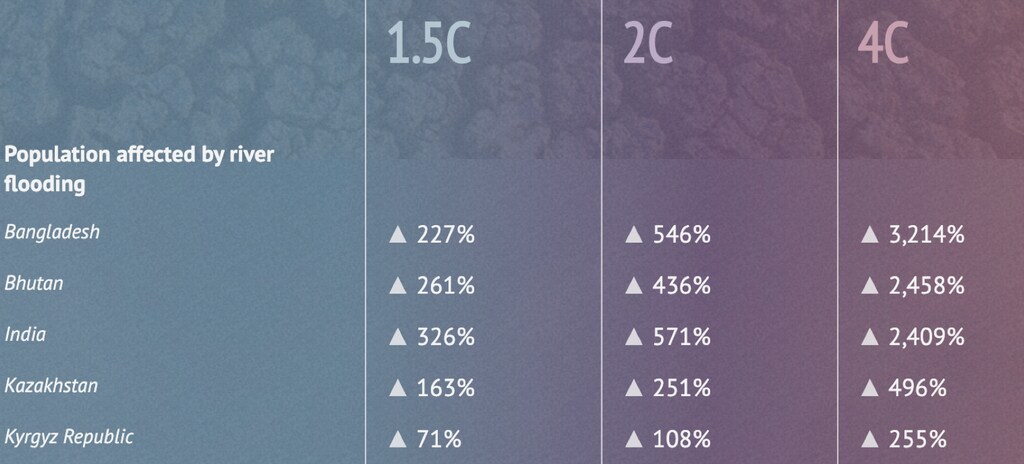
私たちが推進する政策判断は、選択する排出経路によって決まります。そのためには、何が危機にさらされているのかを理解する必要があります。例えば洪水を見てみましょう。以下の図が示すように、私たちの選択は、何百万人もの人々の生活に、良くも悪くも違いをもたらすのです。
私たちはこの問題に対して何をしているのか?
EU排出量取引制度(ETS)は2005年に導入された「キャップ・アンド・トレード」制度で、制度内で設定された温室効果ガス(GHG)排出量の総量の範囲内で、企業が排出枠を「購入」または「売却」します。
政策文書として、炭素価格に関するハイレベル委員会(炭素価格リーダーシップ連合(CPLC)が支援)は、パリ協定の目標を達成するため、2020年までにCO21トン当たり40~80ドル、2030年までに1トン当たり50~100ドルの炭素価格を推奨しています。
もう一つの重要な進展は、気候開示基準審議会(CDSB)と気候関連財務情報開示タスクフォース(TCFD)が主導しており、企業の環境負荷に関する財務情報および非財務情報の開示に焦点を当てています。CDSBの報告書「Unchartered Waters」では、既存の国際会計基準(IAS)を活用して、気候関連リスクの財務的影響を報告する方法を検討しています。
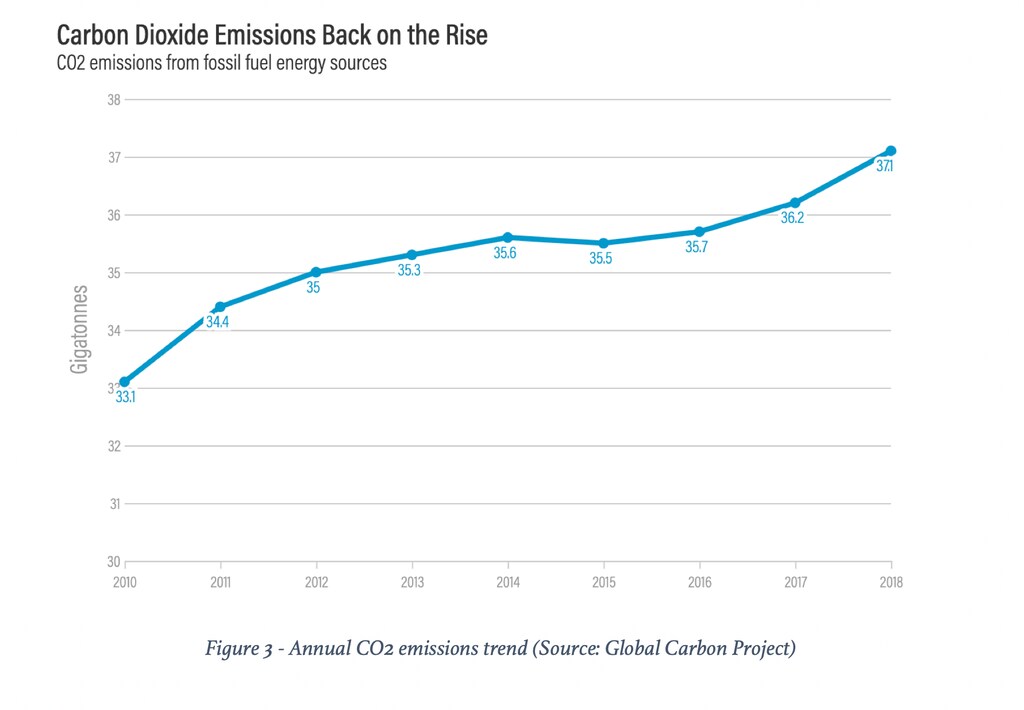
しかし、さまざまな議論はあるものの、世界の年間排出量は依然として増加傾向にあります。このことは、排出者の行動を変えるためにさらなる取り組みが必要であることを示しています。2018年のIPCC報告書は、地球温暖化を1.5℃に抑えるためには、世界のCO2排出量を2030年までに約45%削減する必要があると強調しています。この転換には、将来の約束ではなく、直ちに前例のない行動が求められています。
会計はどのように役立つのか?
TCFDとCDSBによるIASに関する提言は、主として正しい方向への一歩ではあるものの、気候の外部性を内部化するには至っていません。気候コストを計上するための新たな会計基準は、適切なアプローチとなり得るものであり、これが排出者を正しい方向へ導く可能性がある理由は複数あります。
第一に、企業に環境負荷の計上を義務づける会計基準は、気候コストに関する報告を「任意」から「義務」へと移行させます。このアプローチは根本的なものです。なぜなら、そうすることで企業は、それまで「存在しなかった」コストを会計に組み込むことになるからです。このコストの「内部化」は、地球が求める形と速度で、排出者の行動を根本的に変えることになるでしょう。国際的な大手石油生産企業1社の財務を私が分析したところ、炭素コストを内部化すると、年間収益の0.7%~1.4%、すなわち数十億ドルに相当することが明らかになりました。
第二に、炭素排出に設定される価格は広範囲にわたります。例えば、EU ETSは炭素をCO2排出1トン当たり25ドルで価格設定しているのに対し、スウェーデンは1トン当たり127ドルを課しています。どの炭素価格を適用すべきかを企業の判断に委ねることはできません。
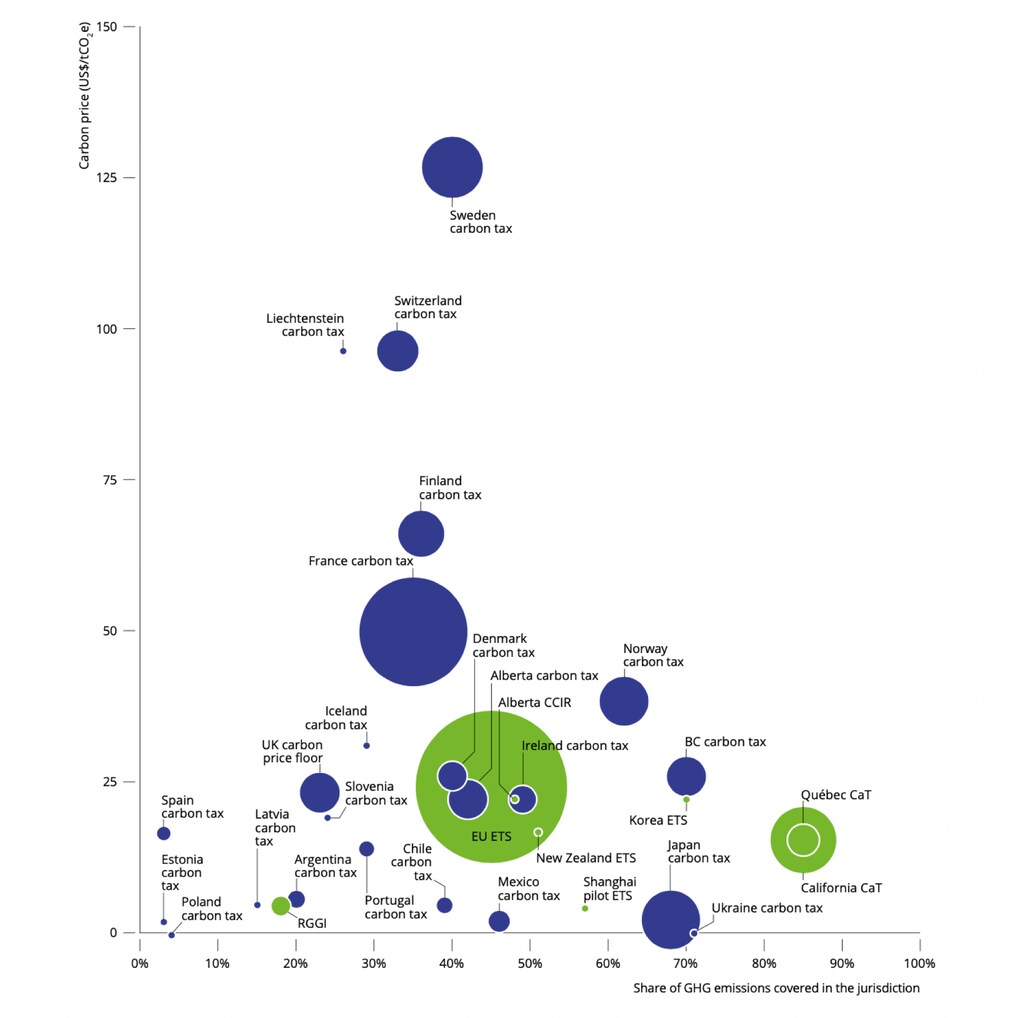
最後に、国際財務報告基準(IFRS)の世界的な採用を活用できます。現在、少なくとも144の法域で採用されています。これにより、炭素価格の適用を大幅に拡大することが可能です。世界銀行によると、現在、世界の温室効果ガス排出量のうち炭素価格の対象となっているのは20%にすぎません。
全く新しい世界なのか?
新たな会計基準は万能薬ではなく、従来とは異なる会計基準を起草し、すべての利害関係者の承認を得ることが並大抵の作業ではないことは否定できません。しかし、実施されれば、既存の経済モデルを根本的に変えるための前例となり得ます。同じ原則を、速消費財(FMCG)企業によるプラスチック使用や、油ヤシなどの商品作物のための土地を確保するための大規模な森林伐採など、他の外部性の内部化にも適用できる可能性があります。パーム油。
革新的な解決策を必要とする課題があるとすれば、それは今日私たちが直面している気候危機です。世代間の不正義は、私たちの代で終わらせなければなりません。このメッセージを排出者に明確に伝える必要があります。情報開示だけでは既に手遅れです。排出者は、生み出す炭素とその影響について説明責任を果たさなければなりません。




