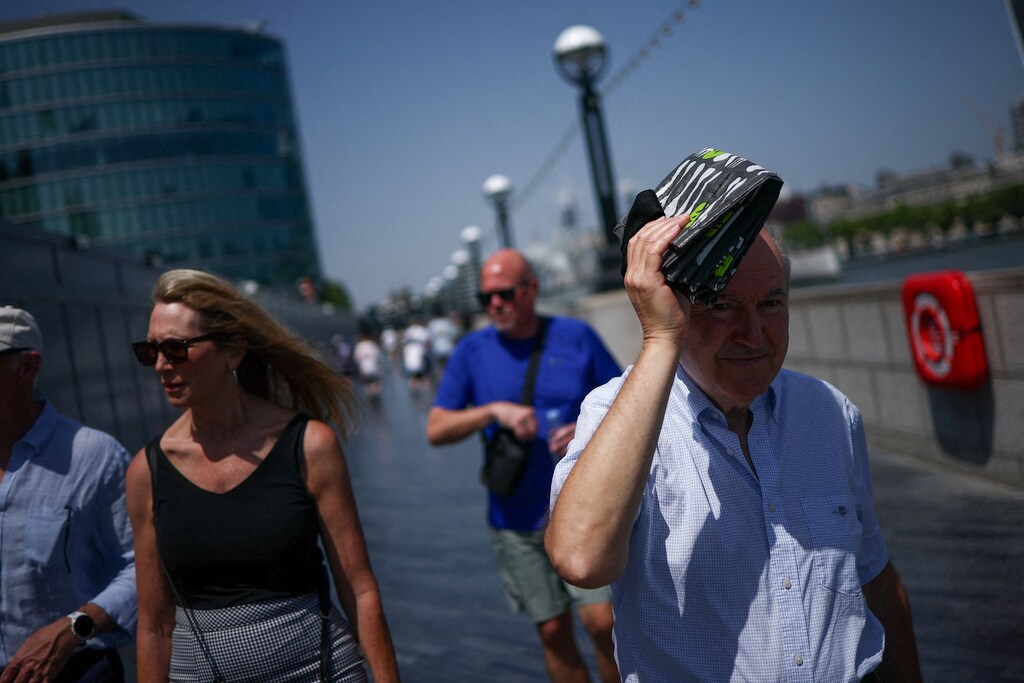
今夏、欧州の大部分が歴史的な熱波に見舞われており、このような気象が当たり前になるにつれ、排出削減の重要性が浮き彫りになっている。
世界各地で異常気象が頻発するなか、銀行および金融セクターは、大規模な気候変動対策の実現を積極的に後押しする必要がある。
欧州の銀行は、20年後に世界のネットゼロ目標を達成するため、2030年以降を見据えた明確な排出削減戦略を策定する必要がある。
今夏、歴史的で身動きが取れなくなるほどの熱波が再び欧州の大部分を襲い、このような気象が当たり前になるにつれ、排出削減の必要性が改めて浮き彫りになっている。
大陸全体およびその周辺で極端な気温が報告されるなか、銀行および金融セクター全体は、今後数年にわたり大規模な気候変動対策を実現する上で、さらに積極的な役割を担うため、早急な対応が求められている。
公開のパネルディスカッション、さらにはおそらくクローズドな会合においても、今年のロンドン・クライメート・アクション・ウィークでは、実行への意欲と、より大きな影響を生み出そうとする機運が顕著に感じられた。過去数か月の化石燃料価格の上昇と変動が、移行をさらに加速させているという点で広く合意が見られた。
移行金融の加速を全面的に歓迎する一方で、当社はノルディア、ABNアムロ、およびトリオドスの各銀行は、本セクターがこの資金を正しい最終目標に向けて振り向けることの必要性を、さらに強調したいと考えている。
これは、長期にわたる絶対排出量の持続的な削減を意味し、より正確に言えば、これらの削減は、パリ協定の主要な目標を達成できるだけの一貫性と十分な大きさを持つ必要がある。すなわち、世界の気温上昇を産業革命前の水準と比べて2℃を大きく下回る水準に抑え、可能であれば1.5℃に抑えることである。
原単位目標はパリ協定の達成を保証するものではない
多くの銀行は、融資先セクターごとに個別の排出原単位目標を設定している。表面的には、これで十分に思えるかもしれない。しかし、パリ協定の目標に関しては、これらの目標は何の保証にもならない。
排出原単位目標は、排出量を製品重量や生み出された収益など何らかの産出量の指標で割ったものである。つまり、産出量が関連する排出量よりも速く増加すれば、原単位目標が達成されていても、絶対排出量は依然として増加しうる。
気候の安定は物理的な限界によって規定されており、炭素の予算には限りがあるため、絶対目標は重要である。パリ協定は一貫して絶対的な削減を目指すものであり、世界の生産の効率性を目指すものではない。
過去10年間、多くの銀行は気候変動に関するリスクを評価、監視、報告し、これに関与する能力を構築してきた。実際、欧州の主要銀行の大半は、融資を誘導するための一連の排出原単位目標を設定している。
これらの目標は、効率性の向上を導くうえで有用であり、今後も有用であり続けるだろう。効率性の向上は解決策の重要な一部である。しかし、長期的な目標を確実に達成するためには、絶対排出量の削減目標を検討すべき時が来ている。
欧州の銀行は、この次のステップに特に適した立場にある。EUの公共政策および銀行監督も同じ方向へ明確に進んでおり、融資先の顧客に対して脱炭素化のための様々なインセンティブを提供しつつ、銀行にとって公平な競争条件を生み出している。
2030年が目前に迫るなか、大規模な体系的実行の時と必要性が今まさに訪れている。
2050年までの気候戦略の策定
欧州の銀行の大半は2030年までの気候戦略を詳細に定めているが、それ以降については定めていない。同時に、事実上これらすべての銀行が2050年までのネットゼロを約束している。本セクターは、これから訪れる二つの重要な10年間の戦略を検討する必要がある。
結局のところ、維持すべき絶対排出量の削減は、顧客によって生み出されるものである。当社は、目的に合った脱炭素化の取り組みを可能にするための融資を提供しており、その内容はセクターによって大きく異なりうる。
不動産で有効なものが、海運では有効でない場合もある。したがって、個々の顧客が排出量を削減するために必要な提案、商品、取り組みを開発する必要がある。融資先の顧客が脱炭素化すれば、銀行としての当社の融資に伴う排出量も削減されることになる。
排出削減への取り組みを進めることは、2050年までの気候中立が欧州の法律で定められているため、任意ではない。銀行は、その義務を集団として達成する上で自らが果たすべき役割を理解しなければならない。
近年の地政学的な不安定化により、現在および将来においてそうすることの経済的合理性がさらに証明された。この事実と公共政策の圧力が相まって、ビジネスケースの大部分が形成されている。今後数年間にわたり、融資先の顧客が効果的に移行できるよう、銀行には財務面の負担を軽減する役割がある。
また、銀行には、その集団的な規模を活用して、新たに登場する脱炭素化ソリューションの市場がより速く成長するよう後押しする役割がある。標的を絞った顧客との対話、化石燃料への上限設定、再生可能エネルギーおよびエネルギー効率への融資拡大といった取り組みを組み合わせることで、実効性のある気候変動対策を実現できる。
必要とされる絶対排出量削減目標
万能の戦略は存在しない。銀行によって地理的な事業範囲、顧客基盤、事業目的は異なる。しかし、私たちの究極的な目標は一貫している。すなわち、パリ協定とネットゼロの達成に向けた絶対排出量の削減である。
ノルディアとトリオドス銀行は、必要な絶対排出量削減を含むビジネス戦略が機能することを既に証明している。ABNアムロも最近この取り組みに加わり、2030年までに絶対排出量のバックストップを策定することを約束した。当社の各銀行は、パリ協定に完全に沿った、異なる長期戦略を策定している。
欧州史上最悪の熱波を乗り越えた今、私たちは(一時的にではあるが)少し安堵し、そのような事象を引き続き異例なものにとどめるために取るべき行動について、より冷静な頭で考えることができる。
欧州の銀行にとっての道筋は明確である。私たちは皆、2030年以降に向けた明確な戦略を策定する必要がある。私たちは、気候変動に対して決定的な行動を取り、関与する顧客が自らの排出目標を達成するために必要な資金調達へのアクセスを支援するため、集団として二つの10年間を持つことになる。
2030年まで残りわずか数年となる中、銀行は間もなく、「あなたの気候計画は何か?」という問いに答えなければならなくなるだろう。