パラメトリック保険とは、一定の気温への到達や所定量の降雨など、あらかじめ定められた事象が発生した際に保険金が支払われる保険の一種である。
発展途上国では、貧困層の労働者が気候変動の影響に対処するのを支援する手段として、普及が進んでいる。
さまざまなパラメトリック保険の制度があり、保険料はリスクの水準によって異なる。
ただし、パラメトリック保険にも課題はある。例えば、パラメトリック事象がいつ発生するかを正確に予測するのは難しい場合がある。
強い日差しが広大なインドの市場に照りつけるなか、カムラベン・アショクバイ・パトニは木製の露店に並べた真ちゅう製の装飾品を心配そうに見つめていた。
暑くなると金属は黒ずみ、プラスチック製の真珠は接着がはがれる。
「暑くなるにつれて宝飾品の色が褪せ、価値がなくなって、がらくた同然になります」と、4人の子どもを持つ56歳の母親は語った。4月下旬のその日、西部の都市アーメダバードでは気温が約38度(華氏100度)に達していた。
気候変動により、同市の気温は2016年に過去最高の48度(華氏118度)を記録した。昨年は最高で約46度(華氏114.8度)に達した。
こうした高温は商売に打撃を与えかねない。しかしパトニは今月、非営利団体アーシュト・ロック財団レジリエンス・センターがマイクロ保険の新興企業ブルー・マーブルおよび労働組合と連携して開始した、世界初の極端な暑さに対する保険制度の一つに加入した。グジャラート州の自営業女性2万1,000人が加入している。
気温が過去の平均を十分に上回り、その状態が3日間続けば、彼女は対処費用と失われた収入を補うための少額の保険金を受け取る。
従来型の保険では支払いまで何カ月もかかることがあるが、いわゆる「パラメトリック」保険では損失を証明する必要がない。条件が極端とみなされる、あらかじめ定められた基準値であるトリガーに達すれば、数日以内に支払われることもある。風速や降雨量などを支払い条件に設定できる。
干ばつや暴風雨、熱波の激化に脆弱な地域社会が打撃を受けるなか、こうした災害支援は発展途上地域全体で広がっている。
しかし、気候変動は科学者の予測より速く進み、被害も拡大しているうえ、人々を守るための資金があまりにも不足しているため、こうした事業は長期的に苦境に陥る可能性があると、ロイターが取材した業界専門家20人以上は指摘する。
再保険会社スイス再保険は、パラメトリック保険商品の販売が2021年から2022年8月までに40%増加したと報告した。アライド・マーケット・リサーチの保険アナリストは、2021年に117億ドルだった市場規模が、2031年には293億ドルに達する可能性があると推定している。
昨年エジプトで開かれた年次気候協議では、非営利団体が、悪化する異常気象の被害者への補償手段として、富裕国にパラメトリック保険への資金提供を促した。
保険開発フォーラムの事務局長エコスエヒ・イヤヘン氏は、非伝統的な市場向けの保険を推進する業界主導の団体について、「まだややニッチですが、成長しています」と述べた。
この1年、ラテンアメリカ、アフリカ、アジア太平洋地域で新商品が相次いで展開された。例えば、国連資本開発基金は最近、サイクロン被害を補償するパラメトリック保険をバヌアツ、トンガ、フィジー向けに開発した。
限界
パラメトリック保険は1990年代から存在するが、衛星技術の近年の進歩により、遠隔地の島々や山間部の地域社会など、以前は被害の評価が難しかった場所も対象にできるようになった。
しかし、気候リスクが高まるなかで保険金の支払い頻度が過剰になることも一因となり、これらの商品が長期的に採算に合うのか疑問視する業界専門家もいる。気候リスクは10年足らず前に予測されていたよりも速く高まっている。これにより保険料が上昇する可能性がある。
すでに行き詰まった制度もある。例えばケニア家畜保険プログラムは、干ばつに見舞われた牧畜民を支援し、2015年から2021年にかけて12億ケニア・シリング(880万ドル)の保険金を支払った。しかし保険料の徴収額は11億ケニア・シリング(810万ドル)にとどまり、赤字運営となったため、同制度は今年、保険に加えて他の貯蓄性金融商品も提供する別の制度に置き換えられた。
現在、発展途上地域の保険制度は、主に非営利団体、各国政府、または富裕国からの補助金で運営されている。
多くの制度は、最終的に契約者が保険料のより多く、あるいは全額を負担することを目指している。しかし、異常気象の激化でそれが難しくなる可能性があると、ロンドン・スクール・オブ・エコノミクスのレジリエンス研究者ビクトル・ローザー氏は述べ、制度が単に「援助の別の経路」になりかねないと指摘した。
こうした保険に関わる十数以上の団体への聞き取りでは、過去5年間に開始された商品の大半が、すでに保険金を支払っていたことが分かった。
グジャラート州の暑さ対策プログラムをはじめ、コロンビア、ジンバブエ、モザンビークでも制度を開発したブルー・マーブル・グループの最高経営責任者、ハイメ・デ・ピニエス氏は、リスクを分散するには「地理的に多様化し、異なる地域に制度を広げる必要があります」と述べた。
世界経済フォーラムは、自然を活用した気候変動対策にどのように取り組んでいるのでしょうか。
世界は、自然破壊の加速と気候変動という、複合的に進行する環境危機に直面している。
自然を活用した気候変動対策(NCS)とは、炭素貯留を増やし、炭素排出を減らす保全・土地管理プログラムへの投資であり、二つの危機に対処するとともに、環境面・社会面で追加的な便益をもたらす重要な手段である。
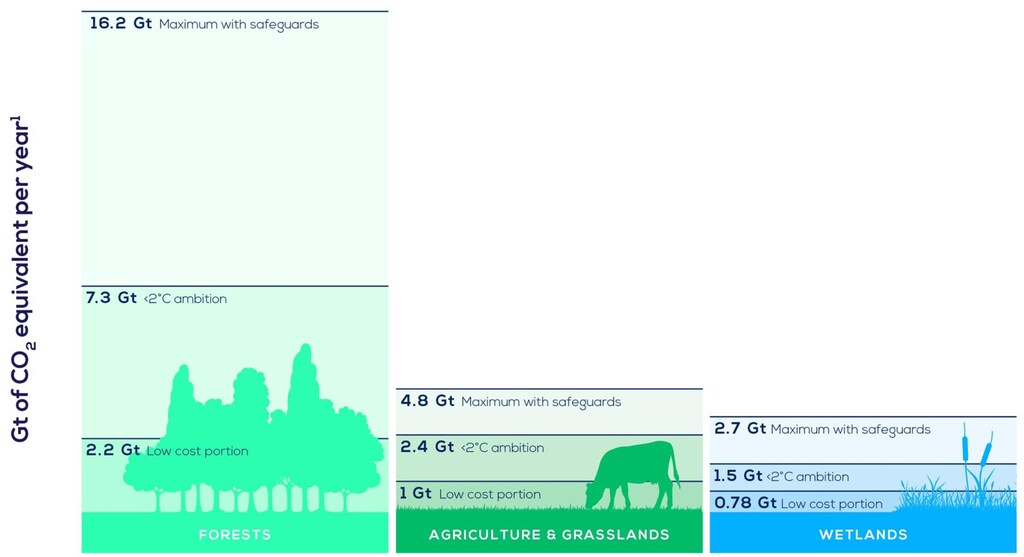
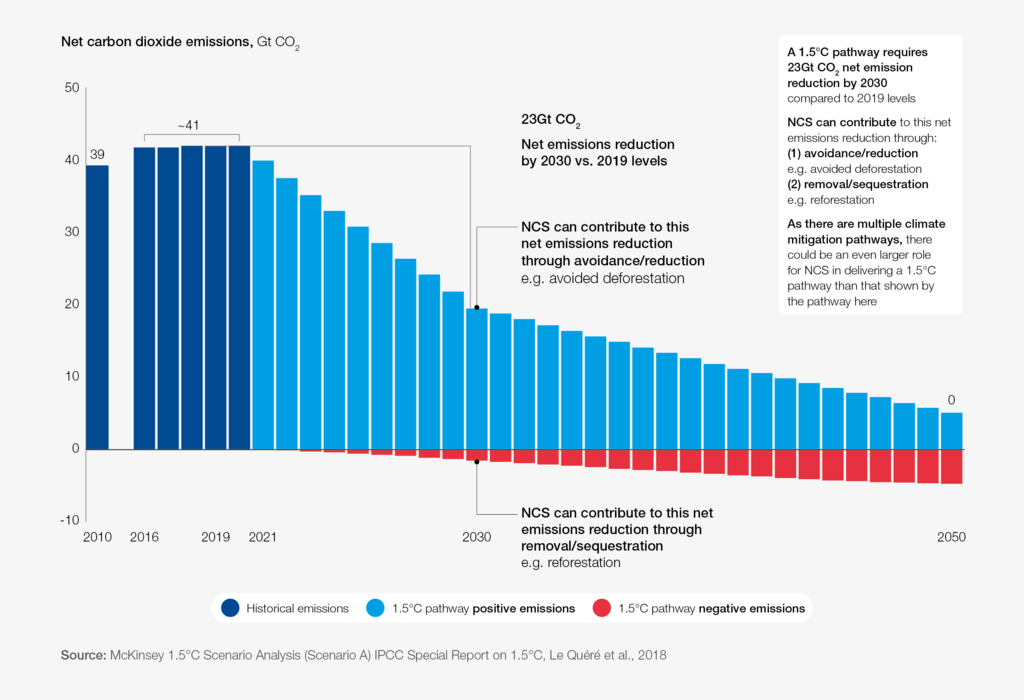
フォーラムのために実施された調査は、『Nature and Net Zero』報告書で、NCSが2030年までに1.5度および2度の経路を実現するための気候変動緩和の3分の1を担い、他の二酸化炭素除去手段より低コストで実施できるという推定を確認している。この報告書は、自主的炭素市場拡大タスクフォースの提言を踏まえ、6つの行動を示している。企業のリーダー、政策立案者、市民社会が協力し、質の高いNCSを拡大して市場を開拓するための行動である。
連携を促すため、2019年にフォーラムと持続可能な開発のための世界経済人会議は共同で自然を活用した気候変動対策アライアンスを設立した。官民の関係者を集め、NCSへの投資機会と障壁を特定することを目的としている。
NCSアライアンスの加盟組織は専門知識を提供し、企業向け自然を活用した気候変動対策を作成した。企業によるNCSクレジットの信頼性ある活用を示す、包括的な指針である。
お問い合わせいただき、自然の力を解き放つ私たちの使命にご参加ください。
適応
業界アナリストによると、保険金の継続的な支払いを避ける方法の一つは、政府が異常気象への対策を強化することだ。例えば、干ばつに強い作物を植えたり、気温上昇から人々を守るために涼しい住宅を建てたりして損失を大幅に減らせば、保険会社はトリガーの基準をより高く設定できる。
「パラメトリック保険の優れた点は、支払いが非常に速く、柔軟性も極めて高いことです」と、グジャラート州で1人当たり10.30ドルの保険料を負担するアーシュト・ロック財団レジリエンス・センターの所長、キャシー・ボーマン・マクロード氏は述べた。
「ただし、リスクを減らす取り組みや手段と組み合わせる必要があります。」
レジリエンス強化への投資は、ほとんどの発展途上国で依然としてわずかであり、富裕国が約束した資金もまだ十分に実現していない。
援助国は、2020年に動員した資金はわずか290億ドルで、貧しい国々が温暖化する世界に適応するのを支援するには、2030年までに毎年必要とされると国連環境計画が推定する3,400億ドルを大きく下回った。
コロンビア、メキシコ、ジャマイカ、プエルトリコで5件の事業を展開するパラメトリック保険の新興企業レインコートの最高経営責任者、ジョナサン・ゴンザレス氏は、「ほとんどの場合、適応への支出はゼロです」と述べた。
暑さの影響
環境研究レターズ誌に掲載された2022年の研究によると、産業革命以前には、ある年に熱波が起きる確率は10年に1度だったが、現在は発生確率が約3倍になり、気温も1.2度(華氏2.2度)高くなっている。
温室効果ガスの排出が抑制されないまま続き、世界の気温上昇が2度(華氏3.6度)に達すれば、こうした熱波の発生確率は約6倍になると研究は指摘しており、科学者は状況がさらに悪化すると予測している。
グジャラート州の暑さ対策制度では、ICICIロンバードが保険を引き受け、セルフ・エンプロイド・ウィメンズ・アソシエーション(SEWA)が団体契約者となっている。トリガーを決める計算方法は5つの地区で異なり、過去の傾向に基づく気温予測を用いて、10日間の評価期間を6回設けている。
例えばアーメダバードでは、衛星データを使って評価し、3日間の気温の合計が134度(華氏273度)から138度(華氏280度)に達すると保険金が支払われる。保険金は複数回支払われる場合があり、上限は85ドルである。
「社会の周縁にいる脆弱な女性にとって、極端な気温に3日間さらされると、病気や死亡の可能性が直接高まります」と、建設、ごみ収集、船舶解体の仕事に従事するSEWAの女性たちを診療する医師、サヒル・ヘバー氏は述べた。
保険金があれば、焼けつくように熱い金属工具から手を守る手袋や、涼しく過ごして熱疲労を避けるための扇風機などを購入できる。
ブルー・マーブルのデ・ピニエス氏によると、保険制度が昨年から導入されていた場合、1人当たり平均28ドルの保険金支払いになっていたという。
市場で宝飾品とともに座るパトニは、気温がさらに上がったら、支給された保険金を暑さによる頭痛の薬に充てると語った。
「毎日、露店で15時間過ごします……夏はここにいるのが大変になります」と彼女は話した。
市内の別の場所では、26歳のヒーナ・カムレーシュ・パルマルが建設現場の日雇い労働者として高層住宅複合施設を建設しており、1日350ルピー(4.25ドル)を稼いでいる。
暑さでレンガ運びを休み、日陰で休みたくなると彼女は言う。しかし、そうすれば賃金を減らされるのではないかと心配している。
保険金を受け取ったら、「家で使うものや食べるものを買います」とパルマルは言う。





