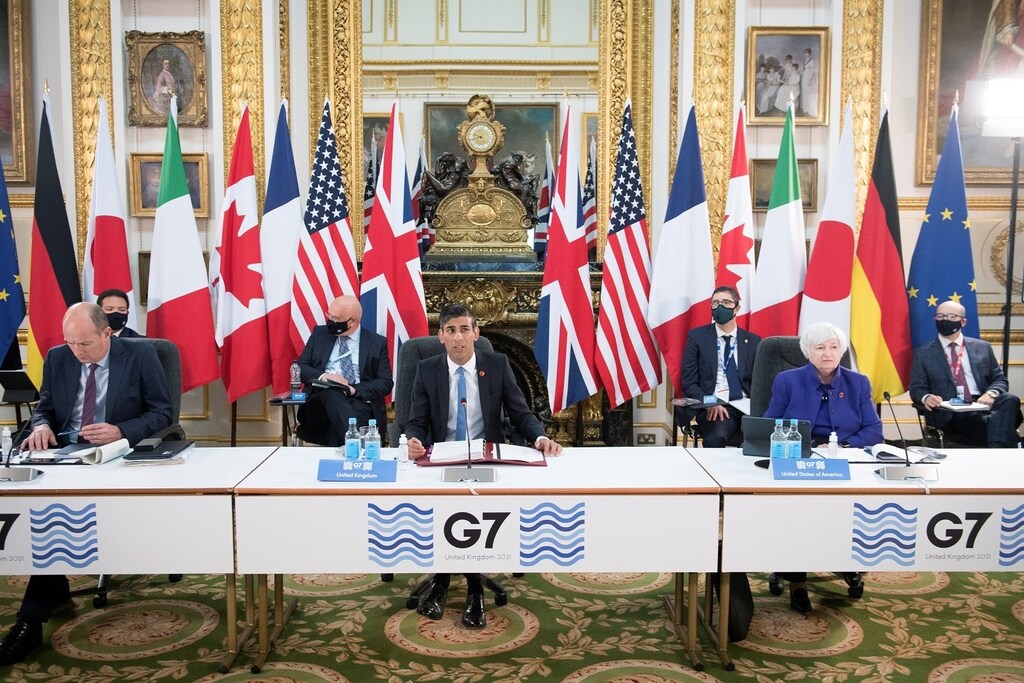
ビジネスリーダーは、サステナビリティ報告の義務化を支持するG7およびG20財務大臣の方針を歓迎しています。
気候変動に伴うリスクを一貫した方法で測定することは、企業と政府がこの課題に対応する助けとなるでしょう。
企業は、適切なサステナビリティ報告プロセスを整備するために、今すぐ行動する必要があります。
過去1年間、政府とビジネスリーダーはネットゼロに向けた大胆な公約をますます打ち出してきましたが、その中で最も重要な問いの一つは、これらの公約に対する進捗をどのように測定するための情報を最も適切に収集するかでした。企業および政府の、温室効果ガス排出量を2030年までに半減させ、2050年までにネットゼロを達成するための進捗を正確に測定することが極めて重要です。
私たちは、まさにそれを実現するために、世界経済フォーラムの国際ビジネス評議会(IBC)の一員として協力してきました。IBCの多くのメンバーは、関連性があると総意で特定した環境・社会・ガバナンス(ESG)指標について、既に報告を行っています。また、彼らは次のニュースを歓迎しました:G7財務大臣が気候関連情報開示の義務化を支持したことは、気候関連財務情報開示タスクフォース(TCFD)に沿ったものであり、また、IFRS財団による国際サステナビリティ基準審議会(ISSB)設立に向けた取り組みが6月初めに行われたことを示すものでもあります。
財務大臣および中央銀行総裁の間で、7月のヴェネチア気候サミットにおいてこの義務化を支持することで合意が得られ、勢いは続いています。ビジネスリーダーは、サステナビリティのための基準となる世界共通の報告基準を導入するため、民間セクターと政府指導者との間のより強固な協力を引き続き求めています。7月のG20ヴェネチア気候サミットでも、この勢いは広がり続けるべきです。
今年11月、英国はグラスゴーで開催される第26回国連気候変動枠組条約締約国会議(COP26)のホスト国となります。これは、気候目標に向けた行動を加速させる絶好の機会です。民間セクターと資本市場の参加者がこのプロセスを支持することが不可欠になるでしょう。一貫性があり比較可能なサステナビリティ指標に関して意義のある進展が見られれば、気候変動への対応に必要な数兆ドル規模の民間セクターの資金を動員する触媒となるはずです。
企業はどこから始めるべきでしょうか?
このプロセスは、ここ数十年で非財務報告における最も重要な革新につながると私たちは考えています。また、コンプライアンスコストと報告の複雑さの軽減にもつながるはずです。企業がまず取り組むべき点は以下のとおりです:
1. 今すぐESG報告プロセスを導入する。
2020年9月にステークホルダー資本主義指標が導入されて以来、変化のペースは加速しています。しかし、ご存じのとおり、規制措置には時間がかかります。規制に先立ち、ESG報告の透明性向上を求める声は多く、特に投資家はTCFDに沿った情報開示を求めてきました。企業は規制の義務化やガイダンスを待つべきではありません。TCFDを含むステークホルダー資本主義指標は、デューデリジェンスを実施し、報告プロセスを導入または改善することで、これらの変化に備えるための出発点となり得ます。
2. ESG報告を活用してビジネスイノベーションを推進する。
ESGに重点を置いた指標による報告は、正しい行いであるだけでなく、利益にも好影響を与え得ます。これは、企業が気候変動に起因する財務リスクを管理し、課題を克服する革新的なソリューションを生み出そうとする中で、特に当てはまります。比較可能で一貫性があり、科学的根拠に基づく指標は、投資家が行動するための適切な情報を提供します。また、経営者や取締役会がより良いビジネス判断を下す助けにもなります。ESG報告要件の義務化に対するG7の支持は、イノベーションを促進し、資本市場が持つ大きな力を解き放つことで、気候目標に向けた行動を加速させ、より持続可能な未来を築く助けとなるでしょう。それは、明日ではなく今日からです。
3. 主流の財務報告と連携するESG報告インフラを構築する。
ESG報告は、財務報告と同等の品質基準を備えている必要があります。リスクを最小限に抑え、価値を獲得するために企業が行う戦略的選択を反映する必要があります。取り組みは、組織のDNAに目的意識を組み込み、主流の企業報告に統合された意義のあるESG業績情報を提供することから始めるべきです。企業は、自社の目的や、地球、人、繁栄への配慮に応える野心的な目標を設定すべきです。企業は、組織内で必要なコミットメントと能力をどのように構築するかを計画すべきです。これには、ガバナンス、戦略、リスク管理、業績管理の各レベルでの組織変革が求められるでしょう。
4. 企業報告において他者と協力する
今日のESG報告の状況を見ると、順調に進展しています。最近の調査では、スタンダード・アンド・プアーズ500指数の企業の90%がすでにサステナビリティレポートを公表しており、これは過去最高の数字です。今や企業には、ESG報告の質、一貫性、比較可能性を向上させるために他者と協力し、その進展を統合する機会があります。そのためには、企業、投資家、格付け機関、政策立案者、基準設定主体、その他のステークホルダーを含め、関係するすべての人が役割を果たす必要があります。産業や地域を超えて十分かつ持続的な進展を遂げるうえで、協力は不可欠となるでしょう。
ステークホルダー資本主義指標の背景
2020年、世界経済フォーラムの国際ビジネス評議会(IBC)は、気候報告に関するTCFDのものを含め、既存の関連性の高いESG指標と開示項目から成るコアセットを策定しました。これらはステークホルダー資本主義指標(SCM)と呼ばれ、次の4つの柱にわたる、普遍的で比較可能な開示です:
ガバナンスの原則、
地球
人、および
繁栄。
これらの指標は、業界や地域を問わず、一貫した基準で、企業の主流の報告書に任意で反映することができます。
これらの指標の導入以来、80社を超える企業が、主流の報告においてこの情報を開示することを約束しています。5月には、IBC執行委員会が、IFRS財団によるISSB設立を重要な一歩として正式に支持することを発表しました。これにより、情報の一貫性と比較可能性が促進され、民間セクターへの信頼と確信が高まるでしょう。
この連合のメンバーは、IFRS財団による国際サステナビリティ基準審議会の設立に向けて、自らの経験を提供します。そうすることで、米国SECや欧州委員会を含む資本市場規制当局および政策立案者との戦略的連携の強化にも貢献するでしょう。




