脱炭素化の目標と循環型経済への移行を達成するには、毎年数兆ドル規模の投資ギャップを埋める必要があります。
脱炭素化と循環型経済への移行の道筋は、長期的な市場の前提と財務リターンの期待を変えることになるでしょう。
2040年の投資ポートフォリオは、自然資本への需要を強めるでしょう。
本稿はブログシリーズの一環であり、執筆者は投資に関するグローバル・フューチャー・カウンシルのメンバーであり、2040年の投資ポートフォリオを形作る要因を探っています。
「未来を予測する最良の方法は、それを創り出すことだ」という格言があります。投資とはまさにそれであり、将来の利益を期待して、今この時点で資金を配分することなのです。
しかし、気候変動、人口増加、地政学的な不安定、サイバーセキュリティといった世界の長期的な課題を見ると、私たちは現在、投資不足という課題に直面しています。実際、私たちは年間数兆ドルの投資不足を抱えています。これは政策立案者と投資業界にとって間違いなく優先課題です。
投資業界がこうした長期的課題のいくつかに資金を振り向けるにつれ、問題は、そうした移行の道筋がどのようなものになり得るかということになります。また、こうした道筋が基礎となる市場の前提や財務リターンの期待をどのように変え得るかを考えることも、極めて重要です。
財務資本と自然資本に関する前提の見直し
まず250年前に遡ってみましょう。物事を単純化するため、資本には2つの種類があると仮定しましょう。金融資本と自然資本です。ほとんどのプロの投資家は、これまでキャリアを通じて金融資本のみを考えてきました。複数のステークホルダーや複数の資本が投資の主流に影響を与え始めたのは、ごく最近のことです。
しかし250年前には、金融資本は非常に希少で、自然資本は豊富にありました。単純な経済学では、希少な金融資本には高いリターンが、豊富な天然資源には低いリターンが見込まれるでしょう。同じ論理に基づけば、金融資本は今や豊富であるため、そのリターンは低くなると予想されます。実際、マイナス利回りで発行される国債があることは、「リスクフリー」金利が低く、近い将来に上昇する可能性は低いことを示唆しています。
2040年を見据えると、自然資本が希少になった今、そこからどのようなリターンが期待できるでしょうか。今後20年間で、私たちは14億人の追加の人口を養わなければなりません。地球はさらに暑くなるでしょう。(世界の一部地域では)住める土地や耕作可能な土地が失われるでしょう。森林は、拡大しないまでも、保全していくべきです。
自然資本と金融資本の関係におけるこの変化について、コンセンサスが生まれつつあるようです。最近、ESGおよびサステナビリティ投資の専門家29名からなる世界的なグループに、2040年のマクロ環境について調査が行われました。その見解は示唆に富むものでした。
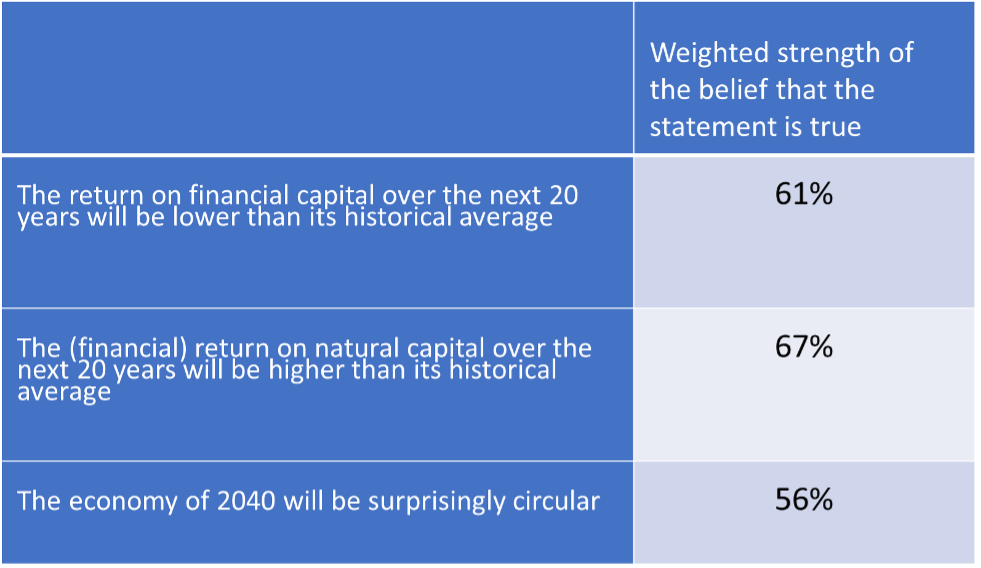
投資は55%が強いシグナルとみなされる取り組みであることを考えると、結果は、投資家がポートフォリオを適応させる必要があるかもしれないことを示唆しています。 自然資本を土地で代替する場合、今後20年間にわたり、その(およびその提供するサービスへの)強い需要があるように思われます。これは基本的なことです。希少な資本と強い需要があれば、魅力的な財務リターンをもたらし得ます。マーク・トウェインは「土地を買え、もう作られていないのだから」と言った際、時代を先取りしていました(もっとも、大規模には、ですが)。
クリーンエネルギー移行から学ぶ需要の教訓
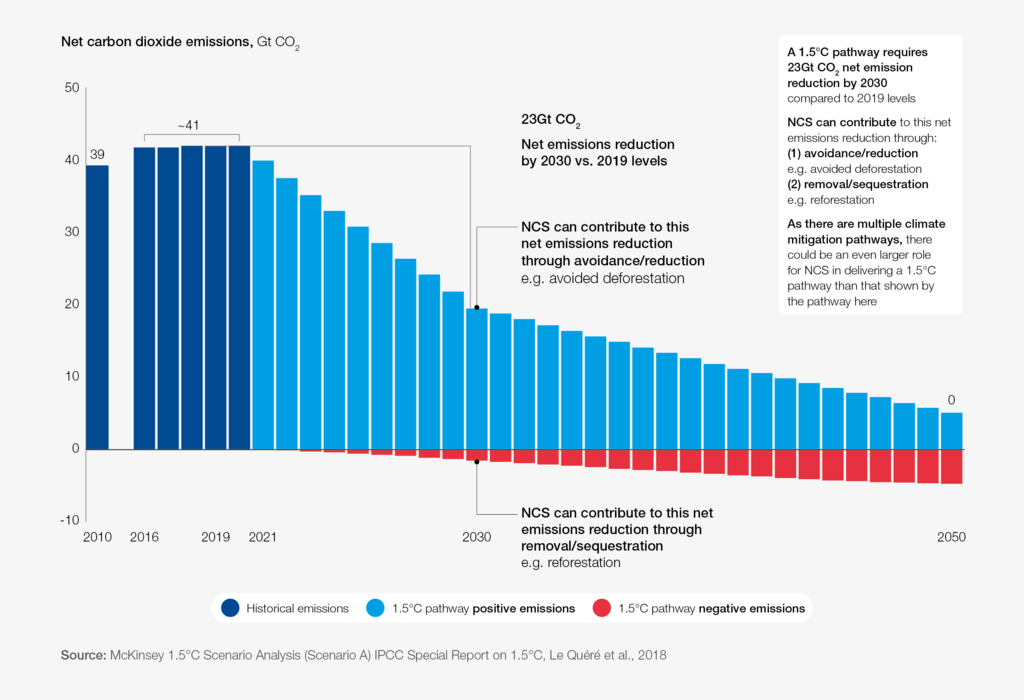
クリーンエネルギーへの移行を見ると、さらなる示唆が得られます。世界経済を共同で適応させようとするなか、科学的コンセンサスとしては、私たちは次の段階である2040年までに排出量の2回目の半減を完了させる必要があるとされています。この点をよくお考えください。世界経済は、現在の二酸化炭素換算で540億トンという排出量を、2040年までに135億トン以下に削減する必要があります。求められる移行の規模は、想像するのが困難です。
2040年までに脱炭素化の目標を達成するということは、世界がエネルギー供給の再生可能エネルギーへの転換において大きな進展を遂げたことを意味するでしょう。実際、2040年までに87兆ドルを支出し、世界はエネルギー移行プログラムの約3分の2の段階に達しているかもしれません。
これは良いニュースと悪いニュースの両方を意味します。良いニュースは、確定拠出型年金の拠出分をすべて吸収できる、豊富な資産供給になるという点です。悪いニュースは、これらの高品質で脱炭素の電力投資商品に強い需要が必ず生じ、価格が必ず押し上げられ、その結果として投資リターンが低くなるという点です。
私が非公式に話を聞いた大規模資産保有者は全員、この点を指摘しています。彼らはリターンは低くなると考えています。短期的には、各国政府がCOVID後の財政を立て直そうとする中、再生可能エネルギーによる発電を新たなリスクフリー資産とみなす意識の転換が必要です。リスクフリー資産であるなら、その低いリターンに安心すべきです。長期的には、価格、ひいてはリターンが調整されると予想されるかもしれません。
しかし、Johan Rockström氏が指摘しているように、大気中の炭素は管理が必要な9つのプラネタリー・バウンダリーの一つにすぎません。より大きな問題は、私たちの線形経済システム(採取・製造・使用・廃棄)が、有限な地球において長期的に持続可能ではないことです。
世界経済フォーラムは自然気候ソリューションに関して何をしているのか?
世界は、自然破壊の加速と気候変動という、収束しつつある環境危機に直面しています。
自然気候ソリューション(NCS)――炭素貯留を増やし、炭素排出を削減する保全および土地管理プログラムへの投資は、両方の危機に対処し、追加の環境的・社会的便益を生み出す重要な手段を提供します。
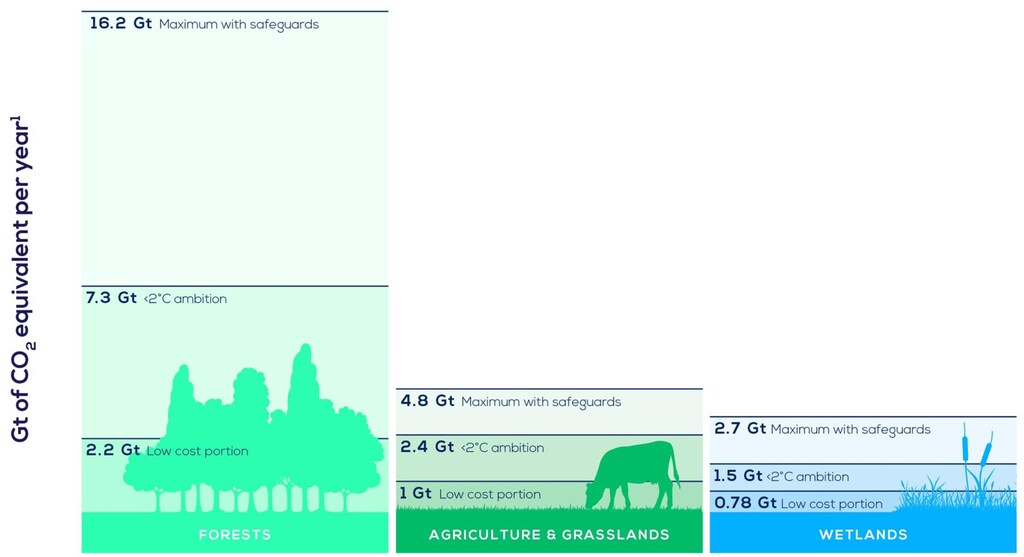
フォーラムの報告書「Nature and Net Zero」の研究は、NCSが1.5°および2°の経路に2030年までに到達するための気候緩和の3分の1を提供できるという推定を裏付けるものであり、また他の二酸化炭素除去の手法よりも低コストであることを確認しています。本報告書は、自主的炭素市場拡大のためのタスクフォースの提言を基にしており、6つの行動を特定しています。これは、ビジネスリーダー、政策立案者、市民社会の協働努力を通じて、高品質なNCSの規模拡大を加速させ、市場を開放するためのものです。
協力を促進するため、2019年にフォーラムと持続可能な開発のための世界経済人会議は手を組み、自然気候ソリューション・アライアンスを設立しました。これは、公共および民間のステークホルダーを招集し、NCSへの投資の機会と障壁を明らかにすることを目的としています。
NCSアライアンスの加盟組織は、専門的な知見を提供して「Natural Climate Solutions for Corporates」を作成しました。これは、企業がNCSクレジットを信頼性の高い形で利用するための高水準のガイドです。
お問い合わせ自然の力を解き放つという当機関の使命に、ぜひご参加ください。
定義上、循環型経済とは、線形経済を破壊または置き換えることです。つまり、消費財の流通量を大幅に削減する必要があります。循環型経済の形態や機能については相当な不確実性がありますが、一見したところ、投資業界の機会の範囲を大きく再編するものに見えます(おそらく地域企業へのマイクロファイナンスの拡大でしょうか?)。
2040年の投資ポートフォリオに関して言えば、問題は、私たちが検討している20年の期間内にこれが重要かどうかです。2040年のポートフォリオを構築するには、少なくとも2050年まで見通す必要があるでしょう。その期間内に循環型経済への移行を開始しているでしょうか?もし開始しているなら、気候変動への移行の上に、さらに大きな変化を加える必要があります。
豊富な金融資本をどこに配分すべきでしょうか?
今日、金融資本が豊富にあることは喜んで主張しますが、投資業界が移行において役割を果たし、毎年、例えば1兆ドルの現金を長期資産に転換するなら、金融資本の需給バランスを速やかに変えることになるでしょう。
2040年を見据える上で、考慮すべき追加の要因はあるでしょうか?もちろんあります。20年後の政府財政の形態や、人口動態の変化(経済の「重力」)、地政学、技術も考慮に入れる必要があります。また、経済システム全体の機能と進化については、明示的には検討していません。
2040年の起こり得る状況を適切に検討するには、これらすべての問題、それらの相互関係、そして経路依存性や非線形性といった概念を考慮する必要があります。それにはブログ記事以上のものが必要です。
未来を予測することはできません。しかし、それは私たちが望む世界を築けないということではありません。投資業界は、世界の変化の仕方に強い影響を与えられると私は考えています。私たちは、その機会を両手でしっかりとつかむべきです。




