気候関連の影響に経済を適応させることは、主要な優先課題となっている。
パラメトリック保険(事象の深刻度に応じて保険金が支払われる保険)は、状況を一変させるゲームチェンジャーとなりうる。
その仕組みと、特に開発途上経済国に適している理由は以下のとおりである。
極端な気象現象は、電力網、ガスパイプライン、その他のエネルギーインフラに負荷とストレスを与え、脆弱性を浮き彫りにする。先進国と開発途上国のいずれも影響を受けるが、特にインフラの改修や強化に十分な投資を行ってこなかった地域では、その影響が顕著である。
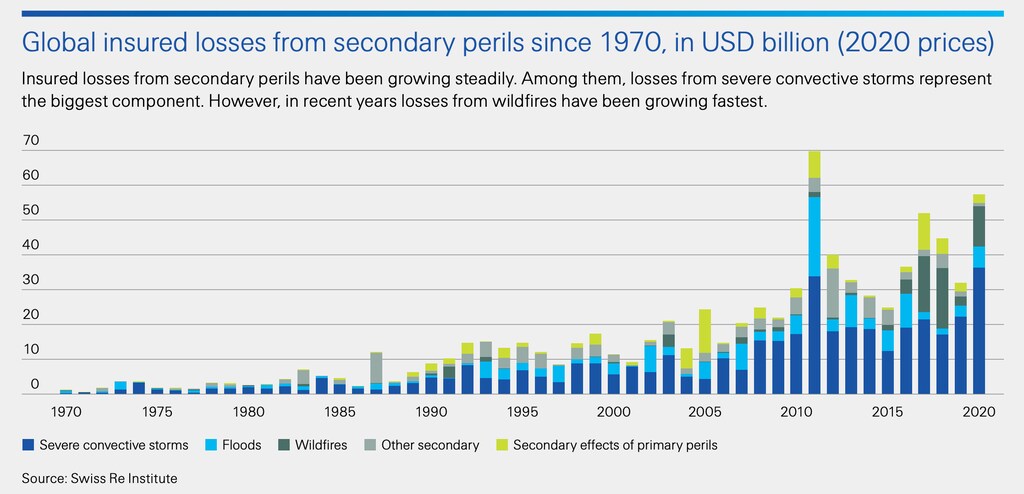
2020年には、世界中の自然災害により2,680億ドルの経済損失が発生した。保険でカバーされたのはそのごく一部にすぎない。2020年の主要な自然災害による保険損失の推定額は、約780億ドルであった。災害による経済損失が保険損失より速いペースで拡大していることから、気候関連の影響に経済を適応させることは、主要な社会的優先課題となっている。
スイス再保険は、2020年の世界的な保護ギャップは1,130億ドルであったと推定している(過去10年間の平均1,430億ドルを下回る)。これは、災害によって生じる保険未付保の損失の規模が大きいことを裏付けている。
最もリスクの高い業界
極端な気象は多くの業界に影響を及ぼし、収益の変動、コストの増加、業績の悪化、さらには経営破綻や倒産につながる可能性がある。気象関連リスクが高い業界は以下のとおりである。
農業
寒波、熱波、洪水、雹、山火事はいずれも作物を壊滅させうる。世界の農業生産の75%は保険に加入していない。気象リスクは収量変動の約60%と関連しており、食料生産や農家の所得に影響を与える重要な要因であるにもかかわらず、である。
建設
建設プロジェクトは、ハリケーン、雷雨、豪雨、竜巻、熱波や寒波など、さまざまな気象リスクに直面している。プロジェクト自体に物理的被害がなくても、大幅な遅延が生じ、深刻な経済的損失につながる可能性がある。
観光
観光産業は、ハリケーン、洪水、竜巻に特に敏感である。嵐の影響は、気象現象そのものが去った後も数か月から数年にわたって続くことがある。例えば、観光はプエルトリコの経済の6.5%を占めている。同地域では2016年に810万人という記録的な観光客数を集めた。2017年10月にはハリケーン・マリアが襲来し、島は壊滅的な被害を受けた。2019年における同島への観光客数は、依然として2016年の水準を36%下回っている。保険に加入していた人々にとっては、財物保険の対応が遅く、保険金の支払いが解決するまで数年を要することも少なくなかった。
再生可能エネルギー
エネルギー生産が風力、太陽光、水力へと大きくシフトするにつれ、気象リスクが重要な要因となっている。再生可能エネルギーの発電量は、ハリケーン、雹、干ばつ、洪水といった突発的な事象のほか、風のパターンの変化といった長期的な事象によって大きく影響を受けることがある。風力や太陽光資源が長期間にわたり不足するリスクもある。
経済的なゲームチェンジャーとなる可能性
極端な気象は制御できないが、企業は保険を通じてその財務的影響を軽減することができる。最も急速に普及している形態の一つがパラメトリック保険である。もともとは災害保険の一形態として生まれたが、現在では極端な気象、その他の自然災害リスク、サイバーリスク、テロリズムからの保護にも活用されている。
パラメトリック保険は、あらかじめ定義された事象による財務損失から企業を守ることができる。先進国では、パラメトリック型のソリューションは従来型保険に取って代わるものではなく、補完的なものである。従来型保険プログラムにおける保護のギャップを埋める役割を果たしている。一方、従来型の補償がそもそも存在しない開発途上経済国では、ゲームチェンジャーとなりうる。
パラメトリック保険は、発生した損失の額に基づいて保険金を支払うのではなく、トリガーとなる事象が発生した時点で、あらかじめ定められた額を支払う。通常、事象の強度が増すにつれて支払額も増加する。極端な気象現象のような災害の場合、典型的なパラメーターには、風速、気温、降水量、雹の大きさ、山火事の焼失面積、さらには輸送関連や生産の遅延などが含まれうる。また、複数のトリガー事象と相関がある場合には、客室稼働収益(RevPAR)、旅客キロ当たり収入(RPK)などの業界指数、あるいは単純な来店者数や旅客搭乗数も利用できる。
例えば、ニュージャージー州では、持続風速が時速60マイルを超えることはめったにない。2012年10月にハリケーン・サンディがアトランティックシティ付近に上陸した際、持続風速は時速80マイルであった。サンディによって被災した同州沿岸の企業が、時速75マイルでトリガーが作動するパラメトリック保険に加入していた場合、その企業は週末までに保険金を受け取っていたはずである。この暴風雨は火曜日に上陸した。(中心気圧をトリガーとする場合、サンディはカテゴリー3の暴風雨の中心気圧特性を持っていたため、より多くの保険金が支払われていたはずである。この地域では、高潮の高さも適切な指標となっていたであろう。)
パラメトリック保険は、市場において競争力を強めている。価格設定における広範なデータ活用により、パラメトリック保険は引受プロセスを大幅に簡素化する。組み込みコストを削減し、保険の見積もりと契約締結に要する時間を短縮する。パラメトリック・トリガーの透明性、客観性、明確性により、従来型の損害査定プロセスが不要となり、全般的に効率が向上し、保険プログラムのコストが低減する。
しかし、極端な気象現象の後におけるパラメトリック保険の最大の利点は、おそらく保険金支払いの迅速さである。自然災害の後、企業が直面する最大の課題は多くの場合キャッシュフローの途絶であり、それが倒産と事業継続の分かれ目となりうる。パラメトリック保険は、迅速に資金を提供することができる。パラメトリック保険の保険金支払いは事前に合意され、米国国立ハリケーンセンターのような独立したデータ提供者に基づくため、保険金は事前に合意されたスケジュール(通常は数日以内)で支払われる。従来型保険のように、数か月から数年にわたる不確定なスケジュールで支払われるわけではない。コンティンジェント・クレジット・ファシリティのような他の災害向け資金調達手段と比べ、パラメトリック保険の支払いは返済義務を負うことなく迅速に行える。
開発途上経済国のための解決策
さらに、パラメトリック保険は開発途上経済国に非常に適している。損失の評価に費用のかかる現地調査が不要であるため(各国の気象庁のデータや衛星データを利用できる)、遠隔地にいる到達困難な被保険者にも迅速に保険金を支払うことができる。重要なのは、予測不可能でありながら甚大な被害をもたらしうるリスク(従来型保険では考えられなかったもの)に対する保護が、今や実現可能となり、より多くの地域で提供できるようになったことである。対照的に、保険市場が厳しい先進経済国では、従来型の保険市場で保険料が見合わなくなった組織に対して、パラメトリック保険が何らかの補償の選択肢を提供している。
パラメトリック保険は、透明性と契約上の確実性が高いため、資本提供者にとっても魅力が高まっている。被保険企業と保険会社の双方が、引受および保険金支払いに用いる同一のデータにアクセスできる。これにより、逆選択やモラルハザードの問題、そして保険会社と被保険者の間の情報の非対称性に起因する紛争が解消される。
保護ギャップの縮小、強靱なインフラの資金調達、金融セクター全体におけるリスク管理とリターン最適化の向上のいずれにおいても、保険テクノロジーとイノベーションは、気候リスクへの対応と世界の移行の円滑化において決定的な役割を担っている。
保護ギャップは、非保険者がより大きなコストを負担する限り依然として課題であるが、そのギャップは徐々に縮小しつつある。革新的なリスク移転の仕組みと、パラメトリック・トリガーに基づく新たな商品は中心的な役割を果たしており、増大する気候リスクに対する企業と経済の強靱性を高め続けるだろう。




