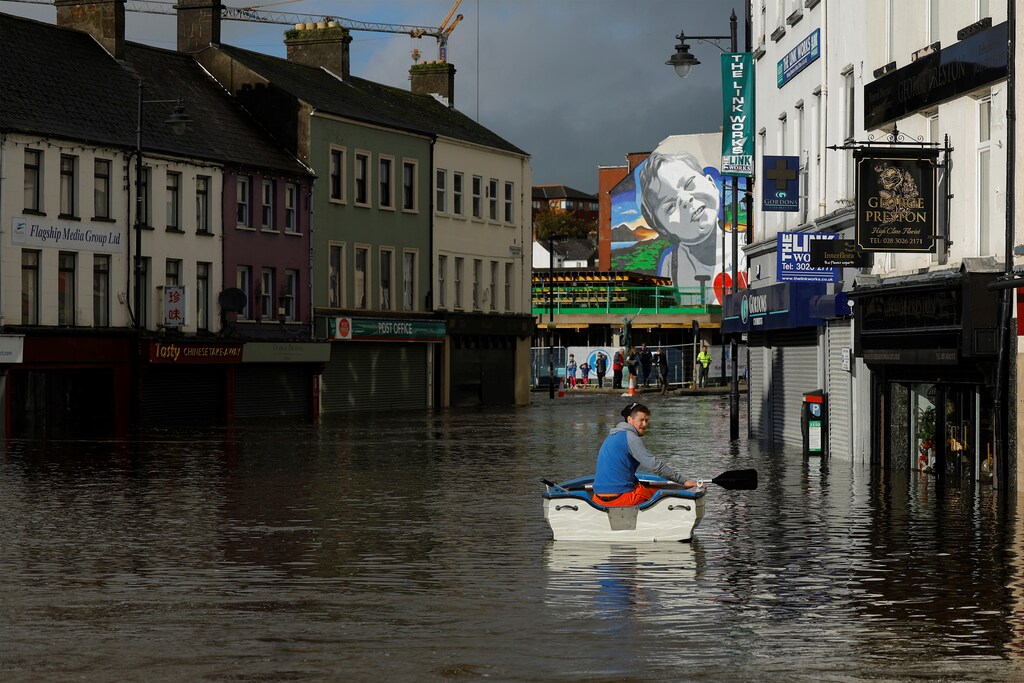
保険料の上昇は、気候変動が家計や投資判断に及ぼす影響のうち、最も目に見えやすいものの一つです。その背景には、 異常気象、インフレ、リスクにさらされる度合いの高まりがあります。
リスク環境がますます複雑化するなか、保険加入可能性は世界的な議題の最前線に浮上しています。
世界経済フォーラムの「変化する世界における保険加入可能性」イニシアチブは、保険加入の実現につながる地域に根差したレジリエンスモデルの構築に向け、保険会社、投資家、政策立案者、業界リーダーを結集することを目指しています。
資産の保険加入可能性は、リスク上昇を示す早期の経済シグナルとなりつつあります。その要因には、リスクへの曝露の集中や、異常気象の頻度と深刻度の高まりなどがあります。
実際、自然災害による世界全体の保険損失額は2025年に1,450億ドルに達し、2020年以降は毎年1,000億ドルを超えています。
今年初めにダボスで開催された世界経済フォーラム年次総会では、保険加入可能性が世界的な議題の最前線に浮上しました。リスク環境がますます複雑化するなか、保険会社、投資家、インフラ分野のリーダー、政策立案者が共通の課題に取り組むために集まりました。すなわち、異常気象リスクが確実なものとなり、従来の保険モデルを揺るがし始めたとき、何が起こるのかという課題です。
保険加入可能性の核心は、経済的に成り立つ価格と条件でリスクを移転できることです。リスクの高い地域では、その能力が損なわれつつあります。異常気象から高リスク地域での急速な都市開発まで、保険加入可能性は事業判断、投資の流れ、地域の経済的レジリエンスを左右する重大な制約となりつつあります。
世界経済フォーラムの「変化する世界における保険加入可能性」イニシアチブは、保険会社、投資家、政策立案者、業界リーダーを結集し、こうした課題に正面から取り組むことを目指しています。
異常気象が保険料の上昇を招く
異常気象の頻度と深刻度が高まるにつれて、高リスク地域では住宅保険の手頃さと入手しやすさが損なわれています。
住宅市場には警戒すべき兆候が表れています。米国の一部地域、特に山火事にさらされやすい地域では、保険料が上昇したコミュニティがあります。2022年までの4年間に、最もリスクの高い上位20%の地域に住む住宅所有者は、平均して気候リスクが最も低い下位20%の地域に住む人々より82%多く支払いました。
一方、商業用不動産市場の動向は、より複雑です。保険価格には複数の要因が影響するためです。保険市場のサイクルなどにより、市況が軟調なときには、気象に関連する傾向が見えにくくなることがあります。
見過ごされがちな側面の一つは、リスクが地域に根差していることです。資産は単独で機能するわけではなく、その「保険加入可能性の境界」は周辺地域のレジリエンスによって決まります。個々の施設が高いレジリエンス基準に沿って設計されていても、依存する雨水排水システムが不十分であったり、山火事リスクを低減する緩衝帯が足りなかったりすれば、資産レベルのリスク低減だけでは、リスクを実質的に下げるには不十分な場合があります。
こうした依存関係は、事業継続、保険の適用結果、ひいては資産評価に直接影響し得ます。そのため、地域に根差した依存関係をより深く理解し、地域単位のリスク低減策を保険引受や投資の成果と結び付ける必要があります。
保険加入可能性の課題に対処するために必要な変化
こうした課題に対処し、物的資産の保険加入可能性に関する新たなモデルを前進させるには、4つの原則を考慮する必要があります。
地域に根差したデータの改善:保険加入可能性に関する問題の多くは、リスクの把握が不十分なことに起因します。資産レベルのデータはますます細分化されていますが、地域に根差したリスクの影響について、リスク判断に役立つデータを改善する必要があります。地理空間分析の進歩、地方自治体の知見、物理的リスクのモデリングを活用すれば、関係者全員がリスクと対策の便益をより明確に把握できます。
革新的な資金調達の仕組み:地域に根差したレジリエンスへの投資を促し、資本市場の力を取り入れて、より効果的にリスクを分散できる革新的な資金調達の仕組みが必要です。そのためには、誰が費用を負担するかと誰が便益を得るかが一致しない場合もあることを踏まえ、関係者間のインセンティブを整合させる必要があります。
官民連携:地域に根差したレジリエンスを高める条件を整えるうえで、政府には役割があります。これには、企業や家庭が依存するエネルギーや水関連の設備など、共有インフラへの投資が含まれます。
認証と基準:建物が検証済みのレジリエンス基準を満たせば、保険会社はリスクをより正確に評価して保険料を設定でき、市場に明確なシグナルを示せます。その例として、米国のビジネス・ホームセーフティ保険協会(IBHS)の「Fortified Roofs」基準があり、直近では世界初の「レジリエンス債」の一環として活用されました。地域に根差したレジリエンスについても、同様の基準が必要です。
保険加入可能性を大規模に高める
最近の2つの取り組みが、これらの原則を実践に移しており、すでに成果が見え始めています。
2025年初頭、英国では国と地方のさまざまな政府機関が連携し、セバーン渓谷水管理計画(SVWMS)の試験導入を開始しました。深刻な洪水に対処するため、流域全体を対象に洪水を管理するプログラムです。
この取り組みでは、自然を活用した洪水管理と貯水区域を整備し、河川流域全体を管理します。MarshとOliver Wymanの支援を受け、SVWMSは民間部門の協力を促すため、民間投資の資金調達ルートを模索しています。期待される便益には、修繕費と保険料の削減、より広範な経済効果が含まれます。
ラテンアメリカ・カリブ海地域では、都市インフラ保険ファシリティが、持続可能性を目指す自治体協議会(ICLEI)を中心に、Marsh RiskおよびGuy Carpenterとともに、地域に根差したレジリエンスにリスク移転を組み込んでいます。都市単位でリスクをプールし、エクスポージャーを分散することで、災害後に迅速な流動性を確保できます。このモデルは、企業がキャッシュフローを安定させ、レジリエンス投資の予算をより予測しやすく立て、官民投資を呼び込む助けとなります。
このアプローチは、保険会社、自治体、開発事業者が連携してリスクの集中を抑え、復旧を加速できることも示しています。これにより、インフラプロジェクトは資金を調達しやすくなり、異常気象に直面してもレジリエンスを発揮できます。
いずれの事例も、同じ教訓を示しています。資産ごとの対策にとどまらず、保険加入可能性を大規模に高める対策へ資金を投じる必要があります。
気候リスクの深刻化を見据えて
気候リスクが深刻化するにつれ、保険加入可能性の制約は、ますます資本の制約へとつながっていきます。レジリエンスを示せる資産や地域は、投資を呼び込み、有利な保険条件を得るうえで、より有利な立場に立てます。
今求められているのは、断片的な取り組みから協調行動へ移ることです。そのためには、保険会社、投資家、国・地方政府、インフラ事業者の連携を強化するとともに、リスクが実際に顕在化する単位、つまり資産だけでなく地域におけるリスク認識を共有する必要があります。
これが、世界経済フォーラムの「変化する世界における保険加入可能性」イニシアチブの焦点です。分野を越えてリーダーを結集し、地域に根差したリスク低減を、保険加入可能性、保険料設定、資本配分の判断に反映させることを目指しています。




