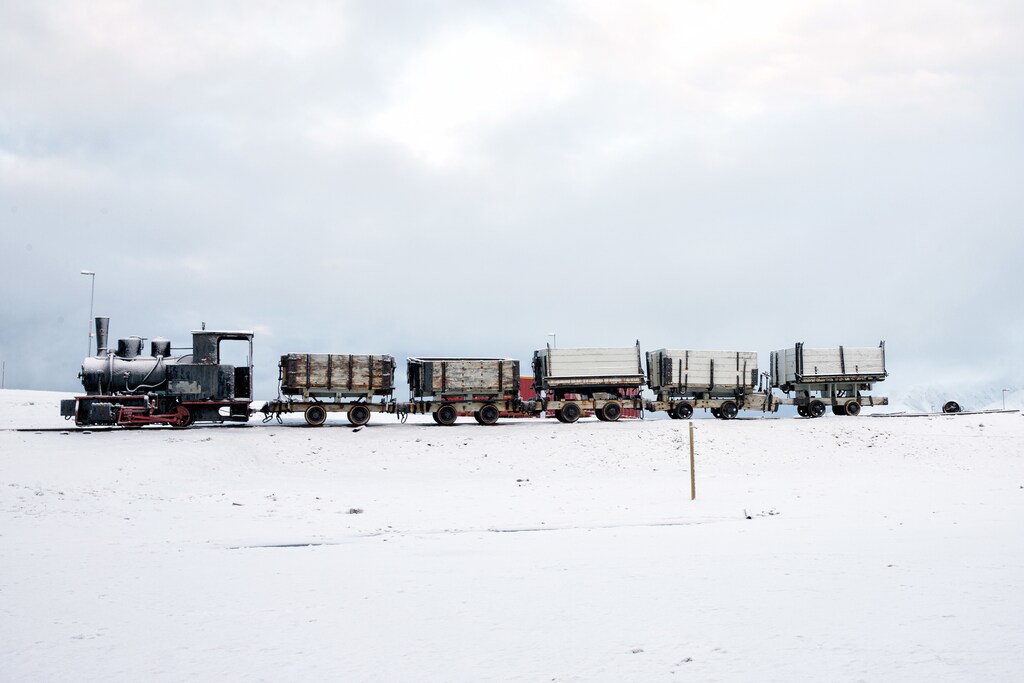
北緯79度に位置し、北極点への玄関口にあたる世界最北端の恒久的居住地であるNy-Ålesundは、北極圏における国際的な科学研究と環境モニタリングの中心地である。かつては北極圏の炭鉱だった。化石燃料の採掘拠点から、気候科学研究の主要拠点へと劇的に転換したこの事例は、気候変動に関連するリスクを管理するために世界が取り組むべき移行の在り方を示す、適切な比喩である。
今年秋、Affirmative Investment Management(AIM)は、気候リスクに焦点を当てた年次Ny-Ålesund Symposiumに参加した。同シンポジウムは、2018年の国連気候変動に関する政府間パネル(IPCC)報告書の公表直前の時期に開催された。この報告書は、産業革命前の水準から1.5°C上昇した地球温暖化の影響を扱うものである。北極圏での今回のハイレベル会合には、気候研究者、投資家、グリーンボンド発行体、政策立案者など53名の参加者が集まり、金融システムが気候リスクをどのように共同で乗り越えられるかを議論した。
すべての投資は、社会的および/または環境的に、プラスまたはマイナスの影響をもたらす。同様に、洪水や干ばつなどの気候事象は、金融上の影響をもたらす。シンポジウムは次の問いを投げかけた。金融システムは、気候リスクの評価と管理にどの程度備えているのか。注目を集めつつある解決策の一つが、急速に成長しているグリーンボンド市場である。同市場は2008年に始まり、現在の残高は約4,000億ドルにまで拡大したが、まだグリーン金融で必要とされる1兆ドル(年間)を大きく下回っている。
気候リスクとは何か、また金融システムがそれを懸念すべき理由は何か?
6,000人を超える世界中の科学者による研究を含む2018年のIPCC報告書によれば、「地球温暖化を摂氏1.5度に抑えるには、急速で広範かつ前例のない変化が社会のあらゆる側面で必要となる[筆者による強調]」。また、2030年までに2010年比でCO2排出量を45%削減し、2050年頃に実質ゼロに到達するために、我々は迅速に行動しなければならない。これは不可能な課題ではないが、非常に困難な課題である。
金融システムは、この目標を達成することに伴うリスクに備えているだろうか。たとえば、移行リスクによって評価額が影響を受けることや、座礁資産(「化石燃料の供給および発電資源のうち、経済的寿命の終了前のいずれかの時点で、経済的収益を生み出せなくなるもの」と定義される)の発生などである。また、この目標を達成できないことに伴うリスク、たとえば、より高い水準の地球温暖化が社会や投資に及ぼす影響に対しても備えているだろうか。
金融安定理事会のG20気候関連財務情報開示タスクフォース(TCFD)の定義を基に、気候リスクは主に二つのカテゴリーに分類して理解することができる。
物理的リスク
気候モデルは、地球温暖化が続けば、気象パターンがより極端になると予測している。2018年のIPCC報告書は、産業革命前の水準に比べて既に約1度上昇していることから、2100年までに3度の経路をたどっていることを確認している。
温暖化が1.5度を超えると、気候リスクが著しく高まるというのが、確固たる見解である。この0.5度の差が本当に重要なのかと疑問に思う人のために言えば、重要である。IPCCの報告によれば、2度の温暖化により、海洋のサンゴは不可逆的に全滅する可能性がある一方、1.5度以内に抑えられれば、10〜30%が生き残る可能性がある。北極の夏は、2度シナリオでは10年に1度氷が消えるかもしれないが、1.5度の世界では100年に1度にとどまる。
2度の上昇では、海面が追加で10cm上昇する可能性があり、数百万人の人々の土地と生計を押し流すおそれがある。世界の約10人に1人が低標高の沿岸地域に暮らしている。低地沿岸部に最も多くの人々が住む10か国は、中国、インド、バングラデシュ、ベトナム、インドネシア、日本、エジプト、米国、タイ、フィリピンである。
気候の出来事は、食料安全保障にも深刻な影響を及ぼし、作物を破壊し、食料の貯蔵や輸送を混乱させる可能性がある。さらに、農業は世界で最も貧しい人々の主要な雇用源であり、こうした混乱は世界で最も脆弱な人々の生計を脅かす。
気候変動は極端な気象現象を悪化させる。たとえば、2018年夏に見られたハリケーン、暴風雨、高温、山火事などである。これらは建物やインフラに被害を与え(資産価値を低下させ)、停電による供給網の深刻な混乱や、農業収量の減少をもたらす。人々や社会に壊滅的な影響を与えることに加え、これらは経済にも負の衝撃をもたらす。
移行リスク
パリ協定を達成し、今世紀末までに地球温暖化を1.5〜2度以内に抑えるためには、低炭素経済への幅広い移行が必要である。これには、技術面の転換(化石燃料エネルギーから再生可能エネルギーへ、エネルギー効率の向上、グリーンインフラへの転換)や、大規模なネガティブエミッション技術の開発などの技術的進歩、さらに政府の気候政策(炭素税、グリーン成長政策)の実施が含まれる。こうした変化は、企業の評価額や収益性に大きな影響を及ぼす可能性が高い。
参考までに、Carbon Trackerの試算では、2度シナリオにおいて、必要な炭素排出削減を達成するために、1,040億ドル相当の化石燃料資産が「座礁」するリスクにさらされている。さらに、エネルギー技術の経済性も変化している。試算によれば、2021年までに新規の風力発電は既存の石炭火力よりも安価になる。2023年までには、新規の太陽光発電も既存の石炭火力より安価になると予想されている。
低炭素への移行を支援する世界的な政策の取り組みが進められているだけでなく、技術革命も始まっている。それは影響力を増しつつある経済的な力である。国際再生可能エネルギー機関は、現在、世界で1,030万人の再生可能エネルギー関連の雇用があると試算しており、これは2017年比で5.3%の増加である。米国エネルギー省の最近の報告によれば、電力発電部門の雇用において最も大きな割合を占めるのは太陽光エネルギーであり、風力エネルギーが3番目に大きい。一方、石炭産業は過去10年間で縮小している。2016年には、米国の太陽光関連の雇用が25%増加し、米国の風力エネルギー産業の従業員数は32%増加した。
金融システムはどのように対応しているのか?
2015年、イングランド銀行総裁マーク・カーニーは、現在では画期的とされる演説を行い、その中で気候変動と金融安定性に関する「地平線の悲劇」について語った。これを受けて金融安定理事会は、気候関連財務情報開示タスクフォース(TCFD)を立ち上げた。同タスクフォースは、企業や投資家に対し、前述の気候リスクおよび異なる地球温暖化シナリオに照らして、ポートフォリオのストレステストを実施するよう促す任意の提言を公表した。その後この動きは広がり、TCFDや気候リスク分析ツールの開発は着実に進んでいるものの、まだ完成には程遠い。気候リスクと開示は依然として初期段階にあり、ステークホルダーの間で十分に理解されていない。
気候研究者はまた、一部の原則、たとえば地球温暖化を抑えるための脱炭素の必要性や、地球温暖化が極端な事象を悪化させることなどは広く受け入れられているものの、気候リスクのモデル化には依然として大きな不確実性が残っていると指摘している。異なるシナリオをどのように理解し、比較するかという点である。シンポジウムでは、気候リスクの測定と管理という課題に取り組むために、気候研究者、投資家、そしてより広い金融システムの間での対話の改善が必要であることが明らかになった。金融セクターはリスクの価格付けを事業としているが、気候リスクを金融リスクに変換するためには、より良いデータとツールも必要である。
ただし、AIMは、気候変動を金融リスクの観点からのみ捉えることには、危険性と意図しない結果をもたらす可能性があると警告している。また、低炭素移行への資金供給を十分に行わないことや、気候の脅威に対して脆弱な地域への資金配分を見直さないことにもリスクがある。たとえば、東南アジアの大部分が高リスクとされ、海面上昇に対して理論上「投資不適格」かつ「保険不適格」と判断された場合、その地域のレジリエンスを向上させるための投資機会を見逃していることになるのではないか。
グリーンボンドは気候リスクを管理するうえで有効な手段か?
グリーンボンドとは、低炭素および/または環境に関する活動や分野への資金使途が定められた、自ら表示したラベル付きの債券であり、近年のグリーンファイナンスの資金フローを支える金融イノベーションの中でも、主要な成功事例の一つである。この急成長中の新興資産クラスが、気候リスクの管理を支援する有効な手段となり得る理由は数多くある。
第一に、グリーンボンドの枠組みは低炭素資産への資金供給を重視する傾向がある。グリーンボンドの総発行額のおよそ40%はエネルギープロジェクトに充てられており、再生可能エネルギーの発電などがこれに該当する。また、LO-Funds Global Climate Bondファンド(Environmental Financeマガジンの「グリーンボンドファンド・オブ・ザ・イヤー」受賞)の87%は、2017年に緩和を重視した活動に投じられた。AIMの分析では、グリーンボンド市場において、緩和重視の活動への資金よりも、適応重視の活動に資金を充てて物理的リスクに対処するための資金は少ないことが確認されている。
第二に、発行体がグリーンボンドを発行するという選択は、移行リスクへの対応を目指していることのシグナルともなり得る。このシグナルが成立するのは、グリーンボンドの枠組みが企業全体の幅広い移行と整合している場合に限られる。すなわち、発行体が逆効果となる戦略を継続するための社会的な許容を得る手段として利用されていないことが前提となる。これがAIMがグリーンボンドを、枠組みと発行体の双方を組み合わせた基準で検証している理由の一つである。
第三に、グリーンボンド発行に関する情報開示の充実は、気候関連事項について発行体と投資家の間の透明性と対話を高める。グリーンボンド市場では、情報開示は関連性がある場合には、依然として炭素関連データに大きく集中している。AIMは、物理的リスクに関する情報開示の拡充をますます促進しようとしている。
AIMは、South Poleと協力し、グリーンボンドの物理的リスクへの曝露を把握するためのツールを開発している。このツールは、発行体レベルと資産レベルの両方に適用することができる。これまでのところ、グリーンボンド市場は、融資対象の活動に関連する想定される影響(たとえば、風力発電所への融資により回避されるCO2排出量のトン数を、通常の事業運営と比較した場合など)に主に焦点を当ててきた。
しかし、気候リスクを効果的に管理するためには、次のことも問う必要がある。気候条件の変化や極端な気象事象のリスクを踏まえ、風力発電所が想定された効果を生み出せないリスクはどの程度か。たとえば、最近の暴風雨やハリケーンにより、米国およびカリブ海地域
の複数の太陽光発電所が被害を受けた。言い換えれば、我々の移行の取り組みはどれほど強靭か。この問いに答えるため、このツールは、異なる温暖化シナリオ(たとえば2度と4度の比較)で予想される様々な物理的リスクに照らして、現在講じられている適応措置を評価する。たとえば、その太陽光発電所や風力発電所には、暴風雨や洪水の防止管理計画があるか。戦略的な地域に立地しているか。変化する、あるいは極端な気象条件下でも耐え、運転を継続できるか。
グリーンボンドは気候リスクを管理する有効な手段となり得るが、万能薬ではない
要約すると、我々の見解は次のとおりである。グリーンボンドは、発行体と投資家が気候変動の緩和と適応の双方に注力し、グリーンボンドが発行体の低炭素移行計画と整合していることを示すならば、気候リスクを管理する有効な手段となり得る。発行体の責任を評価しない場合、グリーンボンドは気候リスクに対して脆弱なままとなる。すなわち、2度シナリオにおいて、想定された戦略を実行できない、あるいは予測を達成できない発行体が発行したグリーンボンドは、世界の政策や消費者の需要が変化するにつれて、その「通常どおりの事業」の収益性を低下させたり、事象リスクに対して資産を脆弱にしたりするおそれがある。
AIMの社内での持続可能性検証と影響分析は、その両面を含んでいる。すなわち、移行の観点から発行体と枠組みの双方を評価するとともに、気候レジリエンスを促進する活動を支援することを目指している。また、これらの要素について透明性と報告を求め、奨励している。これは、投資家が気候リスクと影響を理解し、ステークホルダーに伝達することに役立つ。
しかし、気候リスクを進めるうえで比較可能性とデータ活用を可能にするため、ツールの開発と情報開示の調和については、依然として大きな追加作業が必要である。専門のインパクト債運用会社として、我々のすべての投資はパリ協定と持続可能な開発目標を支援しなければならない。気候リスクの評価は、我々の事業の中核である。
気候変動の緊急性は無視できない。2018年のIPCC報告書が強調しているように、地球温暖化とその潜在的に壊滅的な影響を抑えるための猶予は限られている。極めて野心的な脱炭素目標を達成できなければ、その影響への適応に向けた取り組みを大幅に強化する必要がある。いずれにしても明らかなのは、これまでどおりの事業のやり方を続けることはできないということである。




