昨年、主要な温室効果ガス排出国が大きな気候目標を発表したことを受け、2021年には大きな前進を遂げなければなりません。
運輸と電力のセクターは、他のセクターよりも速く脱炭素化できます。
電気自動車や稼働していないe-バス車両を蓄電池システムとして賢く活用するといった解決策を、優先的に検討すべきです。
2020年には気候変動対策に関する重要な発表が行われました。以下を含む主要経済国は、中国、日本、韓国、米国(次期大統領バイデン氏の選挙運動に基づく)、およびEUは、今世紀半ば頃までにネットゼロ経済を実現することを約束しました(中国の場合は2060年まで)。これらを合わせると、世界の温室効果ガス(GHG)排出量の半分以上(2018年)を占めていました。
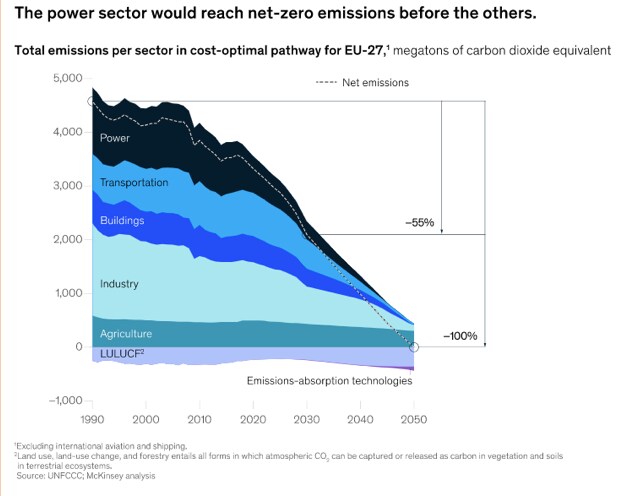
しかし、これらの発表を現実のものとするには、今年中に大きな前進を遂げる必要があります。図1が例として示すEUの2050年ネットゼロ目標のように、運輸と電力のセクターは「先導役」として、他のセクターよりも速く排出量を削減します。他の分析でも、中国の2060年ネットゼロ公約について同様の結論が示されています。
これら2つの先導産業において排出量を抑制する主な要因は何か、また2021年の優先事項は何か。
課題
まず、排出量の内訳と、運輸と電力が比較的速く脱炭素化できる理由を見ていきましょう。ただし、現在の予測によれば、その速度は十分ではありません。
2017年には世界全体で約50ギガトンの二酸化炭素が排出されました。2050年頃までに排出量を実質ゼロにしなければ、1.5度目標の範囲内にとどまることはできず、これはIPCCが報告しているとおりです。これらの排出の主要な要因は5つあり:発電(約25%)、農業(約24%)、製造業(約21%)、運輸(約14%)、建物(約6%)です。このほか、その他のさまざまな温室効果ガス排出源が約10%を占めています。
運輸とエネルギーのセクターが他のセクターよりも速く動けるのであれば、3つの側面にわたって2021年にそれらに追い風を与える5つの転換策があります。これらは、エネルギー転換委員会により提案されたもの:1. 効率向上によるエネルギー使用の削減、2. より多くの人々のためのクリーンエネルギーの生成、3. 化石燃料による発電のクリーンエネルギーへの代替。
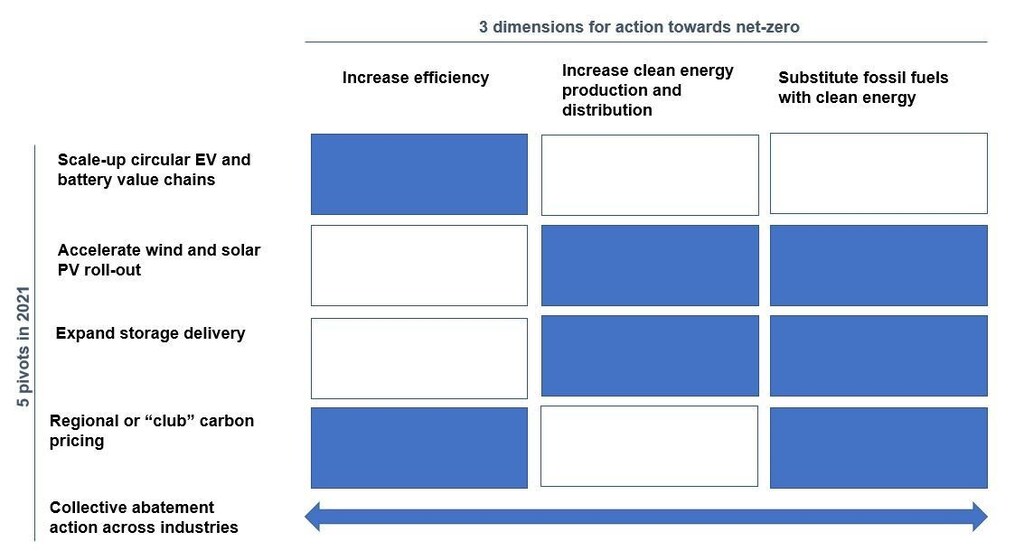
1. 道路輸送向けの電気自動車の導入を、EVインフラと電池セル製造への投資によって拡大する
電気自動車は、内燃機関と比べて3~5倍効率的です。また、EVはライフサイクル全体での炭素排出量が低いことにも関連しています。軽量車両の輸送において、電気自動車の普及を加速させるうえでの主要なボトルネックには、一次利用・二次利用の両方で電池を高効率に活用する手段を含む循環型電池サプライチェーンの立ち上げ、大規模な電気バスおよびEV車両群の導入、それに伴う充電インフラの整備が含まれます。
電池生産量の35%増加が2030年までに、ベースシナリオの予測と比べて必要となります。これはパリ協定の2℃目標のみを達成するためのものです。これこそ、2021年に直ちに投資を向けるべき分野です。機関投資家による資金に加え、公的資金も極めて重要です。既に約束された資金は補完され、迅速に活用される必要があります。これには、EUによる複数年にわたる電池セル製造への32億ユーロの投資、20億ドル超のインド政府によるコミットメント、そして次期大統領バイデン氏による2兆ドルの投入(今後4年間のクリーンエネルギー経済のため)が含まれます。
2. 風力と太陽光発電によるグリーン電力の加速
クリーンな電力生成に向けた主な推進力は、追加の風力および太陽光PVをより速く導入することであり、原子力発電(社会的に受け入れられる場合)、およびエネルギー貯蔵システムを理想的にはギガワット級で導入すること、または再生可能エネルギーの断続性に対処するためのその他の系統柔軟性オプションを導入することです。
ブルームバーグ・ニューエナジー・アウトルックは、次のように試算しています「1.75℃の温暖化に沿った軌道に乗るために電力システムを拡大し脱炭素化するには、今後30年間で発電設備と電池に約35.1兆ドルの投資が必要となる」。電力網と水素製造に必要な投資を加えると、この数字は2050年までに78~130兆ドルという途方もない規模に達します。
2020年代には、グリーン電力生成のための風力と太陽光PVの展開が最優先事項であり、電池やその他の柔軟性オプションと組み合わせる必要があります。再生可能エネルギーと電池は、70%から80%の普及率の間で経済的限界に直面しており(ほとんどの市場において)、そのため今後10年間は、この限界にできるだけ速く近づくことが重要です。

3. 再生可能エネルギーを最大限に活用するための蓄電の拡大
再生可能エネルギーは断続的であるため、蓄電システムによって補完される必要があります。リチウムイオン電池の導入を主な牽引役とする蓄電市場は、2019年に減少しました。ほぼ10年ぶりのことであり、市場が依然として政策支援に大きく依存していることを示しています。ギガワット規模の蓄電システム(例:揚水発電)は、容易に拡大できず、現時点では電池で代替することもできません。
しかし、2021年には、電気自動車や稼働していない電気バス車両群を蓄電システムとして賢く活用することを優先的に検討すべきです。運輸とエネルギーのセクターを車両対系統(V2G)のソリューションで結びつけることで、2030年の蓄電需要の65%を満たすことができ、主要な系統柔軟性ソリューションとなり得ます。また、車両所有者は、電気料金が安いときに電力を購入し、高いときに愛車を逆充電して電力を系統に戻して売ることで、車両の所有コストを相殺することも可能になります。
これを実現するためには、双方向充電を規制するための規制改革と基準策定を優先すべきであり、ビジネスモデルを検証し消費者の行動を試すための追加の実験も必要です。EVのサービスとしての共同利用に対する民間セクターの投資も推進されるべきです。
4. 炭素価格付けを推進し、あらゆる場所でクリーンエネルギーの利用を促す
拡大される炭素価格制度に対する勢いと事業者の支持は高まりつつあり、EU、米国、中国がネットゼロへのコミットメントを示した今、そうした制度の交渉はより容易になる可能性があります(例:「気候クラブ」において)。地域を越えた共同行動は、移行コストを大幅に削減できます。その好例が、2021年半ばに予定されているEUの国境炭素税の提案です。これは、広範な影響を及ぼし得る「ローカル」な政策であり、世界貿易とバリューチェーン全体の排出量に影響を及ぼします。これは確かに論争を呼ぶ取り組みであり、EUの貿易相手国からの反発を招くと予想されています。また、排出量取引制度の連携など、代替的なアプローチにつながる可能性もあります。いずれにせよ、バリューチェーンのグリーン化と再生可能エネルギーの追加導入を支援する上で、触媒的な役割を果たし得ます。
5. バリューチェーンと産業全体にわたる共同での削減努力を確立する
排出量を削減するための、認められた基準、ベースライン、目標、資金調達の手段を確立するためには、共同行動が不可欠です。その一例が「バッテリーパスポート」イニシアチブです。これは、Global Battery Allianceによる、電池の環境・社会・ガバナンス(ESG)に関するフットプリントを測定、追跡、改善するための取り組みの一つであり、電池バリューチェーン全体の温室効果ガスフットプリントも時間をかけて対象としています。もう一つはMission Possible Platformの取り組みです。同様に、削減の経路も、他のバリューチェーンや産業において共同行動として実行されなければなりません。
そのため、リーダーたちが11月にグラスゴーで開催されるCOP26に集まる時点では、世界は気候変動対策で大きく前進しているはずです。今年は、主要な市場においてネットゼロに適合した道筋へとさらに近づく画期的な進展が見られるかもしれません。




