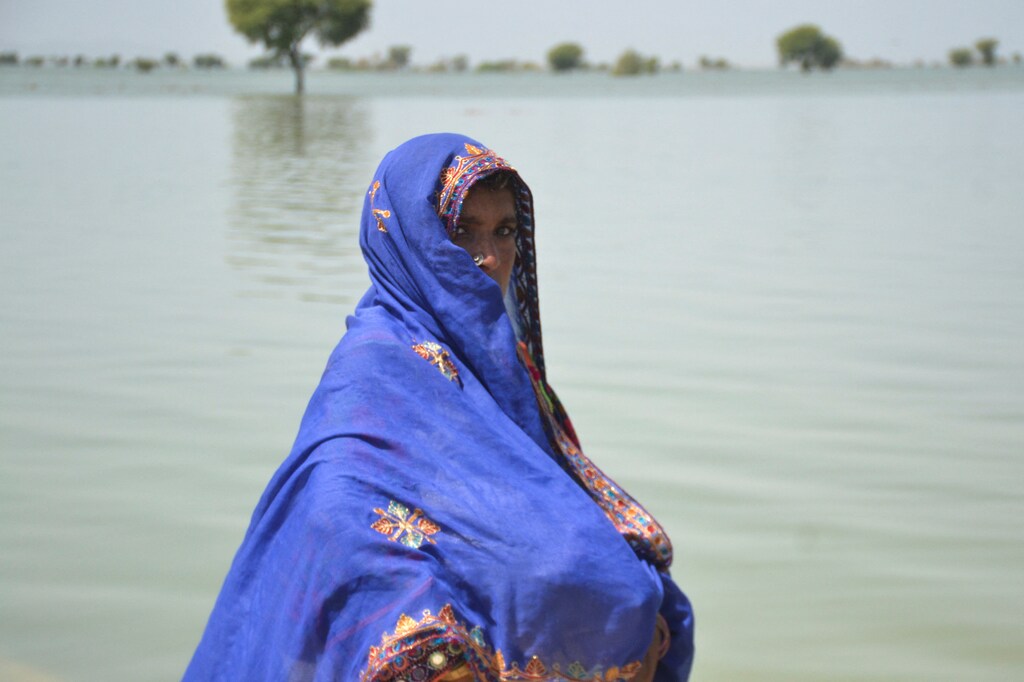
インフレと続くパンデミックに直面するなか、パキスタンは大規模な洪水に見舞われ、国内の最貧困層はさらに危険な状況に追い込まれた。
しかし、基本的な技術を活用するデジタル包摂スキームにより、歴史的に社会から疎外され、十分な銀行サービスを受けられなかった数百万人に、金融支援が届き続けている。
このスキームのおかげで、現在、数百万人の女性が銀行口座を利用できるようになった。
パキスタンで最近発生した洪水により、約7,000万人の暮らしが一変し、1,600万世帯が被害を受けた。救援活動を見守ってきた国連事務総長は、この自然災害を「人為的なもの」と呼び、気候変動が甚大な苦難を悪化させた要因だと指摘した。
すでに高インフレに苦しみ、新型コロナウイルス感染症のパンデミックにもなお対応するなか、洪水はパキスタンの最貧困層が直面する課題をさらに深刻化させた。
この危機は、人道支援を効率的かつ透明性の高い手続きで届ける必要性を改めて浮き彫りにした。技術を活用すれば、支援の実施や配分、そして何よりも活用を確実に進めることができる。
デジタル化は、パキスタンで進行中のような人道危機に対処する有効な手段となり得る。今日、世界銀行の革新的な「金融包摂」スキームや、パキスタンの「Asaan Mobile Account(AMA)」スキームのような取り組みを始動させるために必要な資源、インフラ、技術はすでに整っている。AMAは数百万人のパキスタン人に銀行口座を開設し、続く洪水危機のなかで緊急資金を受け取れるようにしている。
庶民の自立は、女性の金融包摂から始まる
パキスタンで次のスローガンを掲げて開始されたアーム・アーデミー・キー・アーザーディー(ウルドゥー語で「庶民の自立」の意)AMAスキームでは、すでに550万件を超える口座が登録されている。
注目すべきことに、パキスタンのAMAスキームに登録した人の44%は女性だった。銀行口座保有者全体に占める女性の割合はわずか18%であるにもかかわらずだ。
世界経済フォーラムの「2022年ジェンダー・ギャップ・レポート」によると、パキスタンは分析対象146カ国中、経済参加と機会の分野で世界145位だった。経済における女性の地位には、まだ多くの課題が残されている。進展は見られ、金融サービスへのアクセスについては「権利がほぼ平等」になっているものの、同国では男女間の経済的包摂に大きな格差が残っている。
AMAスキームは、この状況の是正にある程度寄与し、同国の1億1,000万人の女性が経済的・金融的平等を実現する助けとなる。調査によると金融包摂を促進することは、人々を貧困から脱却させるための重要な手段である。そのため、女性を金融システムに組み入れるAMAのようなスキームは、女性と社会全体に幅広く長期的な恩恵をもたらし得る。
パキスタンが今経験しているような危機の時には、これは極めて重要だ。誰もが政府の緊急資金を受け取る手段を持つべきである。
多対多の仕組みが、すべての人の安全性を高める
このスキームの利用を最大限に広げ、さらに
これを主に可能にしたのは、相互運用可能なインフラである。AMAが基盤とするUSSD(非構造化付加サービスデータ)プラットフォームはSMSに似ており、金融サービスを利用するのにインターネット接続もスマートフォンも必要としない。
多対多のUSSDプラットフォームは、多数の金融機関と通信事業者が、そのインフラ上で対等な担い手として運用している点でも独自性がある。この強固な基盤により、緊急救援の際にも、資金の配分と割り当ての透明性が保たれ、金融支援が不適切な場所や人の手に流れるのを防げる。
実際、AMAスキームによって、洪水で外部とのつながりを断たれたり、住む場所を追われたりしたパキスタンの人々や地域社会(その多くは女性)が、緊急資金を受け取れる。
洪水で荒廃したパキスタンでは、救援活動を支援する対応要員が、被災者の一覧を並行して作成できる。被災世帯の身分証明番号などを集め、災害への国家対応を担う当局と連携して活動する。これにより、緊急資金を必要とするすべての人が口座を開設し、迅速に資金を受け取れる。
政府は、リアルタイムで状況を把握し、説明責任を果たしながら、透明性の高い方法で資金を即時かつ確実に支給できる。
代理店間の相互運用性も洪水対応に役立ち、被災者への支援効果を大きく高める。利用者は参加銀行や通信事業者のいずれかが運営する複数の代理店を容易に利用できる。
AMAスキームは、救援資金の支給に関する政府の貴重なデータも提供する。そのため、途上国でも先進国でも再現できる有用なモデルとなっている。

決済に応用できる再現可能なモデル
データを透明性の高い方法で収集し、広範に資金を支給するこの仕組みは、緊急資金を市民に直接送金したい政府にとって、ニーズに合わせてすぐに使えるソリューションである。パキスタンが洪水被災者に行ったように、自然災害の被災者へ直接送金できるほか、さまざまな用途が考えられる。
例えば、難民への送金にもこのモデルを活用できる。政府側にも受取人側にも高価な機器はほとんど必要ないため、ウクライナのような戦争地域から逃れる人々は、出身国または受け入れ国から送金を受け取れる。その一方で、送金を行う国は難民の数に関する重要なデータを得られる。
パキスタンのAMAのような取り組みがあれば、誰もが、最貧困層や金融サービスから排除されてきた人々、少数派の人々であっても、銀行口座を開設し、必要に応じて緊急資金を受け取れる。
自然災害や紛争、その他の不安定要因に世界が立ち向かうなか、金融包摂を確実にするこのようなシンプルで効果的な方法によって、最も脆弱な立場にある人々も困難な時期を乗り越えられる。




