投資家は、気候変動が投資に及ぼす影響を評価し、ポートフォリオのレジリエンスを高める適切な戦略を見極めなければなりません。
GICとそのパートナーは、将来起こり得る複数の経路を描き、ポートフォリオにストレステストを行うための気候シナリオ群と、各シナリオの可能性を評価するための気候指標群を開発しました。
最新のシナリオ群と指標に基づく分析は明確です。今後、ボラティリティの拡大、不確実性の継続、移行リスクと物理的リスクの高まり、そして破壊的な変化が予想されます。
国連の気候変動に関する政府間パネル(IPCC)が最近発表した報告書における厳しい警告は、報告書明確でした。気候変動の緩和策と適応策の多くはすでに利用可能ですが、地球温暖化を2ºCを大きく下回る水準に抑えるというパリ協定の目標を達成する機会の窓は急速に閉じつつあります。
排出量を直ちに大幅削減しなければ、地球と、そこに暮らす地域社会や生物多様性に、取り返しのつかない損害を与えるおそれがあります。
長期投資家として、私たちは気候変動が投資ポートフォリオに及ぼす重大な影響を認識しています。しかし、気候変動に対するポートフォリオのレジリエンスを高める適切な戦略を決めるのは簡単ではありません。気候リスクがどのように進展し、マクロ経済や市場環境にどのような影響を及ぼすのかが不確実であるため、判断はさらに難しくなります。
気候シナリオ分析は、長期投資家がこうした不確実性に対処するための体系的なアプローチを提供します。GICはOrtec FinanceおよびCambridge Econometricsと連携し、気候シナリオ群を開発しました。これにより、将来起こり得る複数の経路を描き、当社のポートフォリオにストレステストを行います。
ネットゼロの達成か移行の失敗かという二つの二者択一的な結果を反映するシナリオに加え、気候政策の策定や気候リスクへの市場の反応に伴う細かな違いを考慮するため、独自のシナリオを二つ設計しました。
独自シナリオでは、従来の気候シナリオの多くより一歩踏み込み、市場が将来の気候リスクをどのように織り込むかを検討するとともに、市場が過剰反応し、センチメントショックを引き起こす可能性も取り入れています。
さらに、気候指標群を作成し、各シナリオの可能性を評価しました。最新のシナリオ群と指標に基づく分析は明確です。ボラティリティの拡大、不確実性の継続、移行リスクと物理的リスクの高まり、そして破壊的な変化が今後予想されます。
GICの気候シナリオ
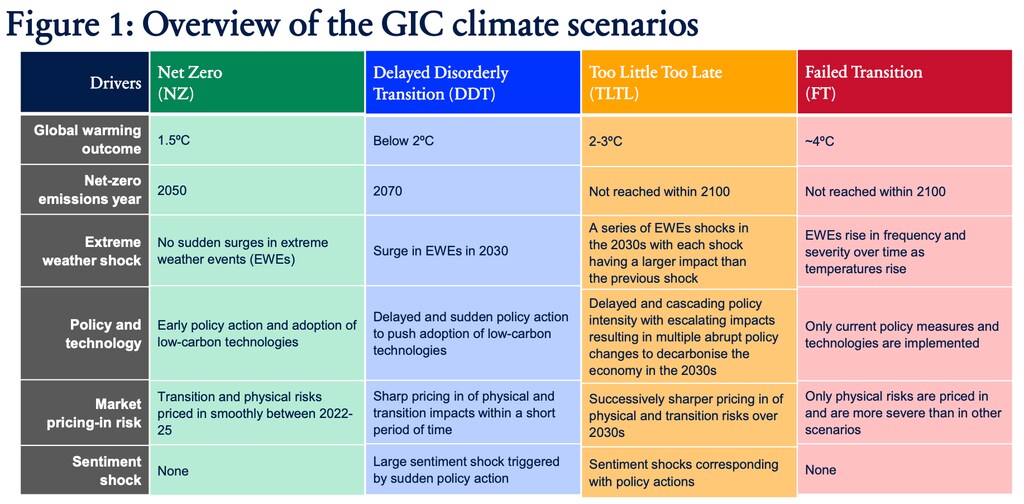
両極をなす二つのシナリオの一つは、楽観的なネットゼロ・シナリオです。気候政策が早期かつ秩序立って導入され、世界が2050年までにネットゼロを達成します。より悲観的な移行失敗シナリオでは、新たな政策措置は講じられず、気候変動に起因する深刻な物理的影響が生じると想定します。2100年までに世界の平均気温は産業革命前の水準を4ºC以上上回ります。
遅延した無秩序な移行は、気候政策の実施が遅れ、異常気象によるショックが急増して世論の圧力が高まり、政府が行動を迫られる世界を描きます。対応が遅れたため、はるかに厳しい措置が、より短い期間で実施されます。地球温暖化は2ºC未満に抑えられる一方、市場は異常気象や政策のショックに過剰反応し、センチメントショックが収まった後に回復します。
「遅すぎる対応」シナリオでも、政策立案者は気候政策の制定を先送りし、一連の異常気象によるショックを受けて世論の圧力が高まってから、ようやく対応します。「遅延した無秩序な移行」と異なり、政策対応は間に合わず、規模も不十分なため、2100年までに地球温暖化は2~3ºCに達します。このシナリオでは、複数の突発的な異常気象によるショックや政策変更の結果、市場のボラティリティも高まります。
ネットゼロ、遅延した無秩序な移行、移行失敗の各シナリオは、金融システムをグリーン化するためのネットワーク(NGFS)が開発したシナリオに沿っています。一方、NGFSは「遅すぎる対応」の有用性について論じていましたが、GICはこれをポートフォリオ分析用のシナリオとして初めて開発しました。
投資家は、政策措置が不十分で物理的リスクが高まる将来の世界も考慮すべきだと考え、この破壊的なシナリオを検討することにしました。最新の国連排出ギャップ報告書が、現在確約されている政策に基づくと、2100年の気温上昇は2.4ºCから2.8ºCになると予測していることから、これは特に重要です。

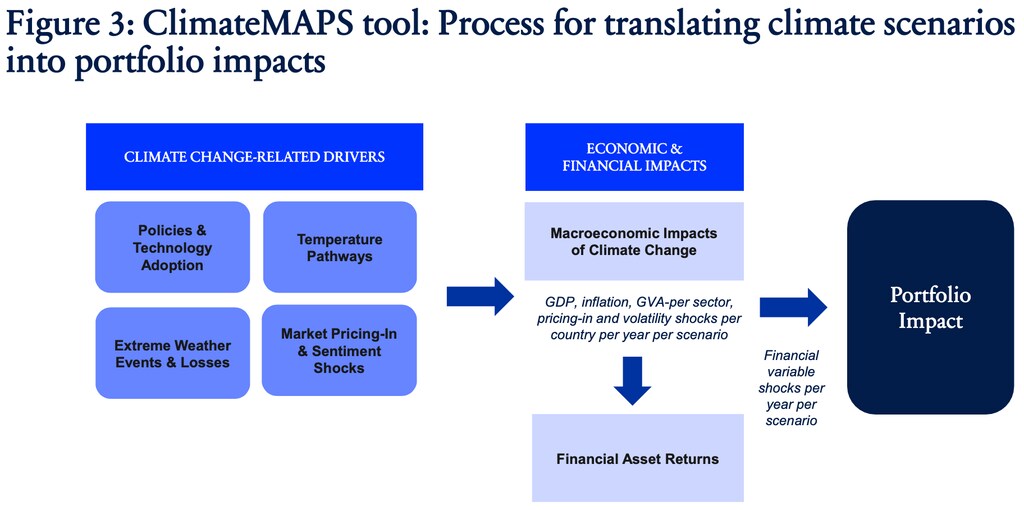
気候変動を形作る可能性のあるさまざまな要因を調整した後、Ortec FinanceのClimateMAPSモデルを用いて、国内総生産(GDP)成長率、インフレ率、金融資産のリターンなどのマクロ指標への影響を評価しました。
気候指標:予測ではなく、備えを
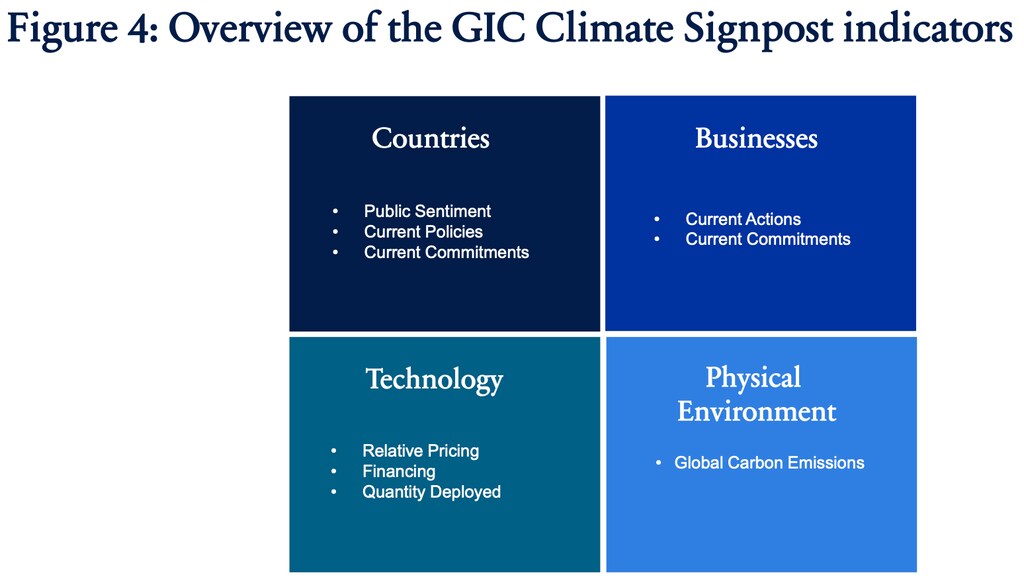
各シナリオの下で想定される経済・投資環境を検討することに加え、シナリオ間の相対的な可能性を評価するための気候指標群を作成しました。
この指標群には、気候変動に関する政府や企業のコミットメントと施策、技術、既存の炭素排出量など、過去の指標と将来を見据えた指標が体系的に組み込まれています。
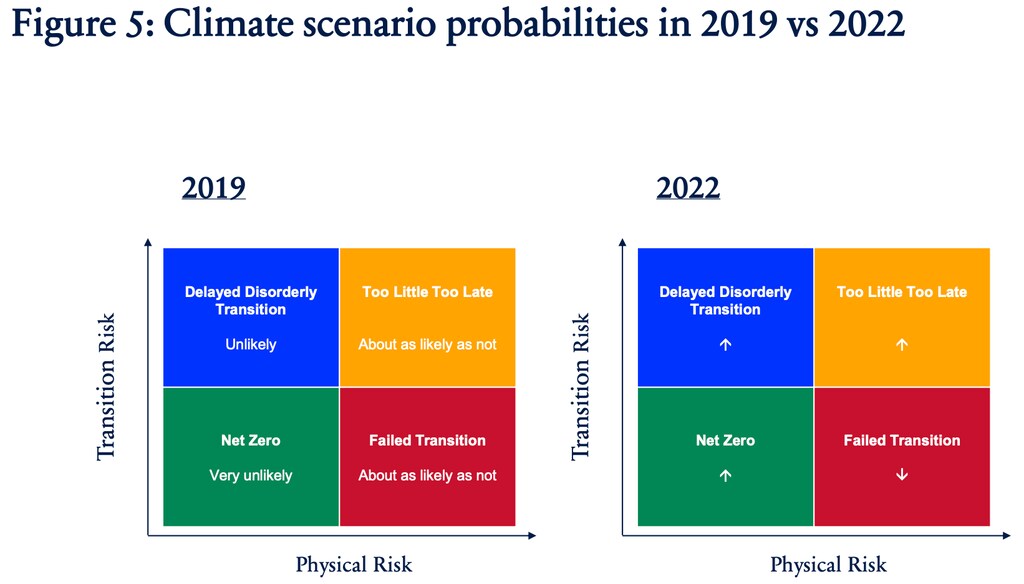
最新の指標では、最も可能性が高いシナリオは「遅すぎる対応」で、次いで「移行失敗」、「遅延した無秩序な移行」、「ネットゼロ」の順です。ただし、どのシナリオも確率は50%を超えておらず、投資家が対処すべき見通しの不確実性の高さを示しています。
ボラティリティの拡大、不確実性の高まり
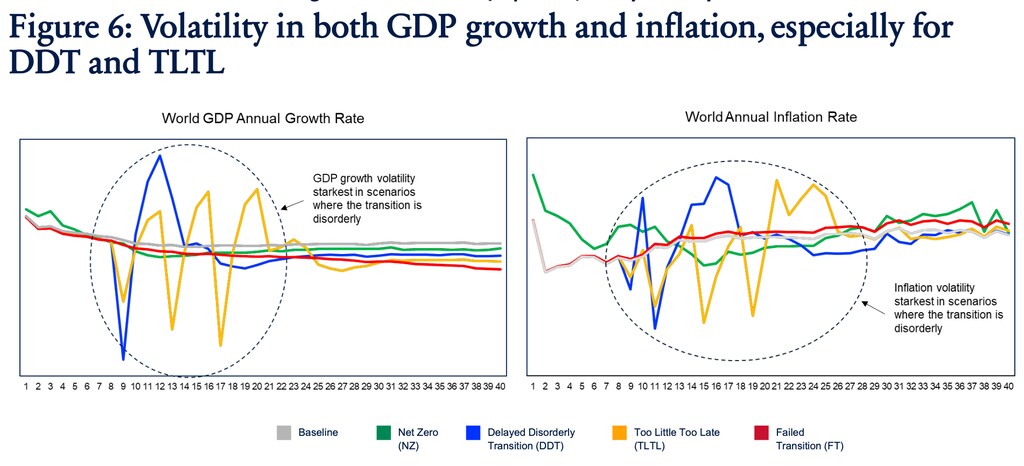
したがって投資家は、物理的リスク、移行リスク、市場リスクが破壊的な形で進展する可能性を踏まえ、マクロ経済と市場のボラティリティ拡大に備えるべきです。例えば「遅延した無秩序な移行」と「遅すぎる対応」のシナリオでは、異常気象によるショックが始まると政策が急変し、GDPとインフレ率の両方が大きく変動します。
第二に、最終的にどのシナリオが現実化するかが極めて不確実であるため、投資家は移行リスクと物理的リスクの両方をバランスよく管理する必要があります。起こり得る結果の幅を踏まえ、特定の一つのシナリオだけに最適化しないことも重要です。
第三に、市場ベータは長期的に、気候変動に関連する要因、特に物理的リスクによる悪影響を受ける可能性が高いと考えられます。ただし、成長やリターンへの影響はシナリオ、国、セクターによって大きく異なります。
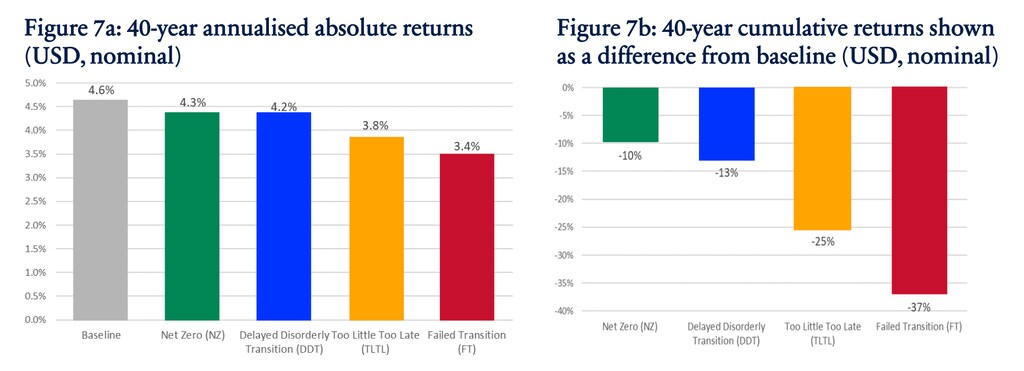
株式60%、債券40%で構成される仮想のグローバル・ポートフォリオは、40年間にわたりプラスのリターンを生み続けます。しかし、パフォーマンスの低下は顕著で、気候変動によってリターンはおよそ10%から40%近く減少します。
一方、上振れの可能性もあります。新興国市場など、低炭素型の公益事業へのエクスポージャーが低い株式市場は、他を上回るリターンを得る可能性があります。
現在の気候関連金融モデルの多くには限界があり、脱炭素化ソリューションによる上振れ効果を十分に捉えられません。必要な気候技術を持つ企業がまだ存在しないか、開発の初期段階にあるためです。
気候変動への適応に向けた支出と、それによって生じる投資機会も、気候モデルにまだ十分取り込まれていない領域です。
最終的に投資家は、機動的にポートフォリオを運用し、トップダウンの資産配分やリスク管理からボトムアップの個別銘柄選定まで、投資プロセス全体に気候リスクと機会の両方を組み込む必要があります。
これらの気候シナリオと指標は未来を予測するものではありませんが、いずれ訪れる移行への備えに役立ちます。対応が遅すぎたり、不十分だったりしないことを願うばかりです。




