企業の脱炭素化では、排出削減とともに財務的リターンをもたらす、効果が実証された施策を優先する方向へ重点が移っている。
投資の将来性を確保するには、炭素集約度、水使用量、生物多様性への影響、農業のレジリエンスなど、新たな指標が必要だ。
相次ぐ情報開示法制により、環境パフォーマンスの報告は企業の財務パフォーマンスと同等の位置づけへと高まっている。
世界が移行に伴う高いコストと限られた時間に直面するなか、振り子は野心的な企業公約から、規制と情報開示要件の強化へと振れている。これはコンプライアンスと収益に影響するため、組織は脱炭素化が価値を生み出すようにすることを目指すようになった。目標達成をめぐるこの新たな環境により、組織は競争力を維持しながら、強化された規制要件に対応できる。
この変化は大きな転換を意味する。環境・社会・ガバナンス(ESG)チームは、何をすべきかを定めるうえで成果を上げてきた一方、その取り組みは日々の業務や財務上の意思決定から切り離されていることが少なくなかった。近年は、サステナビリティを事業運営と収益に直接組み込む、事業主導の移行へと統合が進んでいる。この変化は、投下資本利益率、事業継続性、そして許認可、賠償責任、財政的インセンティブなど、より広範な政策上の後押しを重視するものであり、移行を「投資適格」にする方法をめぐる政治的議論の幅を広げている。
リターンを重視する移行は、論調や投資、時には企業の組織図にも変化をもたらすが、脱炭素化を加速させるものとして歓迎すべきだ。目標達成を新たな通常の事業運営の中核に据えることにつながる。
脱炭素化投資のリターン
企業の脱炭素化では、投下資本利益率を把握することへと重点が移っている。リターンは、金銭的利益、炭素集約度の低減、または電力効率によって測定される。多くの企業は今なお「あらゆる場所で、あらゆることを、一度に」実現したいと考えているが、今後登場する初期段階の技術よりも、効果が実証された脱炭素化策を優先すべきだとの認識もある。この移行は段階的に進むもので、一夜にして実現するわけではない。
「すぐに成果が出る施策」を見極めれば、短期的な視点で企業の貸借対照表にとってより実践的なアプローチとなる。その効果は、コスト削減と削減可能な排出量の総計の両方で測定できる。
例えば、低コストのエネルギー効率化投資、より低炭素なエネルギー源への転換、資源利用の最適化は、財務面と環境面の双方で成果を上げる手段として、企業の優先課題に浮上している。サプライチェーン管理プログラムも重視されつつある。企業は製品のカーボンフットプリントを明らかにすることで、自社の事業範囲を超えて影響を及ぼし、原材料、ひいては製品の長期的な競争力を確保できる。
さらに、企業のネットゼロ公約の加速を求める投資家の圧力は一見弱まったものの、気候関連リスクと機会の透明性を求める動きは、今や金融機関が主導している。タクソノミー報告の枠組み、サステナビリティ・リンク・ローン、グリーンボンドのインセンティブが増えている。指標の再構成は断片的ではあるが、戦略的な財務手段となり、企業にサステナビリティへ向けた資本配分を革新的に考えるよう促している。
統合的なアプローチ
組織がサステナビリティを中核戦略に統合するなか、新たな「通常の事業運営」が生まれつつある。このアプローチの特徴は、投資評価に新たな指標を採用することだ。
企業が現在の事業運営と、より厳格なコンプライアンス基準を見据えた長期的な視点との両立を図るなか、評価の枠組みも進化している。従来の指標に、炭素集約度、水、生物多様性、農業のレジリエンスに関する評価が加わっている。特に、複数回の規制変更を経ても稼働し続ける数十年単位の資産投資には、将来に備えるための新たな指標とリスク評価が必要だ。
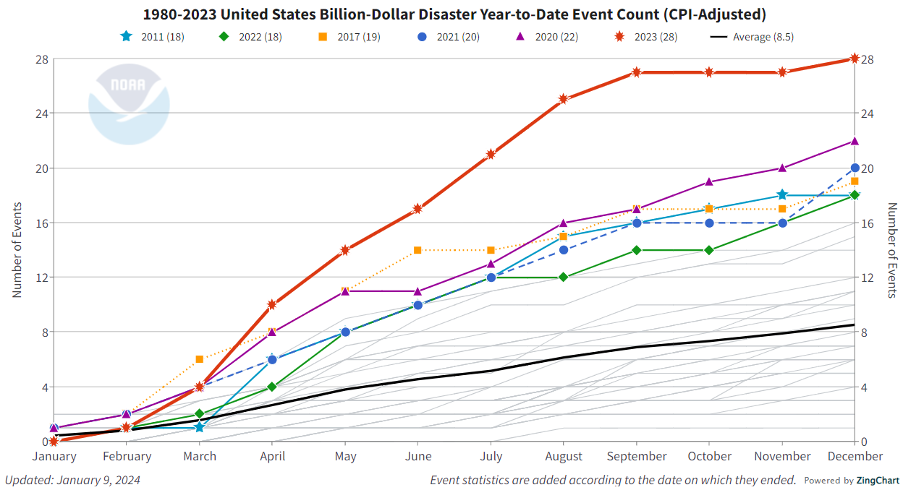
新たな通常の事業運営は、将来を見据えるだけのものではない。気候変動が民間部門に及ぼす財務的影響は、日々の事業運営にも現れている。記録的な保険損失がその証左であり、資産の減損、操業停止、サプライチェーンへの影響、保険料の上昇という形で収益を圧迫している。企業は環境レジリエンスの視点から財務的な存続可能性を再評価し、脆弱性を特定するとともに、必要に応じて代替策に投資する必要がある。具体策は、供給の安定確保や保険コストの削減から、規制市場への参入に向けたカーボンフットプリントの低減まで多岐にわたる。
報告規制は強化、事業運営上の官僚的障壁は緩和
企業のサステナビリティをめぐる規制環境は急速に変化している。企業サステナビリティ報告指令(CSRD)、企業サステナビリティ・デューデリジェンス指令(CSDDD)、炭素国境調整メカニズム(CBAM)などの法令は報告要件を大幅に強化し、環境パフォーマンスを財務パフォーマンスと明確に並ぶ位置づけとしている。こうした取り組みは欧州で始まったが、英国、シンガポール、オーストラリア、中国の動向に見られるように、世界へと広がっている。
これと並行して、報告規制が強化される一方、サステナビリティ関連プロジェクトの官僚的な障壁、いわゆる「レッドテープ」を減らす動きが目立っている。事業主導の移行を進めるには、投資の実行可能性を支える包括的な政策を規制当局に求める必要がある。新たな水素パイプラインの許認可要件、地層への排出物貯留に関する長期的な賠償責任条項、低炭素燃料への補助金の継続保証などが含まれる。政府は、承認手続きの簡素化や、官民パートナーシップにおける企業との連携強化が必要だと認識しつつある。これは、賠償責任とリスク分担を適切に管理し、脱炭素化プロジェクトの実施を早めるために欠かせない転換だ。障壁を減らし連携を強めることは、遅延のリスクを抑えながら、民間部門が環境目標と経済的リターンの双方を実現するうえで不可欠である。
さらに、EU炭素除去認証枠組み(CRCF)やEUグリーン・クレーム指令などの枠組みを通じて炭素除去への規制上の注目が高まるなか、企業には、公約の達成に向けたより明確な道筋が示されている。事業運営における脱炭素化の進展が遅れている場合も同様だ。CRCFとEUグリーン・クレームは、この種の枠組みとして初めてのもので、ネガティブ・エミッションの法的地位を確立するとともに、その活用をサステナビリティ目標に向けてどのように伝えるか、企業向けの指針を示している。これらの枠組みは目標後退のリスクに代わる選択肢となり、社内の脱炭素化投資が予想より遅い成果しか上げられない場合でも、前進を保てるようにする。
歓迎すべき進化
企業のサステナビリティチームは、もはや組織の縦割りの中で活動しているのではなく、事業運営と財務戦略への統合を担うようになっている。この変化は、価値、競争力、成長に対する組織の認識を変える。また、資本を呼び込む投資の種類だけでなく、その伝え方にも影響する。実行可能なものに多額の民間資本を投じて規模を拡大できるよう金融市場が評価するために、これは自然で歓迎すべき進化である。移行の投資収益率をサステナビリティ戦略の中心に据えることで、企業は投資が環境目標と並んで具体的な財務成果を生むようにしており、移行を加速させている。まさに、それが最も必要とされる今だからだ。




