炭素排出量の約3分の1を占める重工業セクターは、地球温暖化を2˚Cを大きく下回る水準に抑えるうえで重要な役割を担っており、その方法もわかっています。見方によっては大きな課題にも素晴らしい機会にもなりえますが、いずれにしても実現は可能です。
アルミニウム、セメント、化学、鉄鋼、航空、トラック輸送、海運などの一部セクターは、温室効果ガス排出量の削減策が難しいことから「削減困難」とされています。場合によっては、必要とされる電力量が非常に大きいため、再生可能エネルギーへの切り替えが遅れることもあり、特に再生可能エネルギーの資源が整っていない国ではその傾向が顕著です。セメントの場合、製造過程で伴う化学反応が原因となっており、これまでのところ拡張可能な代替策は見つかっていません。一方、航空と海運では、現時点では依然として化石燃料が唯一の答えですが、状況は変わりつつあります。
これまで政府と企業が気候変動対策として、より取り組みやすい成果を優先してきたことは驚くことではありません。主に、低炭素電源への切り替えと省エネルギー対策の実施です。また、データ専門企業 Point380による分析では、CDPへ報告している企業が2014年から2017年の間に排出量を7%削減したことが示されており、その主な要因は省エネルギーの強化と再生可能エネルギーへの切り替えです。これに対応する証拠として、低炭素電力を供給する多くの電力会社の排出量が大幅に減少している点が挙げられます。また、調査対象となったS&P500企業の排出量は、2014年から2017年にかけて16%減少しました。
再生可能エネルギーへの切り替えと省エネルギーへの投資は、炭素排出量の削減を目指す多くの企業にとって依然として最も明白で即効性のある選択肢ですが、重工業や運輸セクターの一部では、そう単純ではありません。これらのセクターは、対策を講じない場合、2050年までに 15.7ギガトン(Gt)の炭素排出量(対策を講じなかった場合)を占めることになると予想されています。これは、世界が地球温暖化を2°C未満に抑えるという目標を達成する場合に2050年までに排出可能な炭素予算全体を上回る量です。
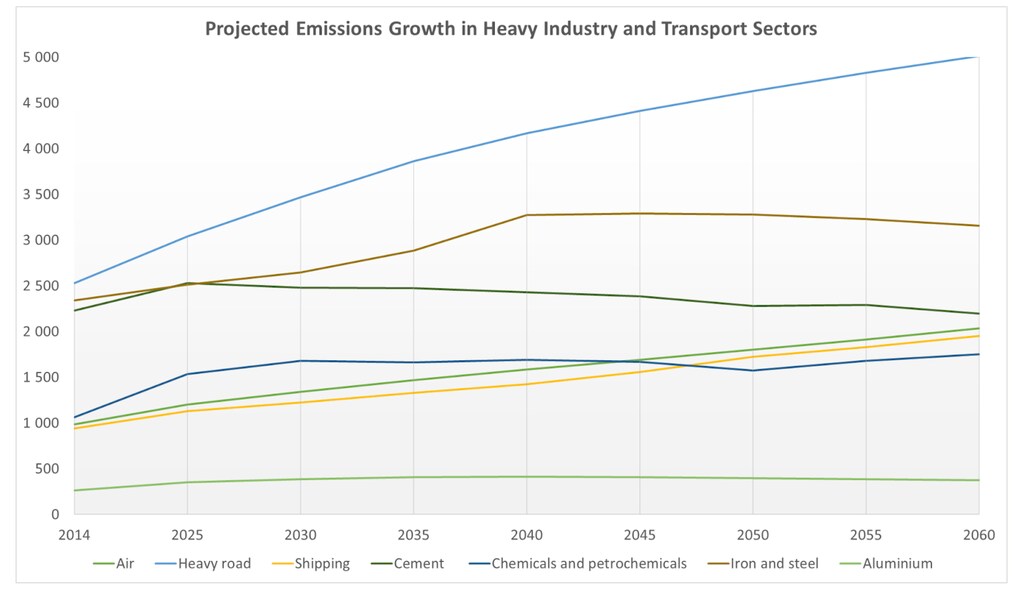
これは憂慮すべき数字です。しかし幸いなことに、エネルギー移行委員会(ETC)が解決策を提示しています。
世界経済フォーラムはETCと提携しており、新たな「ミッション・ポッシブル・プラットフォーム」を構築しています。これは、政府、各セクター内、およびバリューチェーン全体にわたる幅広いパートナーシップを創出し、実現可能なことを実行に移すためのものです。アルミニウム、セメント、化学、鉄鋼、航空、トラック輸送、海運の各セクターから着手しており、これらのセクターは現在、合計で推定11.2ギガトン(Gt)の温室効果ガスを年間排出しており、これは世界全体の排出量の約20%に相当します。
解決策はわかっている
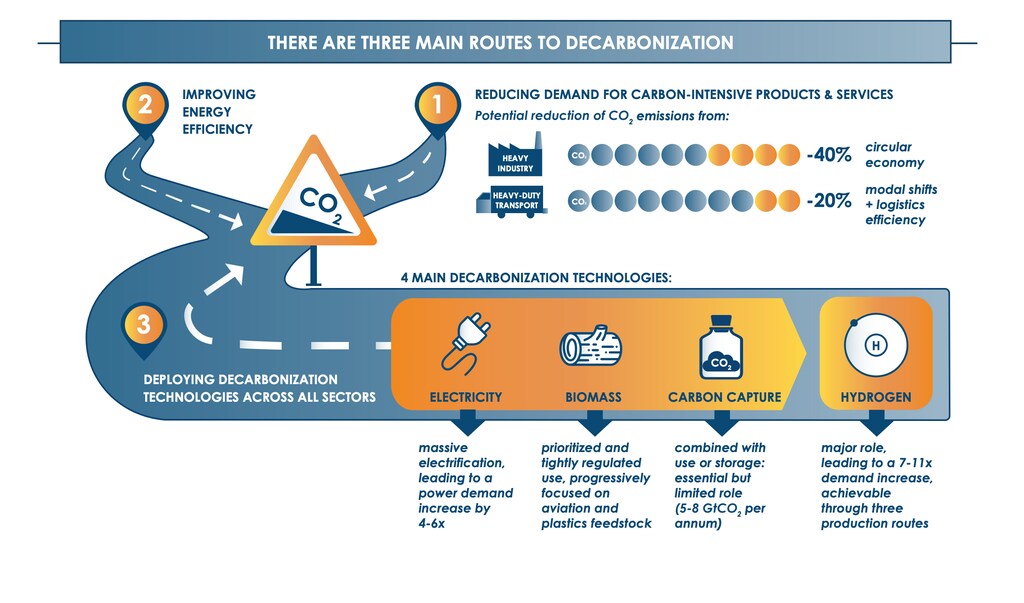
喜ばしいことに、クリーンな産業への移行を実現するために必要な技術の大部分は、すでに開発されています。
ETCの分析に基づくと、削減困難セクターに必要な解決策を実施しても、消費者のコストはほとんど変わらないと考えられます。大半のケースにおいて、自動車、住宅、プラスチックボトルなどの価格上昇は1%にとどまる見込みです。航空は例外で、エコノミークラスの航空運賃は10~20%上昇すると予想されています。
一次生産者がメーカー、建設会社、運輸事業者に販売する中間製品については、コストは非常に大きくなります。セメント1トンや航空燃料1リットルの価格は、最大100%上昇する可能性があります。だからこそ協力が鍵となります。これらの削減策は、業界の相当な割合が導入した場合にのみ実現可能だからです。
海運、航空、トラック輸送の短距離輸送では、電気自動車が最も有望な解決策です。長距離の場合、業界は持続可能な燃料への投資が必要になります。海上輸送では、アンモニアと水素が主要なエネルギー源となり、航空はバイオ燃料や合成燃料で動くようになる可能性が高いです。
セメントセクターは、キルンを切り替え、コンクリート製造向けの代替材料に投資することで、ネットゼロ排出に向けて移行する選択肢があります。鉄鋼セクターは、コークス製造工程の効率を改善しつつ、移行燃料として水素またはガスへの切り替えを進める見込みです。同様に、アルミニウムでは、新たな製錬・精製プロセスの導入と再生可能エネルギーの利用に重点が置かれています。
化学セクターは、バイオ原料および合成原料を活用し、廃棄物を熱の生成に利用し、炉の電化を進め、電気化学プロセスを改善することで、炭素集約度を向上させることができます。
すべてのセクターにおいて、リサイクル率の向上と持続可能な製品設計によって需要を抑えつつ、エネルギー効率を改善することが主要な施策となります。
削減困難からミッション・ポッシブルへ
重工業および運輸セクターには気候変動対策の先導者がいます。ヒースロー空港、マースク、ダルミア、SSAB、スキポール空港などの企業は、すでにネットゼロ目標を設定しています。
さらに24社の重工業および モビリティセクターの企業が、科学に基づく排出削減目標を設定しており、このうち17社は化学セクターに属しています。
2018年初頭までに、1,400社の企業が社内炭素価格を設定しており、160社以上の企業が炭素価格リーダーシップ連合に参加して、世界的な炭素価格制度の強化に取り組んでいます。
一方、重工業および運輸セクターの新たな連携が、ミッション・ポッシブル・プラットフォームのもとで次々と生まれています。
航空セクターでは、ヒースロー空港やスキポール空港などの空港が、2050年までにカーボンニュートラルを目指しています。また、シェルなどの燃料供給企業や、スパイスジェットやKLMなどの航空会社と連携し、持続可能な航空燃料への移行を加速させることで、航空業界のカーボンニュートラルな飛行の実現に向けた取り組みが進められています。
トラック輸送分野では、スカニアとボルボが、エンドユーザーや燃料生産者と協力し、大型の道路輸送からの排出量削減を主導しています。
海運業界はゼロエミッション船の実現に向けて結束しており、2030年までに深海貿易ルートを航行させることを目指しています。この取り組みは、世界海事フォーラムおよびOcean Action之友の傘下で、シティ、ロイズ・レジスター、カーギル、マースク、シェルが主導しています。
化学企業は、協調的なイノベーションによるクリーン生産技術の開発を加速させるために結集しており、世界経済フォーラムの化学・先端材料ガバナーズ・コミュニティが主導しています。BASFは、2019年から2030年にかけてカーボンニュートラルな成長を目指しています。
鉄鋼業界では、Hybritなどの先駆的プロジェクトが進む道を示しています。これはSSAB、LKAB、Vattenfallによる共同プロジェクトで、コークス製造工程において石炭を燃料として使う代わりに水素を用いることで、ゼロカーボン鉄鋼の製造を目指すものです。
同様に、アルミニウムセクターの企業は、低炭素の製錬・精製プロセスの開発、再生可能エネルギーの調達およびリサイクル率の向上に取り組んでいます。EN+は、「Aluminium for Climate」と呼ばれる新たな取り組みを主導しています。
これらの重工業セクターが長い道のりを歩む必要があることは間違いありません。強力な政府およびNGOの支援があってこそ、そこに到達できます。これを大きな課題と見るか、素晴らしい機会と見るかにかかわらず、実現可能なことの実現に向けて私たちすべてが取り組むことが極めて重要です。