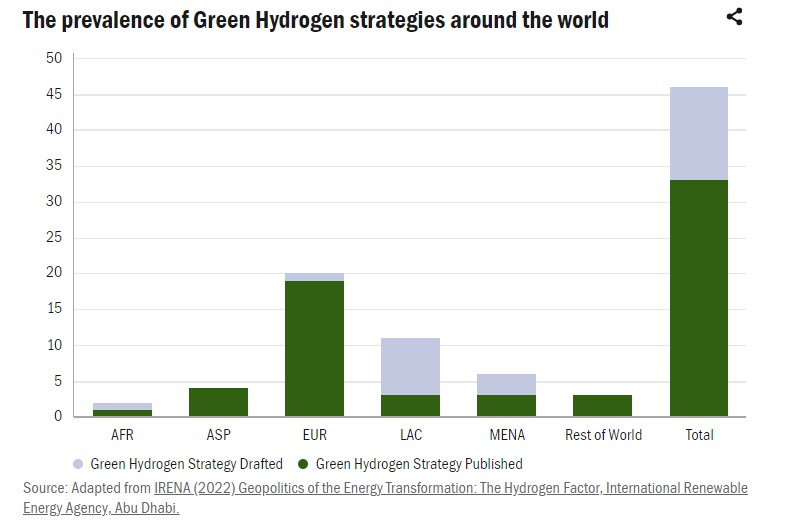
45カ国が水素戦略を策定中、または公表済みで、産業の脱炭素化の手段としてグリーン水素を活用しています。
GH2の高い生産コストが、産業利用の妨げとなっています。
化石燃料ベースの技術に深く依存する世界で、GH2を画期的な技術として普及させるには、多面的な産業政策が必要です。
グローバルサウスにおける再生可能エネルギーの潜在力と土地の利用可能性は、再生可能資源が豊富な地域がグリーン産業化の拠点となるうえで、大きな競争優位をもたらします。
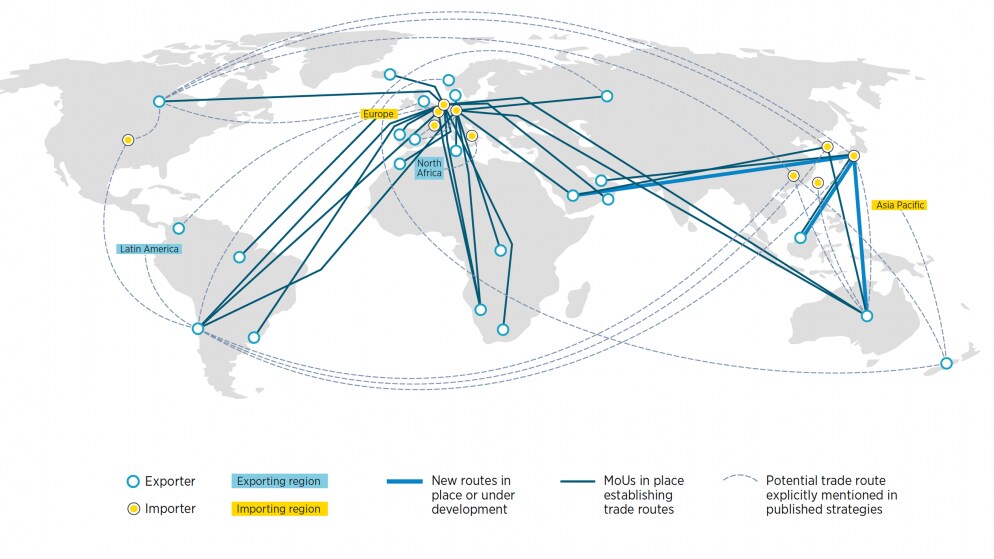
産業の脱炭素化の手段としてのグリーン水素(GH2)は、政策論議に定着しています。約45カ国が水素戦略を策定中、または公表済みであり、将来の水素貿易ルートを確立するための国際合意も複数締結されています。こうした取り組みにもかかわらず、GH2の需要は限られ、インフラも工業地域に限られているため、GH2がエネルギー源として重要な役割を果たす世界にはまだ遠い状況です。さらに、世界の電解槽容量はわずか数百メガワットにとどまり、公表済みおよび発表済みのすべての戦略におけるGH2需要を満たすための2030年までの目標である115 GWを大きく下回っています。また、IRENAの「World Energy Transitions Outlook」による2050年の予測目標5 TWも大幅に下回っています。
一方で、GH2の需要が明確でないことが投資を妨げています。他方、政策立案者は、費用対効果やビジネスモデルを明確に理解しないまま技術を支援することに慎重になる可能性があります。GH2の明確な需要も公的政策もなければ、投資家はGH2プロジェクトをリスクが高すぎると判断しかねません。初期のGH2プロジェクトを始動させ、強固なGH2産業の発展を促すには、投資家、開発事業者、政策立案者、オフテイカーの間の行き詰まりを解消する必要があります。同時に、質の高い雇用やクリーンな環境といった社会経済的目標も支援しなければなりません。
世界各地におけるGH2輸出ルートの広がり
現在の需要不足に加え、GH2の高い生産コストが産業利用の妨げとなっています。例えば、鉄鋼業や化学産業は水素の主要な利用者ですが、多くの企業はGH2への切り替えに消極的です。現在の市場環境では、価格の高いグリーン製品が、すでに確立された安価なグレー製品と競合しており、特に利益率の低い資本集約型産業でその傾向が顕著です。環境意識の高い消費者と適切な市場政策がなければ、グリーン製品メーカーは生産コストを回収し、競争力を維持することに苦労し続けるでしょう。規制、知識仲介、イノベーション促進、公共調達などの市場政策は、環境配慮型製品の価格を下げ、従来型製品のコストを引き上げることで、GH2の普及を後押しできます。技術的障壁に加え、炭素リーケージのリスクもGH2の普及をさらに難しくしています。
GH2を支えるイノベーションと産業政策
市場主導の要因は、GH2への迅速な移行にまだ適した状況ではありません。イノベーション政策と産業政策は、さまざまな介入を通じて市場の失敗に対処し、国の構造転換という広い文脈の中でGH2生産を実現可能にできます。GH2は、低炭素製造や資源効率への移行など、社会的目標の達成を目指す「グリーン産業政策」のアプローチに不可欠です。
化石燃料ベースの技術に深く依存する世界で、GH2を画期的な技術として普及させるには、多面的な産業政策が必要です。こうした政策は、市場の要件、持続可能性・気候面の要件、水素技術の開発の間にある隔たりを埋める助けとなります。
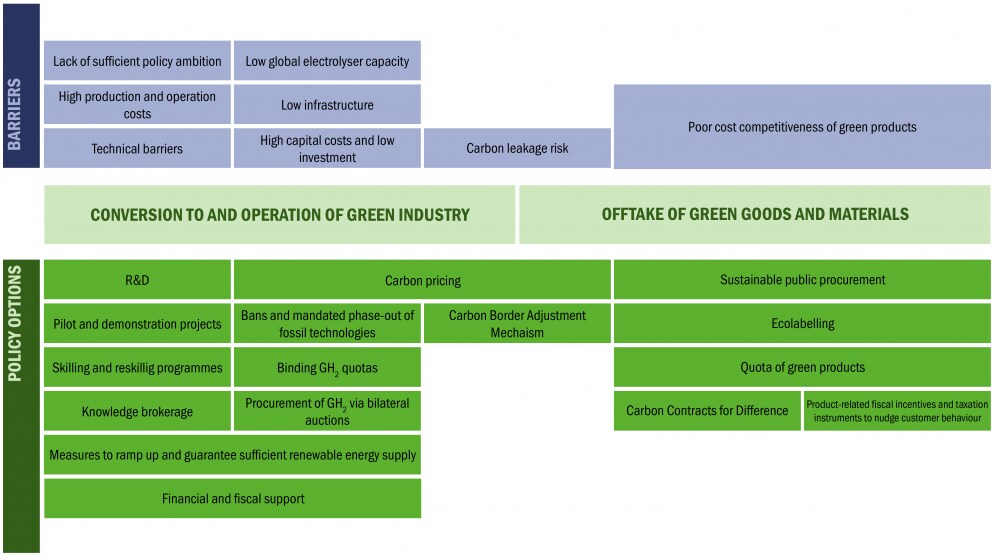
産業政策は、GH2技術とイノベーションの迅速な導入を促進するとともに、化石燃料ベースの技術(SMR、溶鉱炉など)を禁止するか、段階的に廃止することを義務づけなければなりません。気候目標と整合する期間内に特定の技術をブラックリストに載せれば、脱炭素ソリューションの導入余地を広げられます。代わりに、脱炭素技術をホワイトリストに指定しても同様の効果が期待できます。産業部門で拘束力のあるGH2割当量を導入すれば、安定したGH2需要を生み出し、引き取りリスクを低減できます。さらに、GH2生産が化石燃料発電所の稼働期間を間接的に延ばすことのないよう、対策を講じることもできます。GH2生産と他のグリーン電化部門との競合を防ぐため、再生可能電力の供給を拡大し、十分な供給を確保する措置も欠かせません。重要な研究活動、パイロット事業、実証プロジェクトへの公的な研究開発資金は、懸念を和らげ、実現可能性を検証し、実践を通じた学びを促進できます。GH2技術の導入拡大には、技能習得・再訓練プログラムの整備が必要です。こうした措置は、水素関連技術の新たな専門家層と、水素工学などの関連する大学教育課程の育成につながります。
第二に、画期的なGH2技術の普及に向けた資金を確保しなければなりません。グリーンプロジェクト向けの資金調達手段は急速に進化しており、実現可能性調査から稼働開始まで、プロジェクト開発の各段階に応じた助成金や融資、企業がカーボンニュートラルな工程に投資した場合に税負担を軽減して炭素排出削減を促す税額控除、GH2と化石燃料の価格差を埋めて価格の安定性を高め、排出量取引制度(ETS)の収入を補完する炭素差額決済契約、需要と供給の均衡を調整できるGH2の二国間オークションなどが含まれます。気候変動に関連する外部性を内部化するための資金調達手段も必要です。そのためには、排出量取引制度(ETS)の適用や炭素価格付けを強化し、既得権益の保護措置を撤廃することが考えられます。一方、炭素価格付けやETSの対象から他の部門を除外すれば、エネルギー集約型産業が気候変動対策の責任を免れることのないようにできます。
第三に、前述のとおり、産業政策はGH2に対する十分かつ安定した需要を確保しなければなりません。この目標を後押しする政策手段には、グリーン製品や素材の需要を初期段階から安定的に牽引する持続可能な公共調達や、現在はまだ存在しないグリーン素材市場の基盤を築くためのグリーン素材の割当制度が含まれます。自動車メーカーなどの基礎素材の大口消費者には、あらかじめ定められた最低量のグリーン素材を購入したことの証明を求める必要があります。この手段は、環境基準を満たす製品の情報を消費者に伝え、環境負荷の低い製品の購入を促す仕組みとして、エコラベルと併用する必要があります。消費者行動を変え、GH2の需要を拡大する可能性のある別の手段として、税率の差別化や設備投資減税など、製品に関連した税制手段があります。
第四に、国内外の政策調整は不可欠です。GH2を支援する産業政策では、政策の導入を国内および地域の状況に合わせ、関係者に今後の変化を明確に伝え、より広範な影響を考慮するために、脱炭素化戦略を織り込む必要があります。水素貿易を可能にし、最低品質を定めるため、各国間で規制や基準について合意しなければなりません。国内産業を炭素リーケージのリスクから守り、輸入品にも同じ炭素価格を適用するため、提案されている欧州国境炭素調整措置など、炭素に基づく輸入税の導入を検討できます。
グローバルサウスにとっての機会
低コスト水素の潜在力が高い「グローバルサウス」の国々では、輸出を志向する水素産業が発展しています。そのためには、水素の生産・輸出に適したインフラの整備を支援する必要があります。例えばチリでは、GH2の初期導入量388 MWを支援するためのオークションが実施されました。コロンビアのGH2戦略には、見込まれる国際需要に応える水素輸送能力と企業の輸出目標の双方を支援する措置が盛り込まれており、カリブ海地域の有望な物流拠点としての同国の役割も推進しています。
慎重に計画すれば、GH2は生産、貿易、エネルギー安全保障をめぐる地政学的な変化を引き起こし、グローバルサウスに利益をもたらす可能性があります。このGH2シリーズの基幹記事で論じたように、グローバルサウスの国々は、GH2への移行が生み出す新たな産業化への道筋から恩恵を受け、新たな雇用や追加的な福祉の向上につながる可能性があります。製造拠点の移転に最も適しているのは、アルミニウム、アンモニア、鉄、ジェット燃料、メタノールなどの工業製品です。この現象を促す要素は3つあります。2すなわち、(i)産業集積地が移転する意向、(ii)完成品または半製品の輸送コストとエネルギー輸送コストの比較、(iii)エネルギーコストです。
再生可能エネルギーが豊富な国に新たな生産施設を建設しても、他の地域の工場が必ず閉鎖されるわけではありません。むしろ、エネルギー転換は多くの産業に成長の機会をもたらします。国際海運の燃料としてアンモニアの需要が増え、予想される人口増加やエネルギー部門の新たなインフラ需要を背景に、鉄鋼もさらに必要になります。
グリーン製品の輸送コストはGH2の輸送コストより低くなります。エネルギー集約型産業は、低コストの再生可能エネルギーが余剰となっている国に新施設を設け、半製品(還元鉄など)や完成品(自動車など)を輸出できます。立地の決定ではエネルギーコストが重要な要因になる可能性があります。
グローバルサウスにおける再生可能エネルギーの潜在力と土地の利用可能性は、再生可能資源が豊富な地域がグリーン産業化の拠点となるうえで、大きな競争優位をもたらします。再生可能エネルギーのコストは世界的に低下しているものの、国や地域によるコスト差は依然として大きく残っています。そのため、再生可能エネルギー開発事業者が直面しうる政治、規制、金融面のリスクを軽減するエネルギー政策は、地域のエネルギー部門の脱炭素化とグリーン産業化の誘致に不可欠です。
GH2の供給と需要を支える産業政策はまだ初期段階にあり、その大半はかつて再生可能エネルギーの普及に用いられた政策を参考にしています。しかし両者には違いがあり、実践を通じて学びながら調整していく必要があります。それでも、どの国もGH2産業を確立し、経験を共有することを妨げるべきではありません。




