アジアの複数の国々において、中小零細企業(MSME)の95%は、ショックに対する金融面の保護を一切持っていません。
開発途上国全体の個人や経済も、同様に気候災害に対して経済的に脆弱であり、そのために借入に頼らざるを得なくなっています。
ショックに見舞われた経済において債務はほぼ避けられないものですが、その債務の条件は、回復を促すように構成することができ、負担を増大させないようにできます。
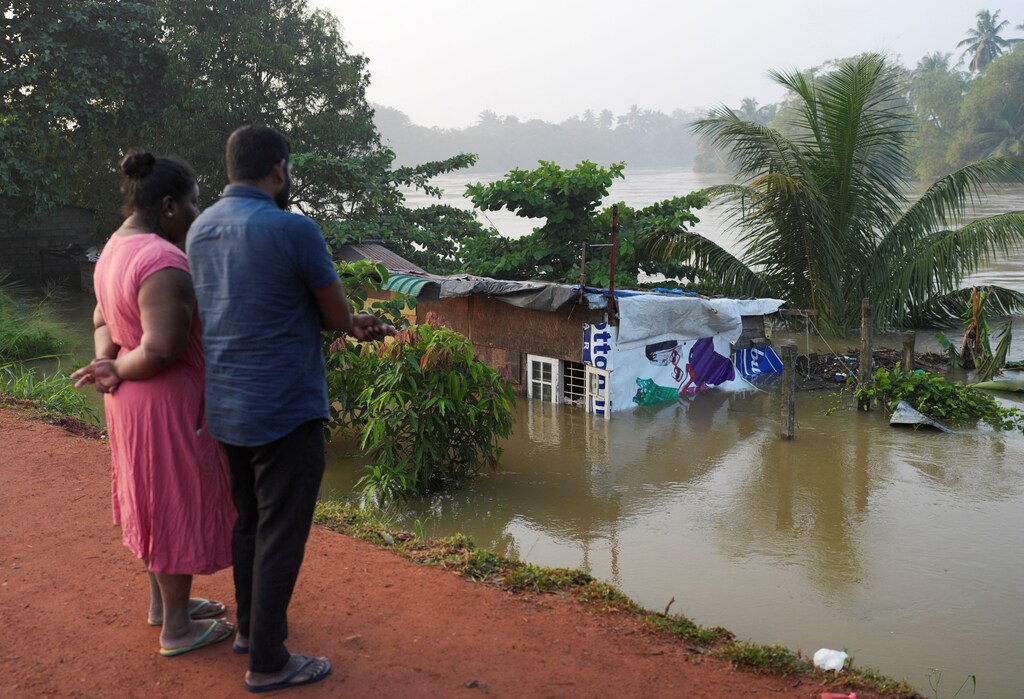
11月下旬、サイクロン「ディトワー」による豪雨により、スリランカの国土のほぼ5分の1が水没し、数十万戸の住宅が損壊しました。特に最も脆弱な人々が影響を受けています。同国の推定損失額は少なくとも60億〜70億ドルに上ると見られ、すでに脆弱な財政状況と、ほとんど余裕のないIMFの支援プログラムに加わる形となっています。
スリランカの事例は極端なケースですが、特異なものではありません。世界各地、特にアジア全域では、洪水や地すべりがインドネシア、ベトナム、タイ、フィリピン、パキスタン、マレーシアを襲い、3,000人以上が死亡し、サプライチェーンを混乱させ、すでに不安定な数百万人の生計を脅かしています。
これらの災害はもはや稀な衝撃ではなく、負担を受けている世界経済に繰り返し襲いかかり、苦労して得た成果を後退させています。さらにそれらは多層的な危機を生み出しており、その裏側にあるのが債務です。政府だけでなく、企業や家計にとっても同様です。
債務を恒常的な国家財政の問題として扱い続ければ、復興は停滞し、脆弱性は深刻化するでしょう。気候ショックは相互に結びついた複数層の債務、すなわち公的債務、企業・市場債務、家計債務を引き起こすため、災害対策の資金調達は国全体の課題として捉え直されるべきです。
それぞれの層は異なりますが、一つの層における圧力は他の層にも波及します。政府の借入はマクロ経済の安定と市場の信認に影響を与え、企業債務は雇用と政府の歳入に負担をかけ、家計債務は貧困と社会的脆弱性を増幅させます。これらの層を個別に扱うだけでは効果がありません。復興の総コストを大幅に削減し、人間の発展を守るためには、それらの相互関係を踏まえた、個別に設計されたツールが必要です。
公的債務:崖っぷちの前に一時停止を
洪水が発生すると、予算は両側から流出します。救援、復旧、再建のための支出が急増する一方で、税収は激減します。個別に設計された手段がなければ、各国は懲罰的な金利で借入を行うか、保健や教育といった基礎的サービスから資金を振り替えることになります。スリランカによる緊急IMF融資の要請は、そのジレンマを浮き彫りにしています。債務の深みにはまることなく、どのようにして数千キロメートルに及ぶ道路、学校、診療所を再建できるのでしょうか。
その答えの一つが、「開発資金調達に関するセビリア・コミットメント」で合意された、気候レジリエント債務条項(「ポーズ条項」)の導入です。これは、災害が発生した際に返済を自動的に猶予するものです。2024年のハリケーン「ベリル」の後、グレナダとセントビンセントはこの条項を発動し、煩雑な再交渉を経ることなく、緊急の復興に充てる資金を確保しました。これらの手段は正味現在価値に中立的であり、長期的なコストを増加させないことを意味します。また、格付機関もこれらを前向きに受け止めつつあります。ショック後に満期を延長したり支払いを提供したりする、国家の状態に応じて変動する債券や災害関連商品と組み合わせることで、洪水のような災害が発生した際に余裕が生まれます。
原則は単純です。古い条件の新たな融資に復興を依存させないことです。代わりに、災害が発生した際に予算が適応できるよう、気候に関するトリガーを債務そのものに組み込んでください。
企業債務:流動性は生存そのもの
洪水は住宅を押し流すだけでなく、在庫、キャッシュフロー、与信枠も一掃します。地域経済の基盤である中小企業は、高金利の緊急融資を受けるか、事業を閉鎖するかという過酷な選択に直面することがよくあります。アジアでは、自然災害による損失のうち、保険が掛けられているのは約5%に過ぎません。最近のUNDP-Generali調査では、アジアの複数の国々において、中小零細企業(MSME)の95%がショックに対する金融面の保護を一切持っていないことが明らかになりました。
有効な解決策の一つが、降雨量や河川水位をトリガーとし、長期の損害評価を待つことなく数日以内に支払いが行われるパラメトリック保険です。これに、保険料を手頃に保つための優遇再保険を組み合わせれば、企業にとっての命綱となります。SEADRIFのような地域リスクプールは、これらの解決策を拡大し、ベーシスリスクを管理する方法を示しています。さらに、銀行がより低金利で猶予期間付きの融資を提供できるようにする公的保証による、保証付き復興融資を加えれば、店舗は営業を続け、雇用は維持され、サプライチェーンは動き続けます。
洪水によって、支払能力のある商店主が破綻に追い込まれるべきではありません。トリガー型の支払いと復興融資は、常に略奪的な貸付に勝ります。
家計債務:脆弱性の最も鋭い側面
最も貧しい家庭は、食料、学費、医療費を支払うために、災害に遭う前からすでに債務を抱えていることがよくあります。UNDPとオックスフォード大学による2023年多次元脆弱性指数(MVI)分析で明らかになったように、この災害の前ですら、スリランカの世帯のほぼ半数は適応能力が限られているか、まったく持っておらず、家計債務はその最大の要因の一つでした。住宅が倒壊し、賃金が途絶えると、家計はより高い金利で借入を増やすか、子どもを退学させる、食事の質と量を減らす、娘を早期に結婚させる、わずかな財産を売却するといった、追い詰められた対処法に頼らざるを得なくなります。
解決策は存在します。ショックに対応する社会保護(就労型現金給付プログラム、手数料免除、対象を絞った給付金など)は、生計のための所得を提供し、生徒の就学を維持し、取り返しのつかない後退を防ぎます。マイクロファイナンスの借り手に対する債務支払猶予や、災害地域における公共料金の支払い停止は、悪循環が始まる前に食い止めることができます。
巧みに構築された債務スワップは、災害に見舞われた国々の債務を削減し、公的資源を解放することができます。これらの資源は、たとえ限定的であっても、家計への直接的な救済や、融資の再編に活用することができます。当局は、債務返済の節約分を気候変動に強い投資と結びつけ、将来の借入需要を抑えることができます。
連帯のための新たな契約
気候災害は脆弱性の経済学を書き換えつつあります。これらは人道的危機であると同時に、財政、市場、家計のショックが一度に押し寄せるものです。政府に対する緊急融資や、家族に対する救済や慈善という従来の対応策は、今日の大災害の規模と頻度に対応しきれていません。
必要とされているのは、防災を重視した債務ファイナンスです。すなわち、国家債務におけるポーズ条項、企業向けのプール型リスク管理とパラメトリック保険、そして家計向けのショックに対応するセーフティネットです。これらのツールは債務を解消するものではありませんが、より管理しやすくし、より迅速かつ公正な復興を可能にします。
代替案を想像してみてください。スリランカが緊急の修復に20億ドルを年利6%で資金調達した場合、年間の債務返済額は1億2,000万ドルになります。この金額は、学校の再建や中小企業の融資に充てることができたはずです。12か月間の「ポーズ条項」は、最も必要とされる時に流動性を維持することができます。この論理を、気候変動に脆弱な数十の経済に広げれば、このアプローチが理にかなっている理由がわかります。
洪水は増えるでしょう。ルールを変えなければ、債務も増え続けます。国、企業、家計に復興の公正な機会と、未来への公平なチャンスを与えようではありませんか。




